2026年11月4日、三菱商事(8058)と伊藤忠商事(8001)が2027年3月期第2四半期の決算を発表した。
両社ともIFRS・3月決算で、上期の連結純利益は過去最高を更新。
三菱商事は6,197億円(+74.2%)で、通期を1兆2,000億円へ1,000億円上方修正し、1兆円の自己株式取得を決めた。
伊藤忠商事は5,805億円(+16.0%)で、進捗61%でも通期9,500億円を据え置いた。
日経平均が▲1.42%と続落するなか、当日終値は三菱商事5,148円(+7.87%)、伊藤忠商事2,271円(0.00%)と分かれた。三菱商事の決算は増益の中身、伊藤忠商事の決算は現金の裏付けが論点になる。
※本記事は投資推奨ではない。投資判断は自身の責任で行ってほしい。
※筆者は両社株を保有している(2026年10月28日時点の総資産構成比:伊藤忠商事10.25%、三菱商事9.71%)。
2026.11.5 追記
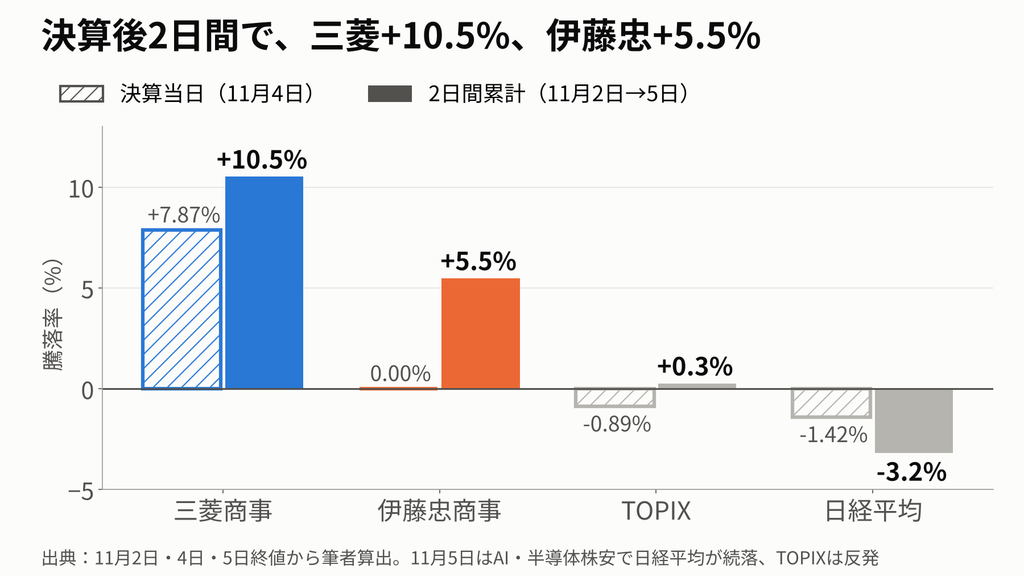
翌5日に伊藤忠が+5.48%で追い、2日間では三菱+10.5%、伊藤忠+5.5%となった。
この記事でわかること
商社の決算は、市況の追い風と事業の実力、利益と現金を分けて読まなければ実像が出ない。
- 三菱商事の上方修正1,000億円は、資源価格・為替の+1,240億円で全額が説明でき、事業要因は▲140億円である
- 伊藤忠商事は利益+16%に対し、実質営業キャッシュ・フローが▲6%、持分法の受取配当が半減した
- 両社とも、上期の稼ぐ力を下期に2〜3割落とす計画を置いている
- 格付けは両社同格で、差は資本の厚み、「持って磨く/磨いて回す」という資産の回し方、資本コスト未達の開示姿勢にある
- 決算後2日間の株価は三菱+10.5%、伊藤忠+5.5%で、伊藤忠は初日の出遅れを2日目に取り戻した
三菱商事と伊藤忠の決算を横並びで比較|上期は両社最高益、通期の扱いは正反対
同日発表・同じ会計基準の2社は、上期の数字では同じ「過去最高益」に並んだ。
分かれたのは通期計画の扱いだ。三菱商事は上期の勢いを上方修正と追加還元に変え、伊藤忠商事は高い進捗でも計画を動かさなかった。まず共通KPIを横並びにする。
| 項目 | 三菱商事(8058) | 伊藤忠商事(8001) |
|---|---|---|
| 上期連結純利益 | 6,197億円(+74.2%) | 5,805億円(+16.0%) |
| 経常的な利益(※1) | 巡航利益 5,391億円(+71%) | 基礎収益 5,045億円(+33%) |
| 非経常損益 | リサイクル益 1,092億円/特殊要因 ▲286億円 | 一過性損益 760億円 |
| 通期見通し | 1兆2,000億円(+1,000億円上方修正) | 9,500億円(据え置き) |
| 通期進捗率 | 52% | 61% |
| 会社定義の営業CF | 営業収益CF 7,281億円(+63%) | 実質営業CF 4,750億円(▲6%) |
| 持分法投資損益/同受取配当 | 2,880億円/2,229億円 | 2,305億円/700億円 |
| 年間配当(予想) | 125円(中間62円) | 44円以上(中間22円) |
| 今期の自己株式取得 | 1兆円(今回決定) | 3,000億円以上 |
| 総還元性向(見通し) | 121% | 64% |
| 株主資本/比率(※2) | 9.80兆円/40.4% | 6.81兆円/39.5% |
| Net DER | 0.42倍(3月末0.38倍) | 0.52倍(3月末0.46倍) |
| 上期ROE(年率換算・筆者試算) | 約12.9% | 約17.3% |
| 11月4日終値(前日比) | 5,148円(+7.87%) | 2,271円(0.00%) |
| PER(会社予想EPS・筆者試算) | 約15.6倍 | 約16.6倍 |
| PBR(9月末BPS・筆者試算) | 約1.93倍 | 約2.30倍 |
| 配当利回り(予想) | 約2.43% | 約1.94% |
| 時価総額(9月末自己株式控除後・筆者試算) | 約18.9兆円 | 約15.7兆円 |
※1 巡航利益(三菱)と基礎収益(伊藤忠)は各社定義であり、範囲は完全には一致しない。
※2 三菱は親会社所有者帰属持分、伊藤忠は株主資本。いずれも2026年9月末。
出典:両社「2027年3月期 第2四半期(中間期)決算短信」「2026年度第2四半期 決算説明資料」(2026年11月4日)
三菱商事は上期の勢いを、通期1兆2,000億円への上方修正に変えた
上期純利益6,197億円は前年同期比+2,639億円だ。
前年上期は▲42.4%と落ち込んでいたため、増益率は低い基数に押し上げられている。
それでも、経常的な利益を示す巡航利益が5,391億円(+2,243億円)へ伸びた点は、基数要因だけでは説明できない。
通期は1兆2,000億円へ上方修正し、営業収益キャッシュ・フローも1兆3,800億円(+1,300億円)へ引き上げた。
ROE見通しは12.7%で、経営戦略2027の目標「12%以上」を前倒しで達成する計画となった。
合わせて1兆円の自己株式取得を決め、総還元性向は121%に達する。
伊藤忠商事は進捗61%でも、通期9,500億円を動かさなかった
上期純利益5,805億円、基礎収益5,045億円はともに上期として過去最高だ。
基礎収益は1Q2,495億円、2Q2,550億円と、2025年度の四半期1,800〜2,100億円から一段切り上がった。
全8セグメントで基礎収益が増益となり、特定分野に依存しない点は同社の言う「平均点経営」を数字で裏付ける。
一方、通期9,500億円と損失バッファー▲400億円は据え置いた。
8月に機械とエネルギー・化学品の計画を計760億円引き上げたが、同額を「その他及び修正消去」から削っており、全社の数字は期初から動いていない。
三菱商事・伊藤忠の決算に共通する構造|上期の追い風を下期に織り込んでいない
資源に厚い三菱商事と非資源に厚い伊藤忠商事は、事業構成が大きく違う。
それでも今回の商社決算には三つの共通点がある。上期の稼ぐ力を下期に持ち越さない計画、中東情勢の影響の中立化、そして株主還元の一部を負債で賄う資本政策だ。個社の差に入る前に、この業界共通の力学を押さえておく。
両社とも、上期の稼ぐ力を下期に2〜3割落とす計画を置いている
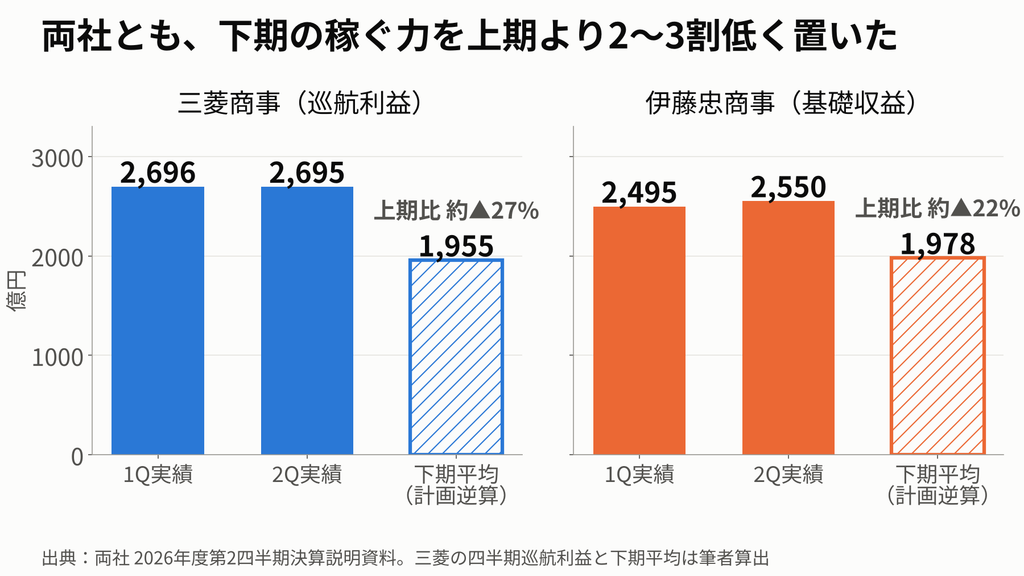
三菱商事の巡航利益は、筆者算出で1Q約2,696億円、2Q約2,695億円とほぼ横ばいだった。
通期見通し9,300億円から逆算すると、下期は四半期平均約1,955億円となり、上期水準から約27%低い。
伊藤忠商事も同じ構図だ。基礎収益の通期見通し9,000億円から上期実績を引くと、下期は四半期平均約1,978億円。上期平均約2,523億円から約22%低く、2025年度の水準へ戻る前提になる。二社とも上期の実績を通期計画の基準にしていない。違いは、その理由を説明しているかどうかにある。
※三菱の四半期別巡航利益は、四半期純利益から資産・事業リサイクル関連損益と特殊要因(いずれも資産回転型以外)を控除して筆者が算出。
中東情勢は、両社ともリスクから中立要因へ変わった
期初、三菱商事は中東情勢で連結純利益▲300億円を想定し、伊藤忠商事は「1Q収束シナリオ」で▲75億円を見込んでいた。上期を終えた時点で、その色合いは変わった。
伊藤忠商事は上期の中東影響を+100億円とした。エネルギー価格上昇によるコスト増や中東関連ビジネスの停滞を、基礎化学品の市況上昇が上回った。三菱商事は影響を「期初想定の▲300億円の範囲内」とし、各セグメントに織り込んだうえで、その他セグメントのリスクバッファーを取り崩した。
ただし伊藤忠商事は、下期は化学品原料の供給混乱が緩和し、エネルギー・化学品が減速すると自ら見込む。中東の追い風は一時的な要因として扱うべきだ。
株主還元の原資は、両社とも一部を負債に頼る
伊藤忠商事の上期は、実質フリー・キャッシュ・フロー約1,160億円に対し株主還元3,269億円で、還元後は約▲2,110億円となった。
通期計画も実質営業CF1兆円に対しネット投資1.2兆円、還元6,040億円を置き、NET DERは0.6倍程度まで上げる。
三菱商事も経営戦略2027の3年間で、営業収益CF3.7兆円と売却回収2.6兆円の計6.3兆円に対し、投資4.8兆円と還元3.5兆円を置く。
差額の約2兆円は負債で埋める設計だ。上限は両社ともNet DER0.6倍程度で、財務の余力を還元に振る局面に入った点は共通する。
三菱商事・伊藤忠の決算で差が出た論点|三菱は利益の中身、伊藤忠は現金の裏付け
共通構造の上で差が出たのは、利益の「質」だ。三菱商事は上方修正の中身と下期の非経常利益、伊藤忠商事は利益と現金の対応関係が論点になる。どちらも説明資料に手がかりはあるが、数字が出ていない部分が残る。三菱の弱点は「何で稼いだか」、伊藤忠の弱点は「稼いだ利益が現金で戻っているか」に絞れる。
三菱の上方修正1,000億円は、資源価格と為替で全額が説明できる
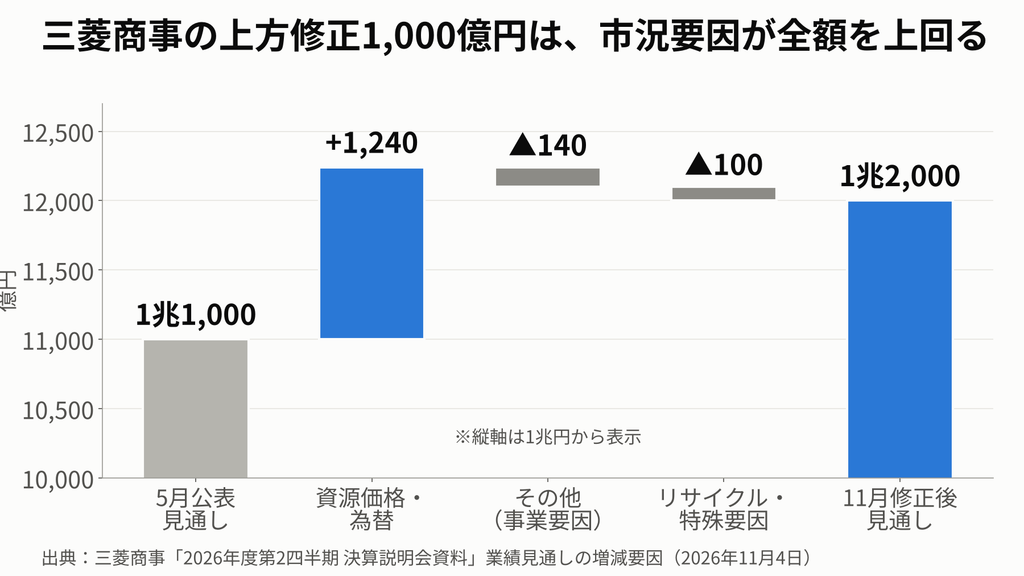
会社の修正要因表によれば、5月公表の1兆1,000億円からの増分は、資源価格・為替が+1,240億円(原油+370億円、銅+460億円、米国天然ガス価格▲240億円等)、その他が▲140億円、リサイクル・特殊要因が▲100億円だ。市況要因を除くと、通期見通しはむしろ下がっている。
その他の内訳は、減益側に米国シェールガス事業とサーモン養殖事業、増益側にフィリピンのデジタル金融事業の上場評価益などが並ぶ。食品産業セグメントは990億円から650億円へ34%引き下げられた。
会社は2027年度の絵姿で、資源価格が計画前提に戻れば約▲1,400億円と示す。今期1兆2,000億円の1割強は市況による上乗せと読むのが妥当だ。
三菱の下期非経常利益1,894億円のうち、1,200億円は案件名がない
通期の非経常部分は、資産・事業リサイクル関連損益1,900億円、特殊要因800億円だ。
上期実績(1,092億円、▲286億円)を引くと、下期に1,894億円が必要になる。このうち1,200億円は「セグメント紐付けが困難な複数案件」として「その他」に計上され、案件名も個別の金額もない。
LNGカナダの液化インフラ保有会社株式49.9%を、Blackstone系ファンドへ約2,500億円で売却する件は公表済みだが、売却損益の額は示されていない。米国シェールガス事業も、下期に「事業再編関連損益」を見込むとするだけだ。上方修正の確度を測るうえで、最も数字が欠けているのがこの1,200億円である。
伊藤忠は利益+16%に対し、実質営業キャッシュ・フローが▲6%となった
伊藤忠商事の上期の実質営業キャッシュ・フローは4,750億円で、前年同期の5,030億円から5.6%減った。
会計上の営業キャッシュ・フローは2,932億円と半減している。主因は運転資金の増加だ。
- 棚卸資産:▲1,838億円(前年同期▲850億円)=食料・情報金融・エネルギー化学品で積み増し
- 営業債権債務:▲908億円(前年同期+413億円)=資金流入から流出へ反転
ただし悪化は1Qに集中した。実質営業CFは1Qが2,210億円(前年同期比▲9.8%)、2Q単体は2,540億円(同▲1.6%)で、2Qはほぼ前年並みに戻っている。
伊藤忠の持分法利益は+44%、受取配当は半減した
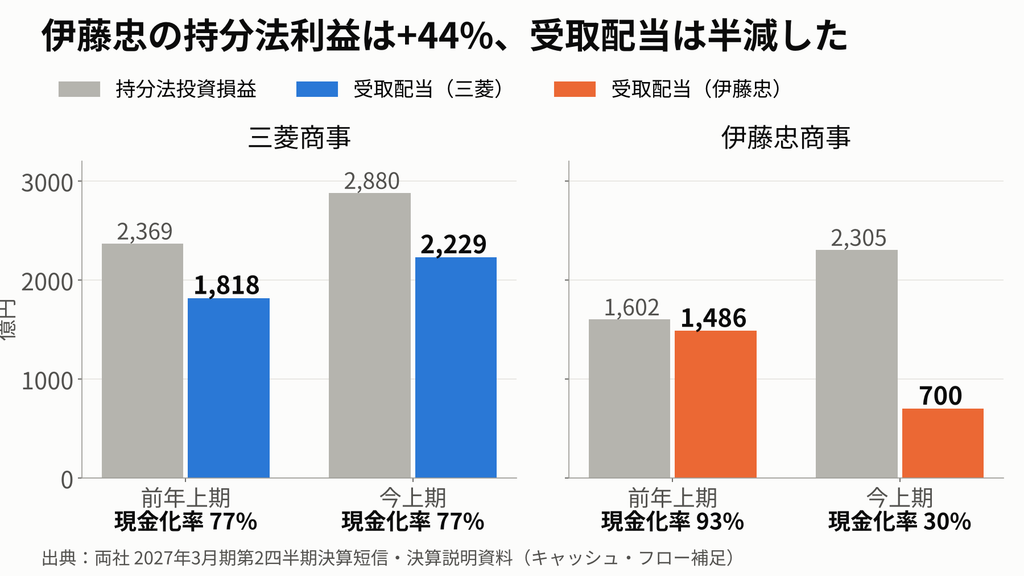
より構造的なのは持分法の現金化率だ。持分法投資損益は2,305億円(+703億円)と伸びたが、受取配当は700億円で前年同期の1,486億円から半減し、現金化率は約93%から約30%へ低下した。四半期では1Q598億円、2Q単体約102億円(前年同期約419億円)と、2Qにむしろ細っている。三菱商事の同比率は約77%で横ばいだ。
CITIC関連の取込損益は上期714億円(前年同期591億円)で、純利益の約12%を占める。受取配当が減った理由は、1Q・2Qのどちらの説明資料にも記載がない。利益の伸びに現金が追いついていない点は、伊藤忠商事の上期で最も数字の裏付けが薄い部分だ。
財務の厚みは三菱が上回り、レバレッジの上げ幅は伊藤忠が大きい
株主資本は三菱商事9.80兆円、伊藤忠商事6.81兆円で、三菱が約1.4倍の厚みを持つ。上期の純有利子負債の増加は三菱+5,436億円、伊藤忠+5,110億円とほぼ同額だが、資本に対する比率では伊藤忠の上昇が大きい。
上期の年率換算ROEは筆者試算で伊藤忠約17%、三菱約13%だ。
伊藤忠は薄い資本で高い効率を出し、三菱は厚い資本を自社株買いで圧縮して効率を上げに行く。資本効率の水準は伊藤忠が先行し、改善の速度は三菱が速い(三菱のROEは2025年度実績8.5%から今期見通し12.7%)。
三菱商事・伊藤忠の決算の背後にある企業の厚み|信用力は互角、資本の回し方が違う
商社の比較は、損益だけでは表層に留まる。対外信用力、資本の厚み、人材、先端技術へ資源を振り向ける速度まで並べると、勝ち筋の違いが見える。
三菱商事は資源・LNGで強者だが、食品産業では市況に振られる側に回った。伊藤忠商事は生活消費・非資源で強者だが、資源の規模では挑戦者の位置にある。
格付けは同格で、信用力に差はない
両社の長期格付けは、R&I「AA」、ムーディーズ「A2」、S&P「A」で完全に一致する。
(2026年3月末時点、各社有価証券報告書)
伊藤忠商事はJCRからも「AA+」を取得している。
総資産は三菱24.26兆円、伊藤忠17.23兆円と約1.4倍の差があるが、規模の差は格付けの差として表れていない。
格付けの上では、伊藤忠の収益の安定性が規模の差を埋めている形だ。両社の差は信用の水準ではなく、その信用をどこに使うかに出る。
伊藤忠は信用を事業会社の買い増しに使い、三菱は資源・LNGの大型案件と金融投資家との共同出資に使う。同じ格付けから、異なる資産構成が生まれている。
伊藤忠は「持って磨く」、三菱は「磨いて回す」
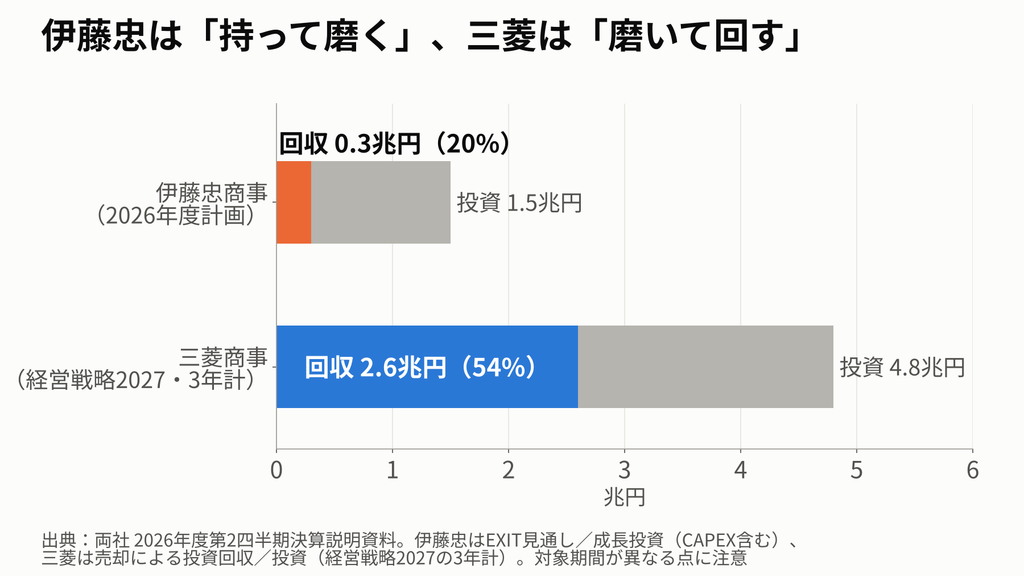
伊藤忠商事の上期は、既存事業会社249社のうち155社が増益、81社が上期過去最高益だった。
日立建機、伊藤忠食品、デサント、CTCと、出資比率を引き上げてハンズオンで収益を伸ばす型が基礎収益の伸びを生む。今期のEXIT見通しは3,000億円で、成長投資1.5兆円の2割に留まる。
三菱商事は経営戦略2027の3年間で、投資4.8兆円に対し売却回収2.6兆円を見込み、回収が投資の5割を超える。
今期もTOYO TIRE、エム・シー・ヘルスケア、水ingを売却し、LNGカナダでは金融投資家の資金を取り込んだ。エクイティ投資を成長の源泉とする点は同じでも、伊藤忠は保有して磨き、三菱は磨いた資産の入れ替えで資本を回す。
三菱は資本コスト未達の規模を数字で示し、伊藤忠は会計上の赤字で示す
三菱商事は経営管理対象約240社(投下資本約10兆円)のうち、要求利回り未達の継続先や赤字先などが約80社、投下資本4.2兆円に上ると開示した。要求利益に対する不足額は約0.3兆円で、今期純利益見通しの約25%に相当する。この全社を、トップマネジメントが直接フォローする対象に加えた。
伊藤忠商事の開示は、赤字会社37社の損益合計▲71億円(前年同期▲152億円)、黒字会社比率86.1%という会計上の物差しだ。資本コストに届かない事業の規模は開示していない。物差しの厳しさは三菱が上だが、投下資本の4割強が要求水準に届いていない事実は、三菱の資産の重さも示している。
技術への資源配分は、伊藤忠が利益目標を示し、三菱は示していない
伊藤忠商事は電通総研へ最大2,152億円(38%)のTOBを実施中で、CTCと合わせた「デジタルバリューチェーン」の将来利益目標を800億円から1,000億円へ引き上げた。CTCの取込損益は上期304億円、通期見通し650億円だ。
三菱商事も、国内データセンター事業、ローソンのAI仕入施策、欧州でのAIによる電力需給予測、フィリピンのデジタル金融など技術関連の布石は多い。ただし、これらを束ねた投資額や利益目標は説明資料に見当たらない。技術へ資源を振り向ける速度は、現時点の開示では伊藤忠の方が測りやすい。
人材は頭数で三菱、1人当たりの稼ぎで伊藤忠が上回る
2026年3月末の単体従業員数は三菱商事5,328名、伊藤忠商事4,125名。
平均年間給与は三菱2,113万円(前期比+3.9%)、伊藤忠1,991万円(同+10.3%)だ。
2025年度の連結純利益を単体従業員数で割ると、伊藤忠約2.18億円、三菱約1.50億円となる(従業員の集計定義は各社で異なる)。伊藤忠は少人数で事業会社を動かし、給与の伸びでも報いている。
三菱は部長層以上を対象としたDX・AI研修を累計700名に実施し、経営層の技術理解に投資する。人材を技術の実装速度へ結び付けた成果は、両社ともまだ数字で開示されていない。
三菱商事・伊藤忠の決算と株価反応|三菱は+7.87%、伊藤忠は横ばいで分岐
好材料を既知と新出に分けると、今回の商社決算で市場に新しい情報を多く出したのは三菱商事だ。
伊藤忠商事の新出情報は、上期の実績と中長期目標の引き上げに限られる。決算当日の株価も、三菱+7.87%、伊藤忠0.00%と、新出情報の量に沿って分かれた。
11月4日の東京市場は、米中間選挙で民主党が上下両院の多数派を奪還する見通しとなり、AI・半導体株を中心に売られた。日経平均は午後に下げ幅を3,000円あまりに広げた後に戻し、終値は893円安(▲1.42%)、TOPIXは▲0.89%だった。
2026.11.5 追記
翌5日は、米半導体株安を受けて日経平均が1,110円安(▲1.79%)と4日続落した一方、ダウ平均の反発や原油安を背景に幅広い銘柄が買われ、TOPIXは+1.16%と反発した。AI・半導体株と、それ以外の銘柄で明暗が分かれた1日だった。
三菱商事|新出は上方修正と1兆円の自社株買い、焦点は市況の持続
既知の材料は、LNGカナダ拡張の最終投資決定(9月29日)、米国銅鉱山の最終投資決定(10月20日)、Ayala社への追加出資(9月21日)、Blackstone系ファンドへの持分売却(11月2日)だ。決算当日の新出は、1,000億円の上方修正、1兆円の自己株式取得、ROE目標の前倒し、要求利回り未達の規模の開示である。
上方修正の源泉である銅・原料炭・原油の価格は日々公開されており、修正の方向自体はある程度読めた。読めなかったのは1兆円という還元の規模だ。強気の条件は、銅が下期想定(1ポンド620セント)を保ち、1,200億円の非特定案件が実現すること。弱気の条件は、市況反落と食品産業・米国シェールガスの不振が重なることだ。
三菱商事の株価|+7.87%の高値引けとなり、1兆円の還元規模に反応した
三菱商事も13時06分に4,508円(前日比▲5.5%)の安値をつけたが、これは市場全体の下げと重なる。
その後に切り返し、終値5,148円(+376円、+7.87%)と当日高値で引けた。TOPIX比では約8.8ポイントの超過で、出来高も2,491万株と10月の1日平均約839万株の約3倍に膨らんだ。
自己株式取得は上限1兆円、期間は2026年11月5日〜2027年7月31日の市場買付で、全数を消却する。規模は発行済株式(自己株式除く)の約6%(11月2日終値換算)だ。
2026.11.5 追記
買付が始まった5日も続伸し、終値5,274円(+2.44%、TOPIX比+1.3ポイント)。2日間の上昇率は+10.5%となった。一方、株価は年初来高値6,012円(5月15日)をなお約12%下回る。
伊藤忠商事|新出は上期実績のみ、焦点は下期の基礎収益水準
自己株式取得3,000億円以上(8月3日公表)、ACGへの出資(8月)、電通グループとの提携(9月)は既知だ。
今回の新出は上期の過去最高益、将来利益目標の引き上げ、EXIT見通しの3,000億円への増額で、通期見通しは据え置かれた。
同社は「一段上の収益水準」として四半期約2,500億円を自ら示した。これが下期も続けば基礎収益は通期約1兆45億円、連結純利益は約1兆545億円となり、計画を約1,000億円上回る(筆者試算。一過性損益とバッファーは計画通りと仮定)。強気の条件は下期も四半期2,500億円前後を保ち受取配当が戻ること、弱気の条件は化学品市況の反落と運転資金の膨張が続くことだ。
伊藤忠商事の株価|初日横ばい、2日目に+5.48%と遅れて評価された
11月4日の伊藤忠商事は、市場全体の安値と同じ13時06分に2,184円(前日比▲3.8%)をつけた後に戻し、終値2,271円と前日比0.00%で引けた。TOPIX(▲0.89%)比では約0.9ポイント上回り、出来高は2,573万株と10月の1日平均約1,510万株の約1.7倍だった。
下落相場で値を保ったが、三菱との差は約7.9ポイントに及ぶ。上期の好調は既に織り込まれ、据え置かれた通期計画に新たな上値材料はなかったと読める。残る市場買付枠約1,250億円は時価総額(約15.7兆円)の約0.8%で、三菱の還元規模とは桁が違う。PERは約16.6倍、PBRは約2.30倍で、両社の中では評価の高い側にある。
2026.11.5 追記
翌5日は一転して終値2,395.5円(+124.5円、+5.48%)と大きく上げ、TOPIX比で約4.3ポイント上回った。取引時間中には2,416.5円と、年初来高値(9月17日の2,399円)を上回る場面もあった。
通期は据え置きでも、上期最高益と下期の上振れ余地が2日目に評価されたと読める。
ただし2日間の上昇率は三菱の約半分で、残る買付枠約1,250億円も時価総額の約0.8%に留まる。
三菱商事・伊藤忠の決算Q&A|株価が安い理由・配当・据え置きの疑問に答える
決算発表後に生じやすい三つの疑問を、説明資料の数字で整理する。
- 三菱商事は決算発表で上方修正したのに、なぜ利益の質が問われるのか
-
修正額1,000億円を、資源価格・為替の+1,240億円が上回っているからだ。
事業要因は▲140億円、リサイクル・特殊要因は▲100億円で、市況を除けば見通しは下方修正に近い。加えて、下期に必要な非経常利益のうち1,200億円は案件名が示されていない。上方修正そのものより、その構成を見る必要がある。 - 伊藤忠商事は進捗61%なのに、なぜ通期予想を据え置いたのか
-
会社は据え置きの理由を明示していない。
資料から読めるのは、エネルギー・化学品の下期減速、金属での原料炭事業(北米)の回復遅れ、住生活の低進捗(46%)、損失バッファー▲400億円の維持だ。一方、情報・金融と住生活は下期偏重型とされ、下期の積み上げ余地もある。3Q決算での扱いが次の確認点になる。 - 三菱商事の株価は、なぜ伊藤忠より安く評価されているのか
-
資本効率と利益の安定性で伊藤忠が上回るからだ。
11月4日終値でのPERは三菱約15.6倍、伊藤忠約16.6倍、PBRは三菱約1.93倍、伊藤忠約2.30倍(いずれも筆者試算)。上期の年率換算ROEは三菱約13%、伊藤忠約17%で、PBRの差はほぼROEの差に沿う。加えて三菱は、今期利益の1割強が市況の上乗せで、投下資本の4割強が要求利回りに届いていないと自ら開示している。1兆円の自社株買いとROE改善が続けば、この評価差は縮む余地がある。
- 三菱商事と伊藤忠の配当は、決算でどう変わったか
-
両社とも配当予想の修正はない。
三菱商事は中間62円・期末63円の年125円で、累進配当を継続する。11月4日終値での予想配当利回りは約2.43%だ。伊藤忠商事は中間22円・期末22円の年44円以上で12期連続増配の計画、利回りは約1.94%となる。還元の上積みは、三菱が配当ではなく1兆円の自己株式取得で行い、今後の追加配分は成長投資を重点とする方針を示した。
✅PR
配当の積み上げを株式だけに頼らない選択肢として、不動産などの実物資産を裏付けにしたデジタル証券があります。株式のボラティリティとは別の資産の置き場所に最適かもしれません。仕組みと条件は【オルタナ|利回り4%の都内レジ4棟】で、目論見書など一次資料に沿って確認しています。
三菱商事・伊藤忠の決算まとめ|三菱は追い風を還元に変え、伊藤忠は現金化が次の論点
2026年度上期の商社決算は、三菱商事が市況の追い風を資本政策へ転換した決算であり、伊藤忠商事が利益の水準を一段引き上げた一方で現金化の遅れを抱えた決算だった。株価は前者に+7.87%で応え、後者を横ばいで見送った。次に注視すべき指標は次のとおりだ。
2026.11.5 追記
株価は2日間で三菱+10.5%、伊藤忠+5.5%と、ともにTOPIX(+0.3%)を大きく上回った。
三菱商事
- 下期の非特定案件1,200億円の実現と案件名(型C:数字の空白)
- 銅・原料炭価格と、2027年度の資源正常化影響約▲1,400億円(型B:実額化)
- 食品産業と米国シェールガス事業の巡航利益(型A:崩れた二点)
- 要求利回り未達約80社・4.2兆円の縮小ペース(型C:期限の空白)
伊藤忠商事
- 下期の四半期基礎収益が2,500億円水準を保つか(型D:実力値の検証)
- 持分法の受取配当と実質営業CFの回復(型C:現金の空白)
- 電通総研TOBの成否と、デジタルバリューチェーン1,000億円への道筋(型B)
- 3Q決算での通期見通しの扱い(型E:織り込みの検証)
日付つきカタリスト
- 2026年11月2日〜12月2日:伊藤忠商事による電通総研株式のTOB期間
- 2026年11月5日〜2027年7月31日:三菱商事の自己株式取得(上限1兆円、市場買付)。2027年8月31日に全数消却予定
- 2026年12月18日:伊藤忠商事「統合レポート説明会」
- 2027年1月29日:伊藤忠商事の自己株式市場買付(1,500億円枠)の期限
- 2026年度内:三菱商事のAyala社追加出資(TOB)のクロージング見込み
- 2027年2月頃:両社の第3四半期決算(日程は未公表)
未解決の論点は三つ残る。三菱の1,200億円の中身、伊藤忠の受取配当半減の理由、そして両社とも技術投資の総額と利益寄与を全社として示していない点だ。
✅ PR
筆者の資産は、商社2社だけで約2割(10.25%+9.71%)を占める。株式に偏る場合、値決めの仕組みが異なる実物資産を一部に置く選択肢もある。条件と不利な点は【オルタナ最新案件|利回り4%の都内レジ4棟】にまとめた。
参照:2027年3月期 第2四半期(中間期)決算短信|三菱商事株式会社/2026年度第2四半期 決算説明会資料|三菱商事株式会社/2027年3月期 第2四半期(中間期)決算短信|伊藤忠商事株式会社/2026年度 第2四半期 決算説明資料|伊藤忠商事株式会社/2026年度第1四半期 決算説明資料|両社(2026年8月3日)/自己株式取得及び自己株式消却に係る事項の決定に関するお知らせ|三菱商事株式会社(2026年11月4日)/2026年度 経営計画 説明資料(2026年5月1日)|伊藤忠商事株式会社/有価証券報告書(2025年度)|両社
付録|三菱商事・伊藤忠の決算説明資料を対照する
付録1 決算説明資料の対照表(ポジ/ネガ/消えた・曖昧化/前回にないポジ)
両社の第2四半期決算説明資料(11月4日)を、直前の第1四半期資料(8月3日)と比べて4区分に整理した。三菱商事は1Qで「精査」と予告した上方修正と、「変更なし」としていた還元方針を、2Qで同時に動かした。伊藤忠商事は利益の表現を一段強める一方、1Qにあった言葉がいくつか消え、現金側の数字が悪化している。
| 区分 | 三菱商事(8058) | 伊藤忠商事(8001) |
|---|---|---|
| ポジティブ | ・通期1兆2,000億円へ上方修正(史上最高益見込み) ・営業収益CF 1兆3,800億円へ上方修正 ・巡航利益は1Q約2,696億円、2Q約2,695億円と水準を維持 ・ROE12.7%で目標12%を前倒し達成見込み ・2Q単体でリサイクル益645億円(MCヘルスケア、水ing、TOYO TIRE等) ・ローソンが4年連続で上期最高益 | ・上期純利益・基礎収益ともに過去最高 ・2Qも全セグメントで基礎収益増益(1Qから連続) ・基礎収益は1Q2,495億円→2Q2,550億円と一段上の水準を維持 ・増益155社、上期最高益81社 ・赤字会社損益▲71億円に縮小(前年同期比+80億円) ・自己株式TOB1,500億円を完了 |
| ネガティブ | ・上方修正のうち事業要因は▲140億円 ・食品産業見通し990→650億円(サーモン、海外穀物、海外畜産) ・米国シェールガス:天然ガス価格下落▲240億円、生産減・コスト増▲130億円(期初見通し比) ・マテリアル500→430億円、モビリティ1,040→1,000億円 ・2Q単体の特殊要因▲128億円(金属資源▲120億円等) ・Net DER 0.38倍(1Q)→0.42倍(2Q) | ・持分法の受取配当:1Q598億円→2Q単体約102億円(前年同期約419億円) ・運転資金:1Q▲1,808億円に続き2Qも▲1,342億円の流出 ・実質営業CF 上期4,750億円(▲5.6%) ・住生活の進捗46%(北米建材が低調) ・原料炭(北米)の一時生産停止で回復遅れ ・Doleで減損▲15億円 ・還元後の実質FCF▲2,110億円、NET DER 0.52倍 |
| 消えた・曖昧になった点 | ・1Q「リスクバッファーは据え置く」→2Qで取り崩し ・1Q「サーモン養殖事業買収:1Qより利益貢献開始」→2Qは減益事業 ・特殊要因の見通し1,200→800億円、内訳説明なし ・下期非経常のうち1,200億円は「複数案件」で案件名なし ・2027年度の増益内訳は1Q(2024年度比)と2Q(2026年度比)で基準が変わり、直接比較できない ・LNGカナダ持分売却の損益額、Ayala社出資の利益貢献は未開示 | ・1Qハイライトの「ROE約15%」が2Q資料から消えた ・1Q「原料炭2案件のターンアラウンドも想定通り」→2Q「北米は回復遅れ」 ・利益計画の再掲図から「ターンアラウンド完遂済」の表記が消えた ・バッファー▲400億円は「変更なし」のみで中身の更新なし ・通期据え置きの理由説明なし ・持分法の受取配当減少の理由は記載なし |
| 前回にないポジティブ | ・上限1兆円の自己株式取得と全数消却(1Qは「還元方針変更なし」) ・要求利回り未達・赤字等の約80社・投下資本4.2兆円を開示し、トップが全件をフォロー ・入替方針先を約40社・0.4兆円と明示(1Qは入替予定約30社・約3,500億円) ・LNGカナダ拡張の最終投資決定とBlackstone系ファンドの参画 ・米国銅鉱山(Copper World)の最終投資決定、Ayala社への追加出資 ・売却回収見通し2.1→2.6兆円 | ・将来利益目標の引き上げ(デジタルバリューチェーン800→1,000億円、北米電力400→500億円、デサント250→300億円) ・EXIT見通し0.2兆円→約0.3兆円 ・電通グループとの提携、電通総研TOB(最大2,152億円) ・成長投資の積み上げが1Q約6,700億円(新規投資)→2Q約1.2兆円(CAPEX含む) ・「平均点経営」「一段上の収益水準」の表現を新設 ・ディスクロージャー優良企業(商社部門1位)、IDC Japan のAI関連アワード受賞 |
※三菱の2Q単体の数値は、上期累計から1Q実績を差し引いて筆者算出。伊藤忠の2Q単体の受取配当・運転資金も同様。
付録2 表現計数マトリクス(1Q→2Q)
三菱商事は「市況」が29回から57回へほぼ倍増し、1Qになかった「追い風」が4回現れた。上方修正の源泉を市況と自ら認めた形だ。「ROE」も5回から13回へ増え、資本効率を前面に出した。伊藤忠商事は「ハンズオン」「デジタル」が0回から登場し、逆に「上方修正」は4回から0回、「ROE」は1回から0回へ消えた。
| 表現 | 三菱 1Q(58頁) | 三菱 2Q(67頁) | 伊藤忠 1Q(40頁) | 伊藤忠 2Q(42頁) |
|---|---|---|---|---|
| 過去最高 | 1 | 1 | 20 | 25 |
| 市況 | 29 | 57 | 8 | 10 |
| 追い風 | 0 | 4 | 0 | 0 |
| 好調・堅調 | 7 | 10 | 35 | 32 |
| 悪化 | 9 | 11 | 1 | 1 |
| 低調 | 0 | 5 | 4 | 2 |
| 回復遅れ | 0 | 0 | 0 | 2 |
| 引当 | 16 | 17 | 3 | 5 |
| 減損 | 8 | 8 | 0 | 4 |
| バッファー | 2 | 1 | 5 | 5 |
| 上方修正 | 2 | 4 | 4 | 0 |
| ROE | 5 | 13 | 1 | 0 |
| 要求利回り | 4 | 5 | 0 | 0 |
| リサイクル | 39 | 48 | 1 | 1 |
| EXIT | 0 | 0 | 3 | 5 |
| ハンズオン | 0 | 0 | 0 | 4 |
| デジタル | 7 | 12 | 0 | 5 |
| AI | 6 | 7 | 0 | 2 |
※説明資料のテキスト抽出による出現回数(注記・表中を含む)。頁数が異なるため、絶対数より増減の方向を見る。
付録3 リスク→反証強度マップ
会社が示したリスクへの説明を、定量で示したもの、論理のみのもの、記載がないものに分けた。三菱商事は市況・中東を定量で示す一方、非経常利益の中身に空白がある。伊藤忠商事は為替感応度以外の多くが論理のみで、現金側の変化は記載がない。
| リスク | 会社 | 会社の説明 | 反証強度 |
|---|---|---|---|
| 資源市況の反落 | 三菱 | 2027年度に約▲1,400億円と試算、各市況の感応度を開示 | 定量 |
| 中東情勢 | 三菱 | ▲300億円の範囲内、セグメント別の影響を実現済・見込みに分けて列挙 | 定量 |
| 下期非経常1,200億円の実現 | 三菱 | 「セグメント紐付けが困難な複数案件」のみ | 記載なし |
| 米国シェールガスの収益性 | 三菱 | 期初比▲370億円の要因は開示、下期の事業再編関連損益の額は不明 | 論理のみ |
| サーモン養殖の回復 | 三菱 | 2027年度に2024年度比+約250億円の増益見通し | 定量 |
| 要求利回り未達資産の改善期限 | 三菱 | 規模(80社・4.2兆円・不足0.3兆円)は開示、改善期限は示さず | 記載なし |
| 為替 | 伊藤忠 | 3-4Q平均1円の変動で約±16億円 | 定量 |
| 中東情勢(化学品市況の反落) | 伊藤忠 | 上期+100億円、下期は減速見込み(額は不明) | 論理のみ |
| 運転資金の増加 | 伊藤忠 | 増加したセグメント名を記載 | 論理のみ |
| 持分法の受取配当の減少 | 伊藤忠 | 1Q・2Qとも説明なし(2Q単体はさらに減少) | 記載なし |
| 下期の基礎収益減速(四半期約2,000億円前提) | 伊藤忠 | セグメント別コメントのみ、全社の減速理由は説明なし | 記載なし |
| 中国(CITIC) | 伊藤忠 | 「CITICが堅調に推移」 | 論理のみ |
| 大型投資(ACG・電通総研)のリターン | 伊藤忠 | 「5年後を目途にROI8%以上」 | 論理のみ |
付録4 消えた/転じた表現(1Q:8月3日→2Q:11月4日)
直前四半期から3か月で位置づけが変わった箇所を抜き出した。三菱商事は1Qで利益貢献の開始を報告した米国シェールガスとサーモン養殖を、2Qでは減益事業に置いた。伊藤忠商事は原料炭の「想定通り」が「回復遅れ」に転じ、ハイライトからROEが消えた。中計の進捗では、三菱がROE目標の前倒しを打ち出し、伊藤忠はEXIT見通しを引き上げた。
| 会社 | 項目 | 1Q(8月3日) | 2Q(11月4日) | 変化 |
|---|---|---|---|---|
| 三菱 | 米国シェールガス事業 | 「現地7月14日に買収完了し、利益貢献開始」 | 修正見通しの「主な減益事業」(天然ガス価格下落▲240億円、生産減・コスト増▲130億円) | 転じた |
| 三菱 | サーモン養殖事業 | 「第1四半期より利益貢献開始」 | 「市況下落・コスト増加」で減益事業、食品産業見通し▲340億円 | 転じた |
| 三菱 | 中東のリスクバッファー | 「長期化の可能性も踏まえ据え置く」 | その他セグメント分を取り崩し、各セグメントへ織り込み | 消えた |
| 三菱 | 通期見通し | 「第2四半期に向けて上方修正余地を精査」 | 1兆2,000億円へ上方修正 | 予告→実行 |
| 三菱 | 株主還元方針 | 「2026年5月1日付公表内容から変更なし」 | 上限1兆円の自己株式取得、今後の追加配分は成長投資を重点 | 転じた |
| 三菱 | ROE12%以上 | 「2027年度ROE12%以上の達成に拘り」 | 「前倒しで達成見込み」(今期12.7%) | 前進 |
| 三菱 | 2027年度の絵姿 | 資源価格の反落要因は図に示さず | 資源価格・為替の正常化で約▲1,400億円と明示 | 新出 |
| 三菱 | ポートフォリオ管理 | 入替予定約30社・投下資本約3,500億円 | 入替方針先約40社・0.4兆円、要求利回り未達等約80社・4.2兆円を開示 | 拡大 |
| 伊藤忠 | 原料炭2案件 | 「ターンアラウンドも想定通りに進捗」 | 「北米事業は一時的な生産停止等による回復遅れ」 | 転じた |
| 伊藤忠 | 前期不調事業の表記 | 「ターンアラウンド完遂済」 | 「ターンアラウンド」(完遂済の語が消えた) | 消えた |
| 伊藤忠 | ROE | ハイライトに「ROE約15%」「高効率経営の継続」 | ROEの記載なし | 消えた |
| 伊藤忠 | 中東影響 | 1Q+50億円 | 上期+100億円、下期は減速見込み | 拡大 |
| 伊藤忠 | EXIT | 通期見通し0.2兆円 | 約0.3兆円(期初見通し約2,000億円) | 拡大 |
| 伊藤忠 | 成長投資の進捗 | 新規投資約6,700億円を確定(1.2兆円計画の5割超) | 約1.2兆円を積み上げ(CAPEX含む1.5兆円計画の約80%) | 前進 |
| 伊藤忠 | 通期見通し・バッファー | 9,500億円、▲400億円「変更なし」 | 9,500億円、▲400億円「変更なし」 | 不変 |

コメント
コメント一覧 (2件)
同業ということで両者の比較をされたと思いますが、もはや旧態の物流を超えて金融特にハンズオンのエクイティ投資が成長エンジンとなっている業界かと思います。
そして企業としての厚みや対外信用力そして人材という点を抜きに比較するのはいささか表面的な印象を受けます。
それらを踏まえ、この2社の今後は一言で
「先端技術の急速でダイナミックな開発と利用の速度に企業グループの有形無形の資源を有効に向け得るか」
にかかっていると思っています。どの分野であろうと、果敢にフレキシブルに実行できるか、世界基準で行えるか、です。
うまく言えませんが、バフェットが見抜いた視点が何処にあったかをもう一度徹底的に広く深く分析する誘惑に駆られています。
極めて本質的なご指摘、ありがとうございます。
おっしゃる通り、決算書の数値はあくまで『過去の結果』の集大成であり、
未来の成長エンジンは、お書きいただいた『有形無形の資源を先端技術へ適応させる速度』にあると痛感しました。
三菱の組織的な厚みと、伊藤忠の圧倒的な個の突破力。
この両者が、単なる投資会社(アセットマネージャー)を超えて、
いかに『事業経営体』としてテクノロジーを実装し、世界基準で戦えるのか。
バフェットが評価した『商社というビジネスモデルの参入障壁(モート)』が、
デジタルやGXという新しいパラダイムの中でどう進化するのか、
その視点での深掘りも今後の大きなテーマとして取り組みたいと思います。
非常に刺激をいただきました。