この記事では、金利上昇で不動産株がどう動くかを、4つの事業の型に分けて検証します。
対象は、利上げで保有株が下がり、不動産株を買い増すか、別の形で不動産を持つかを迷っている方です。
今回は、日銀の公表資料、各社の決算短信・説明資料、その他アナリストレポートを照らし合わせました。金利上昇が不動産株に与える影響を整理したうえで、家賃の上昇を直接受け取る選択肢として、Jリートと三井物産グループのデジタル証券「オルタナ」も比べます。
オルタナを10万円で1口試す場合は、物件の借入比率(LTV)と途中売却の条件を先に確かめてください。
※この記事にはプロモーション(広告)が含まれます。
この記事でわかること
- 金利上昇で不動産株の明暗を分ける、4つの事業の型
- 野村不動産・スター・マイカ・カチタス・ムゲンエステートの直近決算
- 不動産株では受け取れない「家賃の上昇」を、10万円から乗る方法
- オルタナの償還実績と、金利上昇で分配金がどれだけ動くかの試算
筆者の保有状況(2026年10月27日時点)
野村不動産HD(3231):3,000株
スター・マイカHD(2975):1,000株
ムゲンエステート:売却済
カチタス:売却済
オルタナ:口座開設済み、新規案件を物色中
金利上昇でも不動産株は型によって明暗が分かれる
金利上昇が不動産株に与える影響は、一律ではありません。借入の組み方と、誰に何を売るかで、同じ利上げの効き方が変わります。2026年に入り不動産株は全般に売られましたが、各社の決算には増益と減益が混在しています。
もう1つ見落とされやすい点があります。住宅の売買価格が調整に入っても、家賃は上がり続ける見通しです。家賃の上昇を受け取るのは、不動産会社の株主ではなく物件の持ち主です。今回は、金利と住宅市場の現状→4つの型の決算→家賃を受け取る持ち方、の順に確かめます。
利上げ後も実質金利はマイナス圏で不動産株を下支え
日銀は2026年9月18日、政策金利を1.00%から1.25%へ引き上げました(賛成7・反対2)。6月の利上げから3か月での実施で、利上げのペースは速まっています。
ただ、物価と比べると景色が変わります。全国の消費者物価(生鮮食品を除く)は2026年8月に前年同月比1.7%上昇しました。政策金利から物価上昇率を引いた実質金利は、まだマイナス圏です。
筆者は、この状態を不動産にとって逆風一色とは見ていません。お金を借りるコストが物価の伸びに追いついていない以上、実物資産を持つ意味は残るからです。
ただし、日銀は利上げを続ける姿勢を示しています。10月29〜30日の会合(本稿執筆時点で結果は未公表)と、12月までの追加利上げが次の焦点です。
参照:日本銀行「当面の金融政策運営について(2026年9月18日)」/総務省「2025年基準 消費者物価指数 全国 2026年8月分」
金利上昇で住宅市場は価格調整と供給縮小が進む
金利上昇を受け、日本の住宅市場は価格調整と供給縮小の局面に入りつつあります。
📣 要点は次の3つです。
- 政策金利が2%前後まで上がると、家計が借りられる額は約2割減る(筆者試算)
- 最も明確に調整しているのは東京都区部の中古マンションで、2026年9月時点で取引量は6か月連続、取引価格は5か月連続で前年を下回った
- 一方で、建設費の高騰で新築は供給が絞られ、家賃は上昇基調が続く見通し
筆者が注目するのは、下がっている中心が強気の売り出し価格だという点です。
実際の成約価格は、都区部を除けばまだ大きく崩れていません。新築を作りにくい供給制約があるため、価格が一定程度下がれば実需の買いが入る構造です。価格が大きく崩れる前提で不動産株を一括りに売る見方には、筆者は与しません。
3つ目の家賃の見通しは、後半の「持ち方」の比較で効いてきます。
不動産株は割安なPER一桁台で買い手待ち
業績が悪くないのに、不動産株は低い評価で放置されています。筆者の保有2社では、野村不動産がPER約8.7倍・配当利回り約5.02%(877.3円)、スター・マイカがPER約7.38倍・配当利回り約4.05%(1,260円)です。
割安なのは確かです。ただ、割安なだけでは株価は上がりません。株価が上がるには、後から高い値段でも買いたい投資家が現れるきっかけが要ります。いまの市場の資金は半導体・AIへ向かっており、不動産株にはそのきっかけがまだ見えていません。
割安株が割安なまま放置される「バリュートラップ」は、利上げ局面の不動産株で起きやすい現象です。不動産株を持つなら、決算の改善や利上げの打ち止め観測など、何が評価を変えるのかを自分で特定しておく必要があります。
注:各社株価は(2026年10月27日終値)
不動産銘柄は顧客とアセットで4つの型に分かれる
不動産銘柄を「不動産」と一括りにすると、利上げの影響を読み違えます。筆者は、①顧客が個人の実需か投資家か、②扱う不動産が住宅かオフィス・ホテルか、の2軸で分けて見ています。
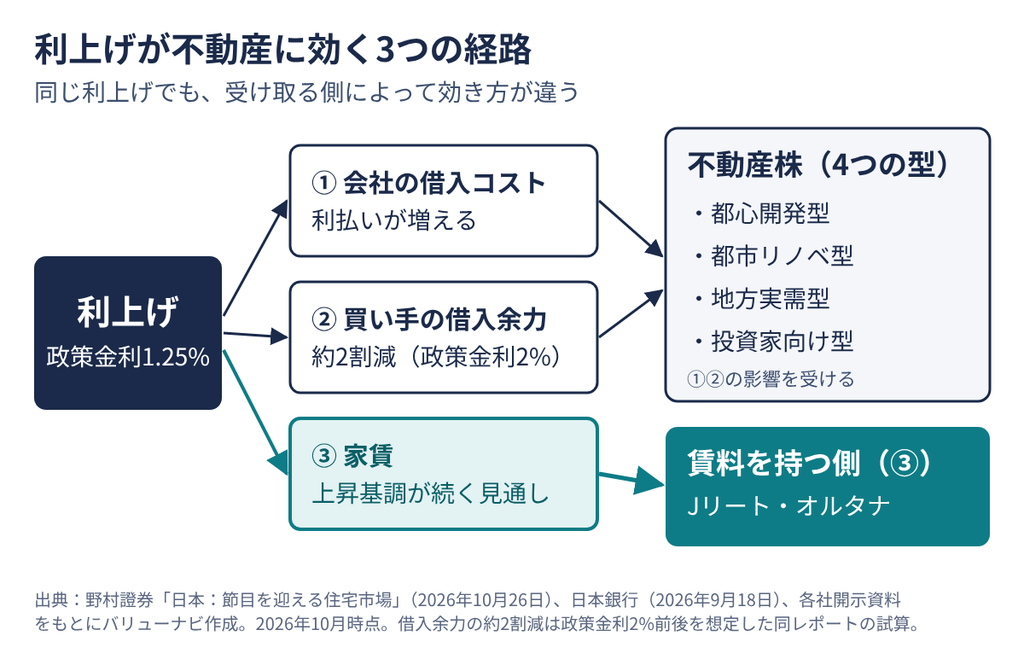
利上げは会社の借入コスト・買い手の借入余力・家賃の3つの経路で不動産に効き、不動産株の4つの型と賃料を持つ側で影響が分かれることを示す図
※図の作成:各社開示資料をもとにバリューナビ作成。2026年10月時点。借入余力の約2割減は、政策金利2%前後を想定した試算です。
| 型 | 主な顧客 | 扱う不動産 | 利上げの効き方 | 代表銘柄 |
|---|---|---|---|---|
| 都心開発型 | 個人(分譲)+企業テナント(賃貸) | 都心のマンション・オフィス | 固定金利の借入で時間をかけて効く。賃料改定で転嫁 | 野村不動産(3231) |
| 都市リノベ型 | 個人の実需+投資家 | 首都圏の中古マンション | 在庫を借入で持つため、利払いと回転の速さが直結 | スター・マイカ(2975) |
| 地方実需型 | 地方の個人の実需 | 地方の中古戸建 | 新築との価格差が大きいほど需要が残る | カチタス(8919) |
| 投資家向け型 | 国内外の投資家 | 都心の一棟・高価格帯 | 投資マネーの後退が売れ行きに直撃 | ムゲンエステート(3299) |
| (参考)賃料を持つ側 | ― | オフィス・ホテル・住宅などの賃貸物件 | 借入金利は分配に効くが、家賃の上昇も受け取る | 三井オルタナ、Jリート |
※2026年10月時点の各社開示資料をもとに筆者が分類。株式ではない「賃料を持つ側」は、後半の「不動産株では金利上昇下の家賃上昇を受け取れない」で比べます。
4つの型は、いずれも不動産を開発するか、買い取って売る会社です。株主が受け取るのは、その事業の利益です。一方、機関投資家が売買する都心のオフィスやホテルは、これまで個人が株以外の形で持ちにくい領域でした。この「賃料を持つ側」を、表の最下段に置いています。
買取再販の会社は、仕入れた物件をどれだけ速く売り切れるかで利益が決まります。中古マンションの取引が細る局面では、目先の業績が傷みやすい業態です。野村證券のレポートも、短期売却への課税強化案や投資マネーの後退で、中古マンション市場にピークアウト感が出ていると指摘しています。同じ買取再販でも、在庫の回転と顧客層で差が開く点を、次の決算で確かめます。
利上げ局面の不動産株4社を最新決算で検証
利上げ局面の不動産株4社の直近の数値を、1つの表にまとめました。
| 項目 | 野村不動産 | スター・マイカ | カチタス | ムゲンエステート |
|---|---|---|---|---|
| 型 | 都心開発 | 都市リノベ | 地方実需 | 投資家向け |
| 直近決算 | 27/3期2Q(中間期) | 26/11期3Q | 27/3期1Q | 26/12期中間期 |
| 業績の動き | 事業利益の通期進捗33.3%(前年同期41.2%)。通期予想は1,500億→1,530億円に上方修正 | 3Q累計の経常利益88.9億円で通期予想87.7億円を超過(予想は据え置き) | 営業利益55.6億円(前年同期比+28.4%) | 営業利益が前年同期比49.4%減、通期予想を下方修正 |
| 金利への備え | 固定金利比率83.9%・平均残存5.3年(26/3期末)。有利子負債は1兆7,109億円(2Q末) | ヘッジ固定化比率 約70%→約60% | 自己資本比率53.3% | 海外投資家向けの販売減を国内実需で補う方針 |
| 見るべき点 | 下期に偏った計画の進捗(下期必要額1,021億円、前年下期比+17.8%) | 借入の伸びと在庫回転の釣り合い | 新築との価格差の維持 | 国内・地方向けの回復速度 |
(注)決算の数値は、11月発表の最新決算の内容に更新します。 ※出典は各社の決算短信・決算説明資料(各決算期)。株価指標は変動するため表に含めていません。投資判断を勧めるものではありません。
野村不動産は固定金利で利上げの影響を時間で薄める
野村不動産の有利子負債は1兆7,109億円(27/3期2Q末)と巨額です。ただ、83.9%が固定金利で、平均残存は5.3年あります(26/3期末)。利上げは、借入が満期を迎えるたびに新しい金利へ置き換わる形で、数年かけて効いてきます。
稼ぎ方も利上げに強い形です。都市開発の賃貸売上は2Q累計398億円(前年同期比+11億円)に増え、会社は賃料の引き上げで金利コスト増を上回る利益成長を目指しています。
筆者の試算では、政策金利が3%まで上がっても、変動金利部分の利払い増は通期営業利益予想の約3.3%にとどまります。野村證券も、大手デベロッパーは都心の再開発に強いと評価しています。
懸念は金利よりも利益の出方です。2Q累計の事業利益の進捗は33.3%で、前年同期を7.9ポイント下回りました。下期に1,021億円が必要で、3Q決算で巻き返しが見えるかが関門です。
スター・マイカは利上げ局面でも仕入れを拡大
都市リノベ型のスター・マイカは、入居者がいるまま中古マンションを買い取り、賃料を受け取りながら退去を待ってリノベーションし、売却します。保有中に賃料が入るため、純粋な買取再販より売れ行きの影響を受けにくい事業です。
3Q累計(2026年9月30日発表)の経常利益は88.9億円で、通期予想の87.7億円をすでに超えました。会社は予想を据え置いています。
一方で、利上げ局面にもかかわらず攻めに出ています。有利子負債は前期末比22.3%増の987.8億円に膨らみ、ヘッジ固定化比率は約70%から約60%へ下がりました。3Q累計の購入額756億円は、前期1年分の628億円を9か月で超えています。
支えは在庫の回転と含み益です。商品化日数は2年前の149日から94日へ短縮し、販売用不動産1,232.4億円に対し含み益は339億円あります。ただし3Qでは高価格帯物件の回転が鈍り、1億円以上の自社物件の成約率は2Qの約31%から9%へ落ちました。この鈍化が長引くかどうかが分かれ目です。
カチタスは利上げ後も増収増益を確保
地方実需型のカチタスは、地方の空き家などの中古戸建を買い取り、リフォームして販売します。顧客は、新築に手が届かない地方の実需層です。
27/3期1Q(2026年8月7日発表)は、売上高439.6億円(前年同期比+25.4%)、営業利益55.6億円(同+28.4%)と増収増益でした。通期は営業利益210億円(前期比+14.9%)を見込みます。前期の決算説明資料では、地方の新築平均とカチタスの平均販売価格の差が1,761万円まで開いたと示されています。
野村證券のレポートは、地方の住宅市場を人口流出で厳しいと見ています。大手住宅メーカーが都市部へ営業エリアを絞る動きも出ています。筆者はこれを両面で読みます。地方の需要が細る逆風である一方、新築の供給が減るほど、手頃な再生住宅の受け皿としての役割は強まるからです。戸建は価格の低下余地が小さいという同レポートの分析も、追い風になります。
ムゲンエステートは利上げで減益、国内実需へ転換
投資家向け型のムゲンエステートは、都心の一棟物件や高価格帯の物件を買い取り、国内外の投資家に販売してきました。利上げと投資マネーの後退を、最も直接に受ける型です。
26/12期1Qでは、海外投資家向けの売上が前年同期比67.7%減りました。中間期の営業利益は前年同期比49.4%減で、会社は通期予想を下方修正しています(営業利益は前回予想比30.7%減)。
会社は、海外投資家への依存を減らし、国内投資家と実需層へ販売先を切り替える方針を示しています。1Qには地方圏の売上が前年同期比317.9%増え、地方への分散も始まりました。
筆者は2026年2月に買い、夏までに売却しました。同じ買取再販でも、実需と回転で稼ぐ会社は残し、景気と金利に最も敏感な投資家層に頼る会社は外す判断です。国内実需向けの販売が、どの速さで穴を埋めるかが次の決算の焦点です。
不動産株では金利上昇下の家賃上昇を受け取れない
金利上昇の局面で4社の決算を並べると、業績を揺らしたのは売れ行きと借入でした。逆に、賃貸事業を持つ会社の資料で崩れていないのが家賃です。野村不動産は改定のたびに賃料を引き上げ、スター・マイカは売却を待つ間の賃料収入が下支えになっています。
ただし、不動産株の株主が受け取るのは会社の利益と配当であり、家賃そのものではありません。家賃の上昇を直接受け取れるのは、物件の持ち主です。個人が株以外の形で賃貸物件を持つ方法には、Jリートと、三井物産グループの三井物産デジタル・アセットマネジメントが運営するデジタル証券「オルタナ」があります。
オルタナは、オフィスやホテルなど特定の大型物件を裏付けにした証券を、10万円から購入できる仕組みです。
筆者は長い目で見て、土地や建物のような現物資産が見直されると考えています。AIの普及でサイバー攻撃のリスクが高まるほど、デジタル上の資産だけに頼る不安は増すからです。その現物の賃料を、株とは別の枠で持つ方法を比べます。
利上げ局面でも家賃は上昇基調が続く見通し
筆者は、住宅価格が調整しても家賃は上昇が続く可能性が高いと見ています。
理由は2つあります。
- 借りられる額が減って家を買えない世帯が賃貸にとどまり、賃貸需要が増える
- 長い目で見ると、家賃の伸びは賃金の伸びとおおむね連動してきた
家賃が前年より上がった都市の割合も、近年は上昇傾向にあります。売買価格が金利で揺れても、賃料収入は相対的に底堅い。これが、物件の持ち主の側に立つ意味です。
オルタナを運営する三井物産デジタル・アセットマネジメントの代表も、利上げの背景には物価高と景気の強さがあり、いまは家賃も物件価格も上がっている局面だと説明しています。住宅は入れ替えや更新のたびに、ホテルは宿泊料金をほぼ毎日見直せるため、賃料を上げやすいとの説明です。
不動産株・Jリート・オルタナは持つものが違う
不動産株・Jリート・オルタナは、同じ「不動産への投資」でも持つものが違います。3つの違いを表にしました。
| 項目 | 不動産株 | Jリート | オルタナ(デジタル証券) |
|---|---|---|---|
| 持つもの | 不動産会社の事業 | 賃貸物件の集合(投資法人) | 特定の大型物件(信託受益権) |
| 主な収益 | 開発・販売・賃貸の利益(配当) | 賃料収入(分配金) | 賃料収入(分配金)と運用終了時の売却損益 |
| 価格の決まり方 | 株式市場で毎日 | 株式市場で毎日 | 鑑定評価を基礎に年2回程度 |
| 自分の借入 | 不要 | 不要 | 不要 |
| 途中の換金 | いつでも市場で売却 | いつでも市場で売却 | 原則年2回の申込期間に運営会社へ買取申込(受取額は基準価額の約97%、買取は保証されない) |
| NISA | 成長投資枠で可 | 成長投資枠で可(一部除く) | 対象外 |
| 最低投資額の目安 | 銘柄により数万〜数十万円 | 数万円〜 | 10万円から |
※2026年10月時点の各公式資料・目論見書・国税庁の情報をもとに作成。いずれも元本は保証されません。手数料は商品・証券会社により異なります。
オルタナの価格が日々動かないのは、鑑定評価が年2回程度しか見直されないためです。値下がりが見えにくいだけで、リスクが小さいわけではありません。一方、株価に振り回されずに賃料を受け取る持ち方としては、不動産株やJリートにない特徴です。
オルタナの仕組みと株・預金・REITとの違いは、オルタナ(三井物産)の仕組みと株・預金・REITとの違いで詳しく比べています。
オルタナの償還4案件はいずれも想定利回りを上回った
オルタナを候補に入れる根拠として、筆者が最も重く見るのは償還実績です。2026年10月時点で公式サイトに掲載されている償還済み4案件は、いずれも年率の実績が想定を上回りました。
| 案件名 | 運用期間(想定→実績) | 利回り年率(想定→実績) | 10万円あたりの受取総額 |
|---|---|---|---|
| 浅草 | 5年0か月→1年3か月 | 4.3%→6.1% | 107,644円 |
| 横浜 | 4年11か月→1年11か月 | 3.5%→5.0% | 109,453円 |
| 日本橋・人形町 | 4年10か月→2年4か月 | 3.0%→5.0% | 111,763円 |
| 浅草・まちなか旅館 | 5年0か月→1年9か月 | 4.0%→6.6% | 111,557円 |
※出典:ALTERNA(オルタナ)「償還実績」(2026年10月時点)。税引前。過去の実績は将来の成果を約束するものではなく、元本・利回りは保証されません。
金利が上がった局面の説明もあります。運営会社の代表は、初期の案件では実際に払う金利が組成時より1〜1.5%程度上がったと説明しています。それでも賃料の上昇と、組成時に積んだ予備枠で吸収し、配当が予想分配金を下回った案件はないとの認識です。不動産株が利上げで売られた期間に、賃料を受け取る側はこうした結果を出していました。
一方で、4案件はいずれも不動産価格が堅調な時期に売却を終えており、運用期間は想定の半分以下でした。代表も、予備枠には限界があり余裕は小さくなりつつあると述べています。利上げが続く局面での実績は、これから積み上がる段階です。
参照:ALTERNA(オルタナ)「償還実績」


オルタナの分配金は条件付きで株の損失と通算可
株を持つ方にとって見落とせないのが、税金の扱いです。オルタナの分配金は20.315%の源泉徴収で、特定受益証券発行信託の要件を満たすことを条件に、上場株式等と同じ課税の枠組みが適用されます。申告分離課税を選べば、上場株式の売却損と損益通算できます。
利上げ局面で不動産株に含み損を抱えた方が、売却損を確定させたうえで、オルタナの分配金と相殺する使い方も考えられます。不動産クラウドファンディングの分配金は原則として雑所得(総合課税)で、株の損失とは通算できません。ここが大きな違いです。
不利な点も確かめておきます。
- NISA口座では買えない(課税口座で持つ前提)
- 想定利回りに元本払戻金(利益超過分配)を含む案件がある
- 人気案件は抽選で、仮申込の後に入金が必要
- 運用会社・受託者・記録システム(Progmat)のリスクがある
参照:国税庁「上場株式等の配当等に係る課税」/目論見書(名古屋・プライムオフィス、2025年11月)
金利上昇はオルタナの分配金にも効く
オルタナも金利上昇と無縁ではありません。物件の購入資金の一部を銀行から借りているため、借入金利が上がれば利払いが増え、分配金には下げる力が働きます。影響の大きさは、物件価格に対する借入の割合(LTV)で決まります。
| 借入金利の上昇幅 | 分配利回りの低下幅(概算) | 10万円あたりの年間分配の減少(税引前) |
|---|---|---|
| +0.5% | 約0.73ポイント | 約730円 |
| +1.0% | 約1.46ポイント | 約1,460円 |
※計算式:分配利回りの低下幅 ≒ LTV÷(1−LTV)×借入金利の上昇幅。名古屋・プライムオフィスの目論見書(2025年11月)に記載のLTV59.4%を使用。元本10万円、1年あたりの単年の変化、税引前、手数料は考慮しない。賃料は一定、借入は全額変動金利で金利ヘッジなしと置いた筆者の概算です。実際の分配は賃料・費用・借入条件で変わり、利回りは保証されません。
運営会社の代表は、借入50%の場合で金利が1%上がると分配が1%下がると説明しています。上の計算式でLTV50%とした結果と一致します。代表によると、オルタナのLTVは50〜70%程度です。
不動産株の利払い増は、まず会社の利益を通じて株価に効きます。オルタナでは、利払い増がそのまま分配金に効きます。どちらも金利の影響は受けるため、案件ごとのLTVと金利の条件を目論見書で確かめてから判断してください。金利上昇時の分配と元本割れの条件は、三井物産のオルタナの元本割れと金利上昇の検証で詳しく試算しています。
参照:受益権発行届出目論見書(名古屋・プライムオフィス、2025年11月)/三井物産デジタル・アセットマネジメント「オルタナラジオ番外編(代表対談)」(2026年10月)
金利上昇局面の不動産株は値動きの許容度で選ぶ
金利上昇局面で不動産株とどう付き合うかは、値動きをどこまで受け入れられるかで決まります。筆者は次の3つに分けて考えています。
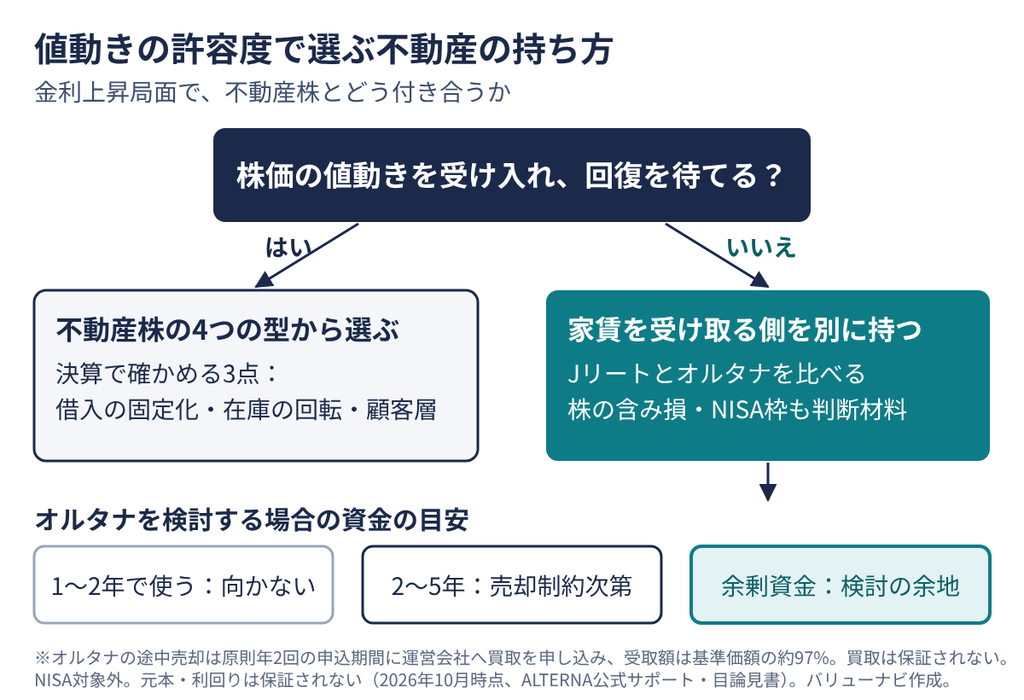
株価の値動きを受け入れられるかで、不動産株の4つの型から選ぶか、家賃を受け取る側を別に持つかを分け、オルタナを検討する場合の資金の目安を示す判断フロー
※オルタナの途中売却は原則年2回の申込期間に運営会社へ買取を申し込む方法で、受取額は基準価額の約97%です。買取は保証されません。NISA対象外で、元本・利回りは保証されません(2026年10月時点、ALTERNA公式サポート・目論見書)。
| あなたの状況 | 考え方 | 次に確かめること |
|---|---|---|
| 個別株の値動きを受け入れ、回復を待てる | 4つの型から、借入の固定化と賃料の値上げ力がある会社を選ぶ | 決算説明資料の有利子負債・固定金利比率・平均残存年数 |
| 株の値動きに疲れた、または株の含み損を抱えている | 家賃を受け取る側の資産を、株とは別に持つ | オルタナの目論見書のLTV・金利条件・運用期間 |
| NISA枠を使い切り、課税口座の置き場を探している | NISAで持てないオルタナも候補に入る | 少額で持てる不動産の換金性と税金の違い |
資金を動かさない期間も判断の軸になります。
- 1〜2年以内に使う資金:オルタナは向きません
- 2〜5年で使う可能性がある資金:途中売却の制約(年2回・約97%・買取は保証されない)を受け入れられるかで判断します
- 想定運用期間中は使わない余剰資金:検討の余地があります
Jリート・不動産クラウドファンディング・オルタナなど、少額で持てる不動産の換金性と税金の違いは、少額不動産投資5つの比較で整理しています。
オルタナは募集前の口座準備から1口購入まで
家賃を受け取る側としてオルタナを試すと決めたら、購入までの流れを先に押さえておきます。人気案件は抽選で、募集が始まってから口座を開くと間に合わないことがあるためです。
- 口座を開設する(募集開始前に済ませておく)
- 募集中の案件の目論見書で、物件・LTV・金利の条件・運用期間を確かめる
- ALTERNA口座へ事前に入金する
- 仮申込をする
- 当選発表を待つ(落選時は資金が口座で待機し、「再販売」で申し込める場合がある)
- 購入を申し込み、10万円で1口を約定させる
10万円は利益を狙う資金ではなく、分配の出方と基準価額の動きを自分の目で確かめる検証の1口として考えるのが筆者の立場です。オルタナの評判や元本割れのリスクは、三井物産のオルタナは怪しい?評判・償還実績の検証でまとめています。
金利上昇と不動産株に関するQ&A
- 利上げで不動産株にはどんな影響がありますか?
-
影響は会社の借入と事業の型で分かれます。固定金利で長く借りている会社や、賃料を上げられる資産を持つ会社は、利上げの影響を時間をかけて吸収できます。在庫を借入で持つ買取再販や、投資家向けに販売する会社は、利払いと売れ行きの両面で影響を受けやすくなります。
- 不動産株のPERが低いのはなぜですか?
-
金利上昇への警戒から、業績が伸びている会社も含めて売られているためです。割安でも、買われるきっかけがなければ評価は戻りません。決算の進捗や利上げの打ち止め観測など、何が評価を変えるかを確かめてから判断してください。
- Jリートと不動産株はどちらが金利に弱いですか?
-
一般に、Jリートのほうが金利の影響を受けやすいとされます。利益のほぼ全額を分配するため内部留保で成長資金を賄えず、借入金利の上昇が分配金を直接削るからです。ただし、Jリートには賃料収入から分配を受け取れる利点があります。
- オルタナはNISAで買えますか?
-
買えません。目論見書でNISA口座の対象外と明記されており、課税口座で持つ前提です。その代わり、条件を満たせば申告分離課税を選び、上場株式の売却損と損益通算できます。
- オルタナはいつでも買えますか?
-
案件ごとの募集期間に申し込みます。人気案件は抽選で、事前入金が必要です。落選した案件や口座開設前に募集された案件は、「再販売」で申し込める場合があります。
- 不動産株の配当とオルタナの分配金の税金は違いますか?
-
課税口座ではどちらも20.315%の源泉徴収で、上場株式等の課税の枠組みに入ります(オルタナは特定受益証券発行信託の要件を満たす場合)。違いは、不動産株はNISAで非課税にできる一方、オルタナはNISAの対象外という点です。
まとめ|金利上昇の不動産株は型で選び賃料は別に持つ
金利上昇で不動産株が一律に下がるわけではありません。同じ利上げでも、都心開発型は借入の固定化と賃料改定で時間をかけて吸収し、投資家向け型は売れ行きに直撃を受けます。不動産株を持つなら、4つの型のどこに属するかと、借入の固定化・在庫の回転・顧客層の3点を決算で確かめることが先決です。
一方、不動産株で手に入るのは会社の事業であり、家賃の上昇そのものではありません。住宅価格が調整しても家賃の上昇基調は続く見通しで、賃料を受け取る側の資産を株とは別に持つ意味は大きくなっています。
オルタナであれば、株式市場の値動きから切り離して大型物件の賃料を受け取れます。株の値動きに疲れた方や、株の損失との通算を考えたい方は、案件の目論見書で利回りの内訳とLTVを確かめたうえで、10万円の1口から検証するとよいでしょう。
✅ 株とは別枠で賃料を受け取る仕組みは、三井物産のオルタナ投資とはで整理しています。注;11月中旬に、各社の最新決算と日銀会合の結果を反映して更新します。
免責:この記事は公開情報と筆者の保有・売買記録にもとづく見解であり、投資勧誘・投資助言を目的としたものではありません。試算は筆者によるもので、実際の影響を保証するものではありません。投資元本は保証されず、利回りは予想です。投資判断はご自身で行ってください。
出所:日本銀行「当面の金融政策運営について」(2026年9月18日)/総務省「消費者物価指数」(2026年8月分)/野村證券「日本:節目を迎える住宅市場」(2026年10月26日)/野村不動産ホールディングス 2027年3月期第1四半期決算説明資料/スター・マイカ・ホールディングス 2026年11月期第3四半期決算短信・決算説明資料(2026年9月30日)/カチタス 2027年3月期第1四半期決算短信(2026年8月7日)・2026年3月期決算説明資料/ムゲンエステート 2026年12月期第1四半期決算説明資料・中間期決算短信/受益権発行届出目論見書「三井物産グループのデジタル証券〜名古屋・プライムオフィス〜」(2025年11月)/三井物産デジタル・アセットマネジメント「オルタナラジオ番外編(代表対談)」(2026年10月)/筆者の売買記録

コメント