この記事では、三井物産のオルタナで元本割れが起きる条件を検証します。
対象は、利上げが続くなかで、株や投資信託とは別の分散先を探している方です。1〜2年以内に使う資金で運用したい方や、元本割れを受け入れられない方には向きません。
今回は、名古屋・プライムオフィスの目論見書、運営会社の公式資料、代表の説明を照らし合わせました。金利上昇による分配金の低下幅を試算し、三井物産のオルタナの元本割れを分配と合わせて判断する方法を示します。10万円で1口試す前に確かめたい項目も整理しました。運営者自身も2026年10月に口座を開設し、代表の説明を視聴して目論見書の記載と照合しました。
この記事からわかること
- 三井物産のオルタナで元本割れが起きる条件
- 金利上昇と不動産下落論に、運営がどう備えているか
- 元本割れを許容できる人と、1口試す前の確認項目
【PR】募集中の案件の目論見書と償還実績は、公式サイトで確認できます。
▶ALTERNA(オルタナ)
三井物産のオルタナが元本割れしうる条件
三井物産のオルタナは元本保証のない有価証券です。元本割れが起きるのは、主に運用の終わりに物件を取得額より安く売ったときで、運営会社はその局面への備えを持っています。
元本割れは売却額が取得額を下回ると起きる
オルタナは、投資家の出資と銀行からの借入で不動産を取得し、賃料収入から分配金を払います。運用期間の終わりに物件を売り、借入を返した残りが投資家に戻る仕組みです。
売却額が取得時の価格と手数料の合計を下回ると、戻る額は出資額に届きません。
三井物産デジタル・アセットマネジメント代表取締役社長の上野貴司氏も、値下がりした価格で売れば株と同じように元本割れは起こり得ると説明しています。裏を返せば、値上がりした価格で売れれば、分配に加えて売却益も得られます。
事実、2026年10月時点で償還済みの4案件は、いずれも想定を上回る実績で運用を終えました。
筆者も購入を検討|口座を開きオンライン説明を確かめた
本記事の筆者は、2026年10月にオルタナの口座を開設しました。口座保有者向けの代表の解説(2026年10月19日公開)と公式番組の対談を視聴し、目論見書の記載と照合しています。今回の「文京区目白台」は締め切りに間がなく、見送りましたが、次回物件以降で進めていきます。
対談の番組MCは、自身もオルタナに3,800万円を投資している投資家です。そのMCが代表にぶつけたのが、次の問いでした。
不動産市況に逆風が吹いたときにオルタナはどうなるのか
株や投信で資産を作ってきた投資家なら、まず浮かぶ疑問でしょう。以下では、この問いへの代表の答えを、目論見書と市況のデータで1つずつ確かめます。
✅ 今回の検証で使った主な数値を、先に表にまとめました。
| 項目 | 内容 | 出典 |
|---|---|---|
| 検証に使った案件 | 名古屋・プライムオフィス | 目論見書(2025年11月訂正分) |
| LTV(借入比率) | 59.4% | 同上 |
| 借入金利 | TIBOR基準の変動金利 | 同上 |
| 分配金の課税 | 20.315%の源泉徴収 | 同上/国税庁 |
| 途中売却の受取額 | 基準価額の約97% | ALTERNA公式サポート |
| NISA | 対象外 | 目論見書 |
※2026年10月時点。数値は案件ごとに異なります。投資元本と利回りは保証されません。
オルタナの元本割れリスクは個人の売買と別市場で決まる
「不動産は高すぎる」「下がり始めた」と伝える報道の多くは、個人が売買する中古マンションの話です。三井物産のオルタナが扱う大型物件は、プロ同士が売買する別の市場で価格が決まります。
下落が目立つのは個人間の中古マンション市場
東京都の中古マンションは、2026年9月度の成約㎡単価が前年同月比1.6%下がり、2か月続けて前年を下回りました。成約件数も30.1%減っています。
代表は、個人の住まいの売買には「夢やロマン」が価格に乗ると説明しています。住む場所への思い入れや所有欲が、利回りとは別に価格を押し上げるためです。いま「高すぎる」と言われているのは、主にこの期待が乗りすぎた市場だという見方です。
プロ間の売買には融資と鑑定の規律がある
代表によると、オルタナが扱う100億〜500億円規模の物件は、売り手も買い手も機関投資家が中心です。銀行の融資は評価額の7割程度が事実上の上限で、決算期ごとに返済余力(DSCR)の審査もあります。第三者の鑑定評価も入り、これらがそろわないと売買は成立しません。
代表によると、リーマン・ショック前には評価額の110%まで融資した例もありました。いまは規律が格段に厳しく、期待だけで価格が上乗せされにくい市場だと説明。ただし規律があっても、市況全体が崩れればプロ間の価格も下がります。
オルタナの利回りは金利上昇に賃料と予備枠で備える
金利が上がると、オルタナの分配金には下げる力が働きます。ただし不動産の価格と分配は金利だけで決まらず、賃料の上昇と、組成時に積んだ予備枠がその影響を受け止めます。
金利上昇だけで不動産価格は決まらない
日銀は2026年9月18日、政策金利を1.25%へ引き上げ、長期金利も3%台に上がりました。不動産の価格は将来の賃料を利回りで割り戻して決まるため、賃料が同じなら金利上昇は価格を押し下げます。
一方で代表は、利上げの背景には物価高と景気の強さがあり、いまは家賃も物件価格も上がっている局面だと説明しています。価格は金利の下押しと賃料の押し上げの綱引きで決まり、「金利上昇=価格下落」だけで見ると判断を誤るという指摘です。代表は今後の利上げ幅を0.5〜1%程度と見ています。
参照:日本銀行「当面の金融政策運営について(2026年9月18日)」/財務省「国債金利情報」/三井物産デジタル・アセットマネジメント「オルタナラジオ番外編(代表対談)」
金利1%上昇するとどうなるか|影響は借入の割合で決まる
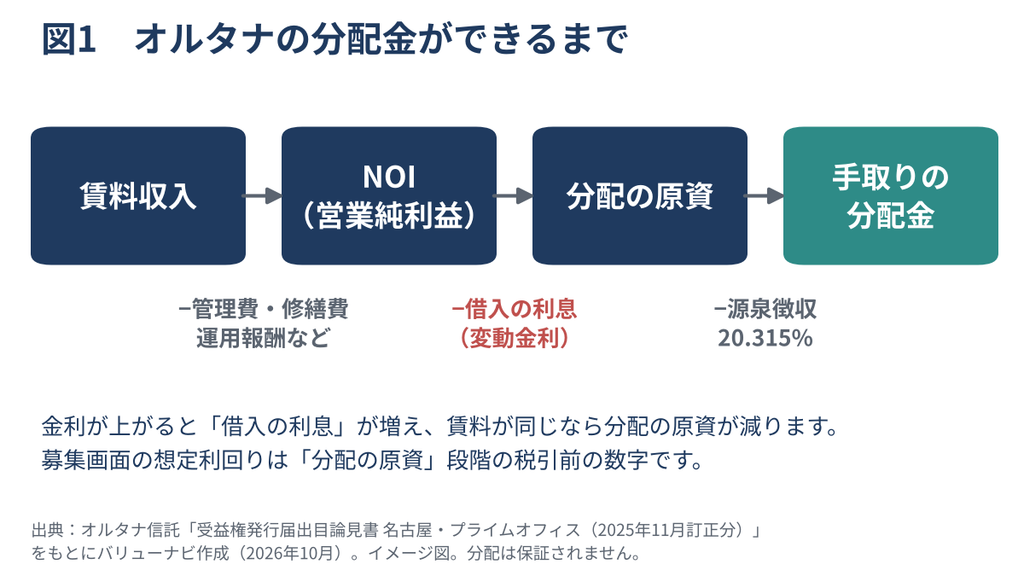
オルタナの分配金は、賃料収入から管理費や修繕費を引き、借入の利息を払った残りが原資です。名古屋・プライムオフィスの借入はTIBORを基準とする変動金利で、代表によると3か月または6か月ごとに見直されます。
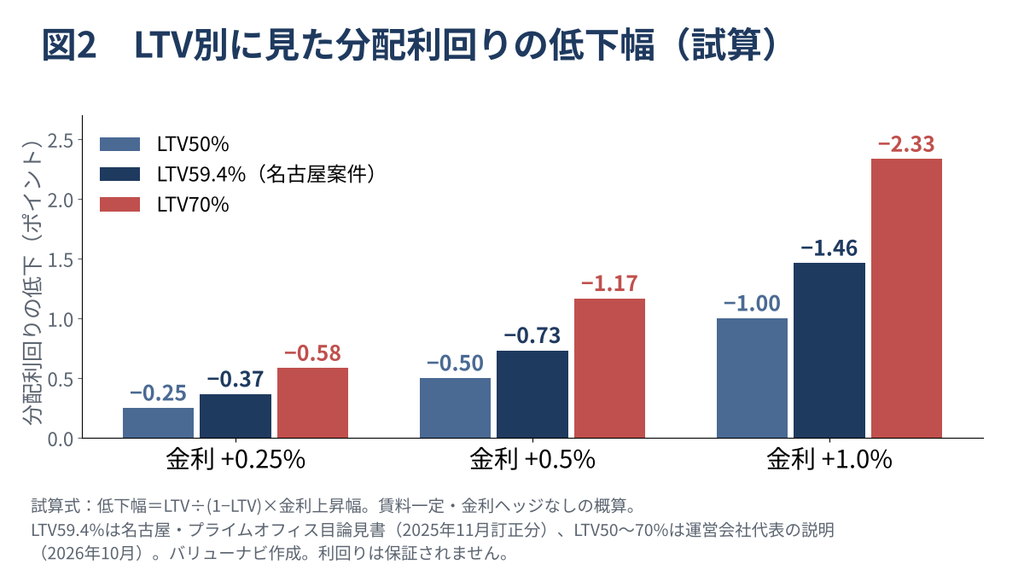
賃料が同じなら、影響の大きさは物件価格に対する借入の割合(LTV)で決まります。
バリューナビの検証
分配利回りの低下幅 ≒ LTV÷(1−LTV)×金利の上昇幅
LTV50%のとき係数1.0。代表の説明(借入50%なら金利1%で分配1%低下)と一致しました。(賃料一定・金利ヘッジなしの前提による概算)
名古屋・プライムオフィスはLTV59.4%で、約1.5ポイントの低下です。代表の説明では、オルタナのLTVは50〜70%程度です。
住宅とホテルは賃料を上げて金利上昇を吸収
金利上昇を賃料でどこまで吸収できるかは、物件の種類で変わります。代表によると、住宅は入れ替えや2年ごとの更新のたびに、以前より高い賃料で契約できています。ホテルは宿泊料金をほぼ毎日見直せ、インバウンド需要の追い風もある状況です。
物流施設や底地は長期の固定賃料が中心で、インフレへの追随は遅い代わりに、景気が悪くなっても契約どおりの賃料が入る仕組みです。代表は、変動型と固定型を組み合わせて持つ考え方を勧めています。
代表は予想分配金を下回った案件はないと説明
代表によると、初期の案件では実際に払う金利が組成時より1〜1.5%程度上がりました。それでも賃料の上昇と、金利上昇を見込んで組成時に積んだ予備枠で吸収し、配当が予想分配金を下回った案件はないとの認識です。
代表は同時に、予備枠には限界があり、余裕は小さくなりつつあるとも率直に述べています。今後の利上げ次第では分配が予想を下回る可能性もあるため、案件ごとの賃料の形とLTVを目論見書で確かめてください。
オルタナの元本割れは延長と分配で備える
三井物産のオルタナは、市況が悪い時期に売り急がない仕組みと、運用中に受け取る分配で、元本割れに備えています。
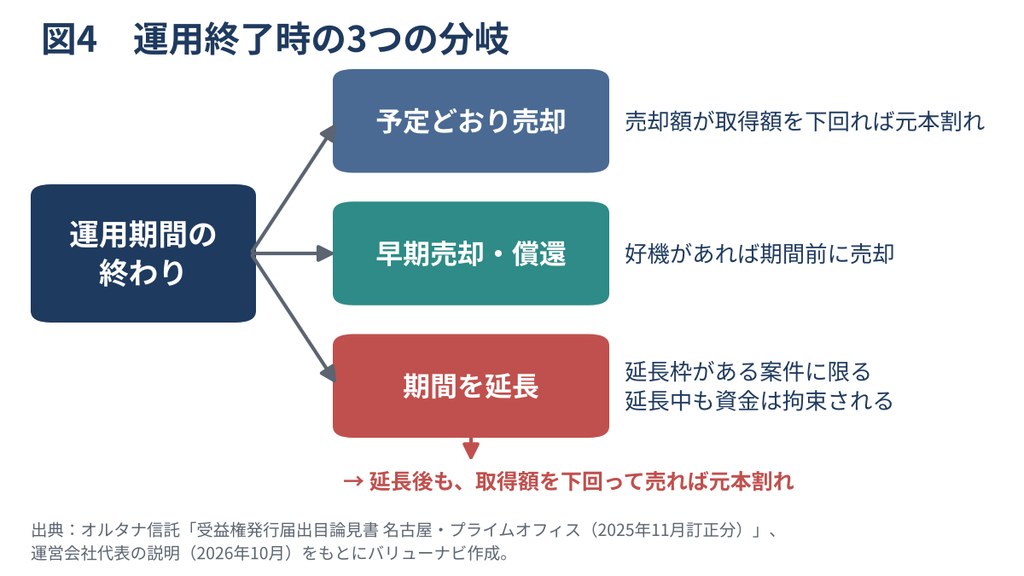
市況が悪いときは売らずに期間を延ばす
代表は、市況が悪い時期には投げ売りせず、借入も含めて運用期間を延ばし、売却先を探す方針を説明しています。運用期間をもともと5〜10年と長めに取り、契約で1〜5年の延長枠を設けている案件もあります。名古屋・プライムオフィスの目論見書も、2031年8月期の売却を原則としつつ、延長の可能性を示しました。
代表はリーマン・ショック当時、Jリート運用会社の財務担当でした。当時は銀行に体力があり、返済期限を延ばせました。売る理由のない所有者は値下げせず、プロ間の物件価格は下がらなかったそうです。警戒すべきは金利の上下より銀行の体力だ、という指摘です。延長枠はすべての案件にあるわけではなく、延長中は資金が拘束されます。
受け取った分配も損失のクッションになる
代表は、100億円の物件を80億円で売る例を挙げ、年4%で5年運用すれば20%分の配当がクッションになると説明しました。売却の損益だけでなく、受け取った分配を足し戻して最終的な損益を見る考え方です。
税引後に直すと、年4%の手取りは約3.19%、5年で約15.9%です。想定利回りに元本払戻金(利益超過分配)が含まれる案件では、その部分は出資の前倒しの返還なので、クッションには数えません。
吸収できる下落幅は借入の割合で変わる
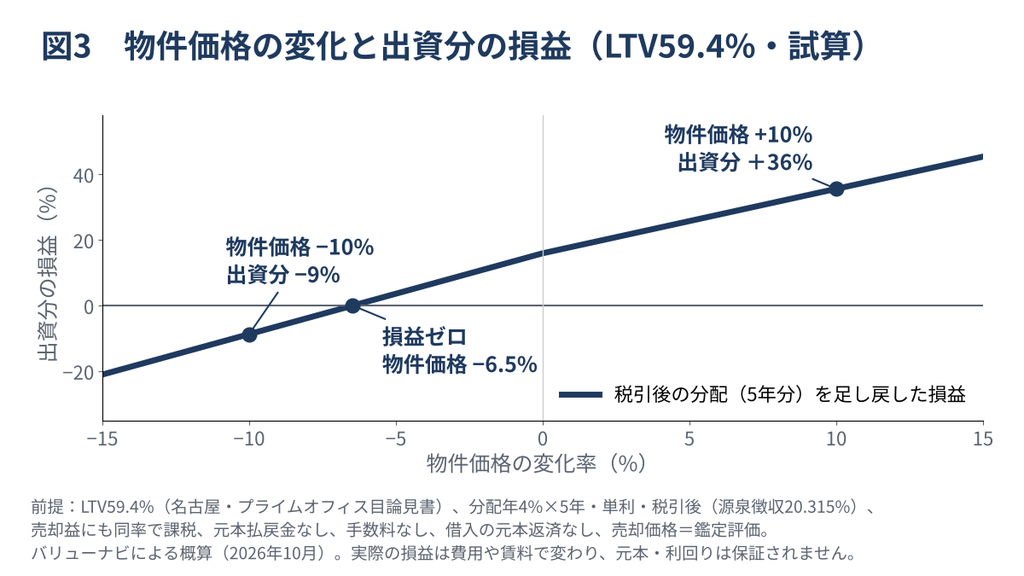
オルタナは物件の一部を借入で買うため、物件価格の動きは出資分に大きく表れます。LTV59.4%で手数料を考えない場合、税引後の分配で損失を埋められるのは、物件価格の下落が約6.5%までの計算です。
借入の効果は上下どちらにも同じ倍率で働きます。手数料を考えない場合、物件価格が10%上がれば、売却益への課税後に分配を足し戻して出資分は約36%増えます。10%下がれば約9%減る計算です。
償還済みの案件が想定を上回る実績で終わった背景にも、この効果があると考えられます。延長で売り急ぎを避けるのは、下落局面での売却を避け、この効果を上向きに生かすためでもあります。
⚠ 試算の前提
試算は、借入の元本返済なし・手数料なし・売却価格と鑑定評価が一致する前提の概算です。実際の損益は案件ごとに異なり、元本と利回りは保証されません。
三井物産のオルタナのリスク|途中売却と破綻にも備え
途中で現金が必要になった場合や、運営会社に万一のことがあった場合への備えも、三井物産のオルタナは用意しています。
途中売却は月数千万〜1億円規模で対応
オルタナは非上場ですが、原則年2回の決算発表後の申込期間に、運営会社へ買取を申し込めます。代表によると、売却申込は現在も月に数千万円から1億円前後の規模です。
受取額は基準価額の約97%です。買取を約束する仕組みではないため、5年以上動かさない資金で持つのが前提になります。
運営会社が破綻しても資産は分けて管理
投資家の受益権は信託の仕組みで、運営会社の財産と分けて管理されます。代表は、運営会社が破綻しても投資家の資産には直接影響せず、バックアップの運営会社が運用や売却を引き継ぐと説明しています。
運営会社は三井物産デジタル・アセットマネジメント株式会社(関東財務局長(金商)第3277号)です。分別管理は物件価格の下落を防ぐものではありません。受託者やシステムのリスクは、目論見書の「投資リスク」で確かめてください。
元本割れリスクがあっても三井物産のオルタナを選ぶ意味
元本割れのリスクは、Jリートにも不動産クラウドファンディングにもあります。三井物産のオルタナとの違いは、何に投資しているかと、価格の決まり方です。
| 項目 | オルタナ | Jリート | 不動産クラウドファンディング |
|---|---|---|---|
| 主な投資先 | 1口ごとに特定の大型物件 | 複数物件をまとめた投資法人 | 事業者が選ぶ個別物件 |
| 価格の決まり方 | 鑑定評価を基礎とする基準価額 | 取引所の市場価格 | 原則、運用終了まで固定 |
| 途中換金 | 年2回程度、約97%で買取申込 | 市場でいつでも売買 | 原則不可 |
| 表示利回り | 売却損益を含まない | 分配金利回り(日々変動) | 売却益を含む商品もある |
| 分配金の税 | 条件付きで申告分離課税 | 申告分離課税 | 原則雑所得(総合課税) |
| NISA | 対象外 | 成長投資枠で可(一部除く) | 対象外 |
※いずれも元本保証ではなく、利回りは保証されません。2026年10月時点の各公式資料・目論見書・国税庁の情報をもとに作成。
預金や国債はインフレで実質的に目減りする
代表は、金利と不動産価格の関係だけでなく、資産全体の購買力がどう変わるかを見てほしいと話しています。物価が上がると、預金の100円で買えるものは減っていきます。全国の消費者物価(生鮮食品を除く)は、2026年8月に前年同月比1.7%上昇しました。
10年国債の利回りは3%前後まで上がっています。国債は満期に額面どおりの元本が戻るだけで、インフレの分は調整されないとの指摘も無視できません。不動産は物件の価値そのものが動くため、物価の上昇が賃料と価格に反映される余地があります。
物件は売却先が描けるかを最優先に選ばれる
代表の説明によると、オルタナには年間で数兆円から数十兆円規模の物件情報が持ち込まれます。そのなかで最初に確かめるのは、5〜10年後に「どのファンドや投資家が、いくらで買うか」の見通しが立つかどうかです。割高に買えば出口を描けないため、取得価格の妥当性も厳しく見ていると説明しています。
許認可が下りていない開発用地は見送り、テナントが決まって時間の経過だけがリスクになる案件に限って検討するとも。いずれも運営側の説明です。個別の案件では、目論見書の取得価格と鑑定評価額で確かめられます。
数百億円規模の好立地を10万円から持てる
代表は、自分なら銀座や日本橋の数百億円規模の物件を選び、部屋が空けば収入が止まる一本足の投資は避けると語っています。その規模と立地を小口に分け、10万円から持てる形にしたのがオルタナです。借入を自分で負わずに、個人では届かない物件に投資できます。
価格は株式市場でなく鑑定評価で決まる
オルタナの基準価額は、鑑定評価を基礎とする純資産額から算出され、株価のように日々は動きません。代表は、Jリートは金利との連動が強まり、実物不動産の市況と価格がずれていると見ています。株式中心の資産に、値動きの源が異なる資産を加えられます。
ただし基準価額が日々動かないのは、鑑定評価が年2回程度しか見直されないためです。値下がりが見えにくいだけで、リスクが小さいわけではありません。このあたり、不動産の特性として把握しておく必要があります。
表示利回りは売却益を含めない控えめな数字
代表によると、オルタナは金融商品取引法上の有価証券で、将来の売却益を含めた利回りでは勧誘できません。そのため売却損益ゼロを前提に、3〜5%程度を表示しています。売却益だけでなく売却損も含みません。
分配金は条件を満たせば申告分離課税を選べ、上場株式等の損失と損益通算も可能です。少額不動産投資の選択肢は少額不動産投資5つの方法の比較で並べています。
【PR】運用中の案件の基準価額や償還実績は、公式サイトで公開されています。
▶ALTERNA(オルタナ)
三井物産のオルタナで元本割れを許容できる人の条件
三井物産のオルタナが合うのは、元本割れの可能性を理解したうえで、5年以上動かさない資金を株以外へ分けたい人です。
| あなたの状況 | 判断の目安 |
|---|---|
| NISA枠がまだ残っている | 非課税の枠を先に使うほうが合理的です |
| 5年以内に使う予定の資金 | 途中換金の制約が重く、向きません |
| 資産の大半が日本株・米国株 | 値動きの源が違う資産として検討の余地があります |
| 元本割れを一切許容できない | 預金や個人向け国債が適しています |
10万円で1口試すなら、申込前に目論見書で次の5項目を確かめてください。
- LTVと借入金利の種類・見直しの周期
- 想定利回りに元本払戻金が含まれるか
- 運用期間と延長・早期売却の条件
- 物件の立地・稼働率・テナントの構成
- 取得価格と鑑定評価額の差
人気の案件は抽選になり、資金は事前に入金します。口座は募集開始前に用意し、落選した場合は再販売の有無を確認してください。
【PR】口座を募集開始前に用意しておけば、次の案件の目論見書を読んでから仮申込できます。


※投資元本は保証されません。利回りは予想であり、将来の分配を約束するものではありません。
三井物産のオルタナの元本割れに関するよくある質問
Q. 三井物産が元本を保証しているのですか?
保証していません。三井物産グループの信用力は運営の背景であり、運営会社も利回りや元本を保証しないと明記しています。
Q. 元本割れした損失は株の損失と通算できますか?
特定受益証券発行信託の要件を満たすことを条件に、上場株式等の譲渡所得等として損益通算できます。申告の要否は口座の種類で変わります。
Q. 分配金が予想を下回ったことはありますか?
代表の説明では、これまで予想分配金を下回った案件はありません。ただし予備枠の余裕は小さくなりつつあるとも述べており、将来の分配は保証されません。
Q. 途中で売ると元本割れしますか?
受取額は基準価額の約97%で、基準価額が変わっていなくても約3%目減りします。基準価額が上がっていれば、目減りを上回る場合もあります。
まとめ|オルタナの元本割れへの備えは目論見書で確認
三井物産のオルタナは元本保証がなく、物件を取得額より安く売れば元本割れします。ただし、下落が目立つのは個人間の中古マンション市場で、オルタナが扱うプロ間の市場には融資と鑑定の規律があります。金利上昇には賃料の上昇と予備枠で備え、市況が悪ければ売らずに期間を延ばす方針です。
数百億円規模の物件に10万円から投資でき、株式とは別の値動きを持てる点は、株中心の資産を分散する選択肢の1つです。備えの中身は案件ごとに違うため、LTV・賃料の形・延長の条件を目論見書で確かめてから判断してください。
【参考資料】
【区分:公的資料・統計】
参照:オルタナ信託「受益権発行届出目論見書 三井物産グループのデジタル証券〜名古屋・プライムオフィス〜(2025年11月第1回訂正分)」
参照:日本銀行「当面の金融政策運営について」(2026年9月18日)
参照:財務省「国債金利情報」
参照:国税庁「上場株式等の配当等に係る源泉徴収税率」
参照: 月例速報 Market Watch〔全国版〕2026年9月度
【区分:運営会社の公式資料】
参照:三井物産デジタル・アセットマネジメント「会社概要」
参照:ALTERNA公式サイト「償還実績」
参照:ALTERNA公式サポート「元本払戻金(利益超過分配)」
【資料注:代表の説明は運営会社による発信で、第三者による検証ではありません。本文では「代表は〜と説明」と主体を示し、目論見書の記載と照合しています。各資料の内容は記載の時点のものです。】