この記事では、独身女性の老後資金が働き方でどれだけ変わるかを、公的資料から試算します。
照合したのは、総務省の家計調査(2025年平均)と、厚生労働省の年金事業の概況(令和6年度)、日本年金機構の令和8年度の年金額です。
今回の主軸は、会社員として長く働いた場合と、国民年金が中心の場合の比較です。
結果、老後資金の不足額は、約1,100万円から約2,700万円まで開く可能性が見えました。
そこで、後半では備え方と、FP相談を使う場合の注意点もまとめます。
独身女性の老後資金は働き方で大きく変わる
独身女性の老後資金は、現役時代の働き方で必要額が変わります。差を生むのは年金の種類です。会社員は国民年金(老齢基礎年金)に厚生年金が上乗せされます。自営業やフリーランスは、国民年金が基本です。非正規雇用は、厚生年金の加入期間しだいで両者の間に入ります。
独身は、世帯の収入を年金だけに頼る形です。年金額の差が、直接、不足額の差になります。
独身女性の老後資金を働き方別に試算
独身女性の老後資金は、毎月の支出から年金を引いた不足額に、老後の年数をかけて求めます。月の支出は、家計調査の65歳以上の単身無職世帯を使いました。消費支出は月14万8,445円で、うち住居費は1万1,416円です。
| 会社員(厚生年金の女性平均) | 11万1,413円 | 14万8,445円 | 3万7,032円 | 約1,111万円 |
| 国民年金のみ(満額) | 7万608円 | 14万8,445円 | 7万7,837円 | 約2,335万円 |
| 国民年金のみ(女性平均) | 5万7,582円 | 14万8,445円 | 9万863円 | 約2,726万円 |
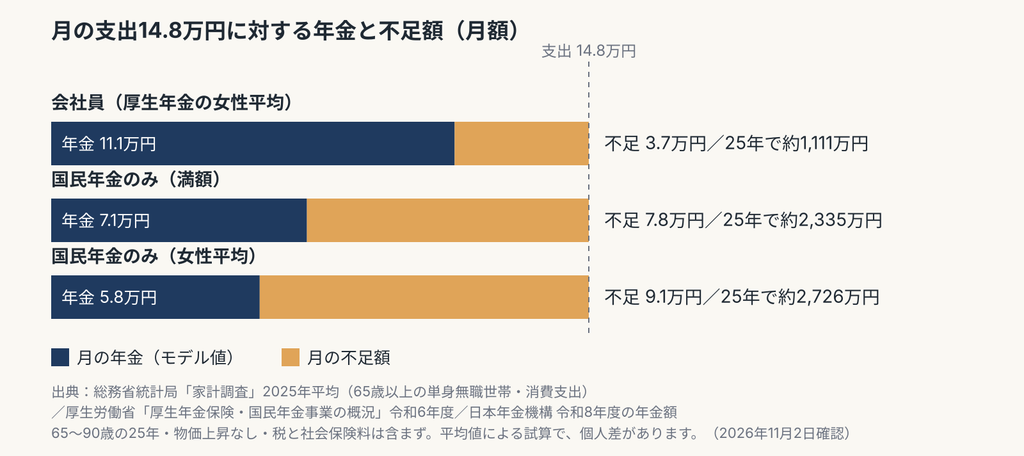
図:働き方別に見た、月の年金と不足額(モデル値)
前提は次のとおりです。
- 年金:会社員は厚生年金(国民年金部分を含む)の女性の平均月額で、令和6年度末の値です。国民年金の満額は令和8年度、女性平均は令和6年度の値を使いました。
- 支出:家計調査2025年平均の消費支出で、男女合計です。税と社会保険料(同調査で月1万2,990円)は含めていません。
- 期間:65歳から90歳までの25年間で、物価上昇は見込んでいません。
いずれも平均値のモデルで、個人差が大きい点に注意してください。実際の見込額は、ねんきん定期便やねんきんネットで確かめられます。
参照:総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」/厚生労働省「令和6年度 厚生年金保険・国民年金事業の概況」/日本年金機構「令和8年4月分からの年金額等について」(2026年11月2日確認)
独身女性が老後資金を備える3つの方法
独身女性が老後資金を備える方法は、制度を使った積立が中心です。まず3つを整理します。
新NISAのつみたて投資枠で長く積み立てる
新NISAのつみたて投資枠は、運用益が非課税になる制度です。長期の積立に向いています。ただし投資信託は値動きがあり、元本割れの可能性があります。手数料(信託報酬)もかかります。
iDeCoは60歳まで引き出せない点を理解する
iDeCo(個人型確定拠出年金)は、掛金が所得控除の対象です。一方で原則60歳まで引き出せません。口座の管理手数料もかかります。生活費の余裕を見て、掛金を決めます。
自営業は付加年金・国民年金基金も選べる
自営業やフリーランスは、国民年金に上乗せする付加年金や国民年金基金があります。年金額を増やす手段なので、不足額が大きい働き方では検討の価値があります。
非課税枠や拠出上限は、制度改正で変わります。金融庁とiDeCo公式サイトで最新の内容を確認してください。
老後資金の不足額はFPと数字で確かめる
老後資金の不足額を自分の数字で確かめたいときは、FP(ファイナンシャルプランナー)への相談も選択肢です。無料のFP相談は、提携先の金融機関や保険会社からの手数料で成り立つ形が一般的です。相談の場で、保険や金融商品の提案を受ける場合もあります。不要であれば断って構いません。ガーデンの運営の仕組みは、公式サイトでも確認してください。
相談前に、次の3つを用意すると話が進みます。
- ねんきん定期便(またはねんきんネットの画面)
- 源泉徴収票または確定申告書
- 加入中の保険の証券
面談は対面で、所要時間は1〜2時間ほどです。日程調整から面談までの流れは、申込前に公式サイトで確認してください。対面相談の対象条件も、公式サイトで確認のうえ申し込みましょう。

 【PR】老後資金の不足額を、FPと一緒に数字で確かめる【ガーデン】

独身女性の老後資金でよくある質問
- 独身女性の老後資金はいくらが目安?
-
上の試算では、約1,100万円から約2,700万円です。不足額に年数をかけた値なので、年金額と支出で人により変わります。
- 独身男性の老後資金は違う?
-
支出の統計は男女合計ですが、年金額に差があります。厚生年金の平均月額は、男性が16万9,967円です。女性より約5.9万円多く、不足額は小さくなる傾向があります(令和6年度)。
- 無料のFP相談で保険を勧められたら?
-
面談の場で即決する必要はありません。保障の内容と費用を確認し、持ち帰って検討できます。不要なら断って構いません。
独身女性の老後資金は早めに見える化
独身女性の老後資金は、働き方と年金額で約1,100万円から約2,700万円まで変わります。まず、ねんきん定期便で自分の見込額を確かめます。次に、月の支出と比べて不足額を出します。備えは、新NISAやiDeCoの制度を、リスクを理解して使います。
数字の整理に迷うときは、FP相談も手段の一つです。対面相談の対象条件は、公式サイトで確認してください。
 老後資金・資産形成をFPに無料相談!【ガーデン】