JT(日本たばこ産業・2914)のロシア現地法人7社すべてが、ロシア政府の一時管理下に入った。
11月9日の続報で、ロシア事業の資産は約1兆5,000億円、負債を差し引いた純資産は約1兆3,000億円。JT株価は2日連続のストップ安となり、5,269円まで下げた。
そこから、いったんは6000円を伺ったものの、再度下値を探る動きを見せている。JT株価が下がる理由は、利益の約25%を稼ぐロシア事業と、自己資本の約3割にあたる純資産約1.3兆円を失う前提へ置き換わったためである。今後どうなるかは配当方針で決まる。筆者は今期272円の維持、来期約220円への減配を基本線とし、株価の目安を5,000~5300円前後と見る。以下、損失・配当・株価の順に一次資料で検証する。
※本記事は公開情報にもとづく分析と筆者の運用記録であり、特定銘柄の売買を推奨するものではない。筆者はJT、三菱商事、伊藤忠商事の株式を保有している。
JT株価の結論|来期2割減配、5,000~5,300円前後が軸
JT株価の急落は、資金繰りが詰まる信用危機ではない。調整後営業利益の約25%を稼ぐロシア事業と、自己資本の約3割にあたる純資産を失う前提への置き換えである。今期の配当は維持の公算が大きいが、来期は2割前後の減配が基本線となる。
| 論点 | 筆者の見立て | 根拠 |
|---|---|---|
| 失うもの | 純資産約1兆3,000億円(自己資本の約3割)と、調整後営業利益の約25% | JT続報(11月9日) |
| 今期(2026年12月期) | 減損や非連結化で最終赤字の公算。期末136円は維持の公算が大きい | 2024年のカナダ訴訟の前例 |
| 来期(2027年12月期) | 年間約220円(2割前後の減配)が基本線 | ロシア除きEPS約297円×配当性向75% |
| 株価の目安 | 5,000円前後(悲観4,450円〜楽観6,000円) | 配当利回りとPERの2方式 |
| 買い直し | 減損額と配当方針の開示、株価の底打ちの形を確かめてから | 指数データの統計と前例 |
株価の目安・EPS・配当は筆者の試算。11月9日の終値5,269円は、ロシア除きのPERで約17.7倍、来期約220円の配当で利回り約4.2%にあたる。
JTロシア接収|現地法人7社すべてが一時管理
JTのロシア接収は、2日間の大統領令で現地法人の全社に広がった。持ち分の名義はJT側に残るが、経営と資産処分の権限はロシア側の管理者へ移る。工場と販売網の両方を握られたため、実態は接収に近い。
11月5日に製造4社、6日に販売統括など3社
11月5日の大統領令で、製造会社4社(Petro、JTI Donskoy Tabak、JTI Yelets、Cres Neva)が一時管理の対象となった。管理者はロシア企業のAO「産業資産」である。翌6日の大統領令では、販売統括のJTI Russia、加熱式たばこ関連のJTI Innovative Products、休眠会社1社が加わった。
JTは11月9日朝の続報で、ロシア現地法人のすべてが対象になったと認めた。現時点で事業は続いている。ロシアはJTの出荷数量の13.7%(2026年1〜9月)を占め、JTの推計シェアは35.8%と首位である。
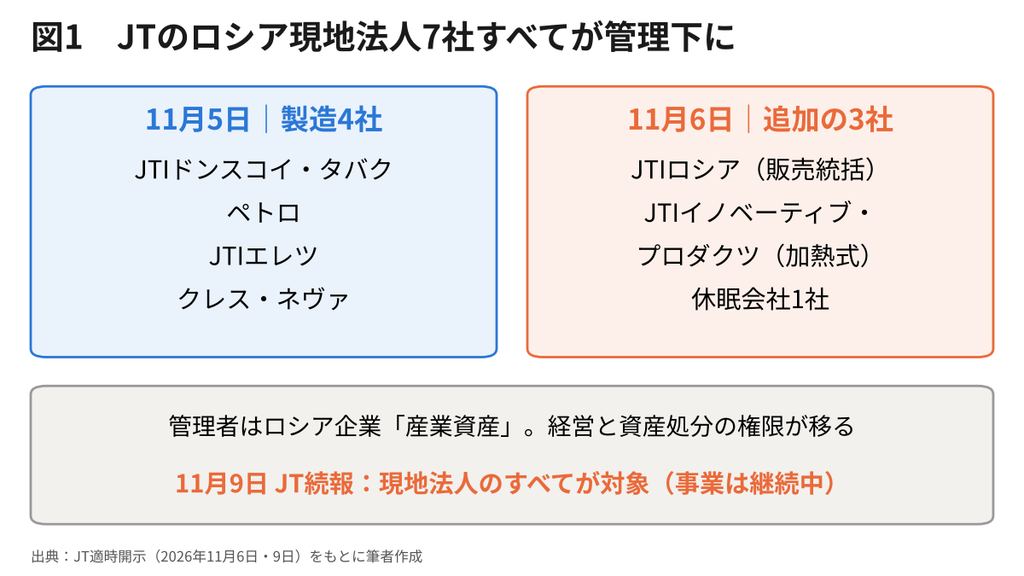
出典:JT「当社グループのロシア事業について」(2026年11月6日)、同(続報)(2026年11月9日)をもとに筆者作成
2日連続ストップ安の後、5,900円台まで反発
JT株価は11月5日に上場来高値7,769円をつけた直後に急落した。
| 日付 | 出来事 | JT株価 |
|---|---|---|
| 10月29日 | 3Q決算で通期予想を上方修正。ロシア事業の分離を含む選択肢の検討継続を記載 | 7,401円 |
| 11月5日 | 製造4社が一時管理の対象に | 7,769円(上場来高値) |
| 11月6日 | 追加の3社が対象に。日経平均は3,643円安 | 6,269円(−1,500円・ストップ安) |
| 11月9日 | JT続報。全7社が対象、資産約1兆5,000億円と開示 | 5,269円(−1,000円・ストップ安)。比例配分後も約188万株の売り注文が残る |
| 11月10日 | 東証が制限値幅の下限を4,000円に拡大 | ストップ安は1,269円 |
出典:JT適時開示、東京証券取引所「制限値幅の拡大」(2026年11月9日)、報道各社
東証は11月10日、2営業日続けてストップ安の比例配分となったため、制限値幅を広げた。10日はストップ安以外の値段で売買が成立し、11日から通常の値幅に戻った。高値からの下落率は、5,269円の時点で約32%に達した。その後は5,500円を上回る水準まで戻している。
JT株価が下がった理由|影響は大きく深刻だが悲観はしない
JTのロシア接収について、SNSでは「ロシアの利益はもともと日本へ送金できていなかったから、影響はない」との見方が広がった。通説を、正しい部分と誤りの部分に分けて検証する。結論として、手元資金の論点は正しく、株価と配当の論点は誤りである。
正しい部分|利益は日本へほぼ戻せなかった
ウクライナ侵攻後のロシアでは、外国企業の資金を国外へ出しにくくする規制が重ねられてきた。
| 規制 | 内容 |
|---|---|
| 配当送金の制限 | 非友好国の株主への配当は特別口座(C型口座)に隔離される |
| 撤退時の売却条件 | 政府の承認が必要。大幅な値引きでの売却と、国家予算への拠出が求められる |
| 税負担の引き上げ | 2023年に一度限りの超過利潤税(10%)、2025年から法人税率を20%から25%へ |
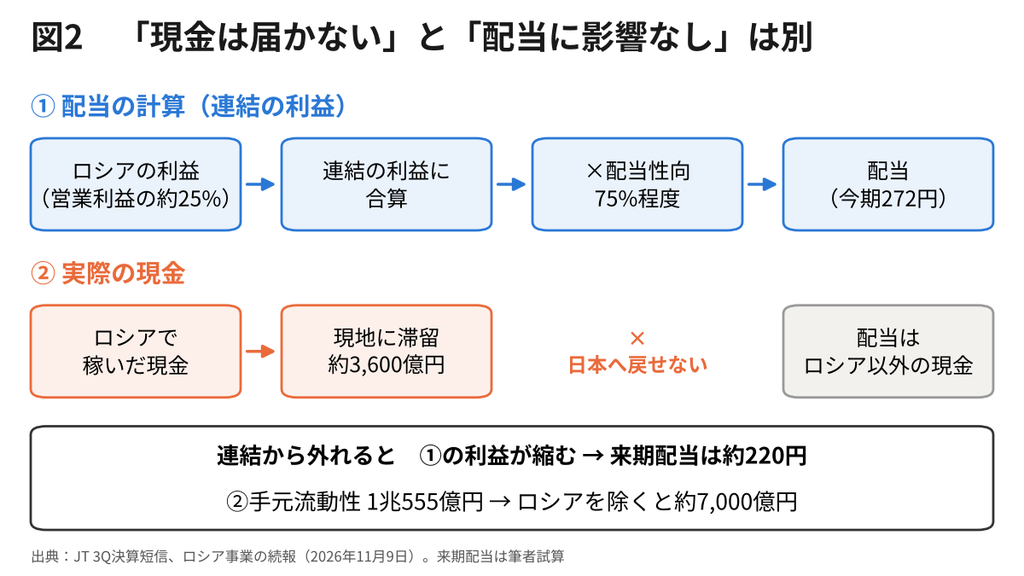
行き場を失った利益は現地に積み上がり、ロシア事業の現預金は約3,600億円(2026年9月末の概算)に達した。JTの配当は、ロシア以外で稼いだ現金から払われてきたとみられる。接収されても、日本の株主へ払う現金がすぐ不足するわけではない。
誤りの部分|配当の分母と自己資本は削られる
上場企業の配当と株価は、連結決算の数字で決まる。JTの配当は「当期利益×配当性向75%程度」で算定される。ロシアの利益は日本へ届かなくても連結利益に合算され、配当額を押し上げてきた。ロシア事業が連結から外れれば、配当の計算のもとになる利益が縮む。
資産も同じである。送金できなくても、ロシアの純資産は将来の売却や回収の選択肢を持つ株主の資産だった。経営権を失えば、ロシアの純資産は帳簿から消える可能性が高い。さらに、連結の手元流動性1兆555億円には、ロシアの現預金約3,600億円が含まれる。ロシアを除けば、手元流動性は約7,000億円に下がる。
JTのロシア損失|純資産1.3兆円、自己資本の約3割
JTのロシア接収による損失は、11月9日の続報で当初の想定より大きいと分かった。11月8日時点の本記事では、販売子会社JTI Russia単体の純資産約5,010億円(自己資本の約12%)を基準にしていた。連結ベースの対象額は、2倍超の約1兆3,000億円である。
| 項目(2026年9月末・概算) | 金額 |
|---|---|
| ロシア事業の資産(のれんを含む) | 約1兆5,000億円(うち現預金約3,600億円) |
| ロシア事業の負債 | 約2,000億円 |
| 差し引きの純資産【筆者試算】 | 約1兆3,000億円(親会社所有者帰属持分4兆1,209億円の約31%) |
| 売上収益・調整後営業利益に占める比率 | 約10%・約25%(2026年通期の修正見込) |
出典:JT「当社グループのロシア事業について(続報)」(2026年11月9日)、「2026年12月期 第3四半期決算短信」
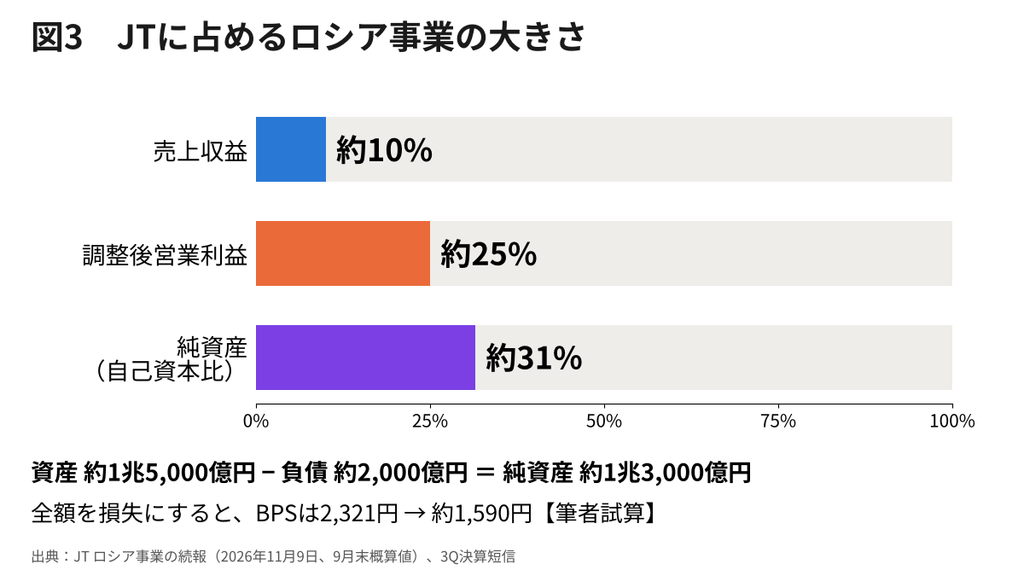
今期は減損で最終赤字の公算、BPSは約1,590円へ
経営権を失った子会社は、会計上、連結から外す(非連結化)か、資産を減損するのが一般的である。仏ダノンやフィンランドのフォータムも、管理下に置かれた事業を連結から外し、多額の損失を計上した。JTも、2026年12月期中の計上が有力と筆者は見る。
| 指標【筆者試算・全額損失の場合】 | 9月末 | 損失計上後 |
|---|---|---|
| 親会社所有者帰属持分 | 4兆1,209億円 | 約2兆8,200億円 |
| 1株当たり純資産(BPS) | 2,321円 | 約1,590円 |
| 親会社所有者帰属持分比率 | 48.8% | 約41% |
| 2026年12月期の当期利益 | 6,620億円(会社見込) | 約6,400億円の赤字 |
会社は影響額を精査中としており、上の数字は開示値ではない。もう1点、非連結化の際には、過去のルーブル安で積み上がった為替換算差額が損益へ振り替わる可能性がある。資本への影響は変わらないが、損益計算書の赤字はさらに大きく見えうる。
前例28社|返還は少なく安値売却か管理継続
ロシアは2023年4月から、非友好国の企業を一時管理下に置く措置を使ってきた。報道各社の整理によると、2026年9月末までの対象は28社・グループで、21件は管理が続いている。解除された7件にも、返還のほか売却や没収が含まれる。
| 企業 | その後 |
|---|---|
| ダノン(仏) | 2023年7月に対象。2024年にロシア企業へ売却し、累計損失は12億ユーロ |
| カールスバーグ(デンマーク) | 2023年7月に対象。2024年12月、現地子会社を経営陣の会社へ売却 |
| フォータム(フィンランド) | 2023年4月に対象。約17億ユーロを全額減損し、国際投資仲裁を申し立て |
| アリストン(伊) | 2024年4月に対象。約11か月後に管理が解かれ、所有と経営が戻った |
返還された例はあるが少数である。JTは日本企業として初の対象とみられ、日ロ関係の改善がない限り、元の形で戻る前提は置きにくい。ただし、安値での売却になれば、帳簿価額の一部は回収できる。全額損失は最悪の場合であり、回収額が上振れる余地も残る。
JTの配当の今後|今期維持、来期は約220円に減配
JTの配当方針は、配当性向75%程度(前後5%程度の幅)を目安とし、一時的な要因は除いて判断する形である。JTのロシア接収で問われるのは、ロシアの損失を一時要因として扱うかと、来期以降の利益の基準をどう置くかの2点となる。
今期|カナダ訴訟と同じく一時要因で除外の公算
今期の期末配当136円(年間272円)は、維持の公算が大きいと見る。根拠は2024年12月期の前例である。JTはカナダのたばこ訴訟の和解関連費用で、当期利益が1,792億円(1株当たり約101円)まで落ちた。それでも年間配当は前期と同じ194円を維持した。
2026年の年間272円も、カナダの影響を除いた当期利益見込6,600億円(EPS 371.75円)を基準に算定されている。ロシアの減損も一時要因として配当の計算から除けば、今期は利益の大半を稼ぎ終えた後の計上となる。期末配当の総額は約2,400億円で、ロシアを除いた手元流動性約7,000億円で賄える。会社は配当への影響を「精査中」としており、開示を待つ必要はある。
来期|ロシア除きEPS約297円×75%で約220円
来期の配当は、2割前後の減配が基本線と見る。ロシアの利益が連結から外れると、配当の計算のもとになるEPSが下がるためである。
| 項目【筆者試算】 | 数値 |
|---|---|
| 2026年のEPS(カナダ調整後・会社見込) | 371.75円 |
| ロシアを除いたEPS | 約297円(幅は280〜320円) |
| 配当性向75%の場合 | 約220円(272円から約19%減) |
| 配当性向80%(上限)の場合 | 約240円 |
ロシアを除いたEPSは、調整後営業利益に占めるロシア比率約25%と、税率・計上先の違いを考慮した筆者の推定。JTI Russia単体の2025年の税引前利益(約1,463億円)も参考にした。
JTは2021年12月期に、年間配当を154円から140円へ減らした前例がある。利益が構造的に下がる局面で、配当を据え置く会社ではない。
272円の継続が難しい理由|FCFが配当に届かない
年間272円の配当総額は、発行済株式数(自己株式を除く約17.75億株)から約4,830億円になる。一方、ロシアを除いたフリー・キャッシュ・フロー(FCF)は、年4,000億円規模と筆者は推定する。2026年のFCF見込5,960億円から、ロシア事業の分を差し引いた数字である。
配当がFCFを上回る状態は、手元資金や借入で穴を埋めない限り続けられない。JTはベクター・グループの買収で負債も抱えている。272円を維持するには、配当性向を90%超へ引き上げる必要があり、自社の方針から外れる。反対に、大株主の政府(財務大臣が3分の1超を保有)にとって、減配は財政収入の減少を意味する。それでも基本線は約220円への減配と見る。
JT株価はどこまで下がる|適正株価は5,000円前後
JT株価の目安は、来期配当と利益の両面から5,000~5300円前後と見る。
足元の株価は5,500円を上回り、基本シナリオの上限を超えている(11月16日の終値は5,913円)。市場は、筆者の基本線より小さい減配か、配当の維持を一部織り込み始めている。4,500円を割り込む場面があれば、業績ではなく需給による行き過ぎと筆者は判断する。
3つのシナリオと株価レンジ
| シナリオ | 会社の対応と前提 | 株価の目安【筆者試算】 |
|---|---|---|
| 基本(減配) | 今期272円を維持し、来期は約220円へ減配。利回り4.0〜4.5%で評価される | 4,900〜5,500円 |
| 悲観(減配+評価低下) | 約220円へ減配し、高配当目当ての売りが続く。ロシア除きEPS約297円×PER15倍 | 約4,450円 |
| 楽観(配当維持) | 他地域の成長とPloomで272円を維持。利回り4.5%で評価される | 約6,000円 |
利回り=年間配当÷株価。株価の目安は配当と利回り、EPSとPERを前提にした筆者の試算であり、将来の株価・配当を保証するものではない。
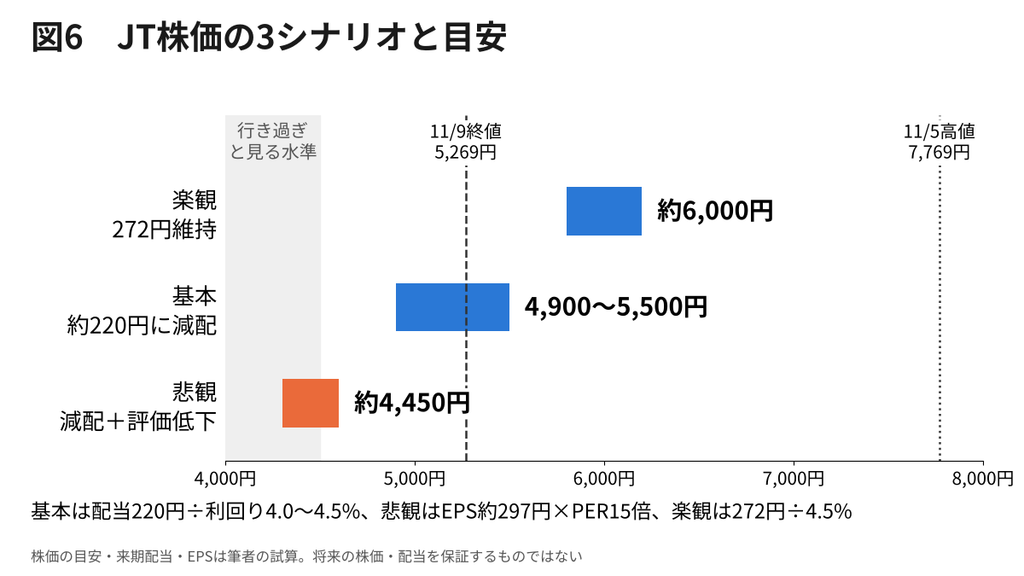
5,269円が織り込んだもの・残るリスク
足元の株価が織り込んだもの・残るリスク/5,500円を上回る足元の株価は、ロシアの利益がゼロになる前提を織り込みつつ、配当の下げ幅を小さく見る水準である。
5,800〜5,900円台なら、ロシア除きEPS約297円で見たPERは約19.5〜19.9倍で、急落前の約20.9倍(ロシア込み)に近い。来期の配当が約220円なら利回りは約3.7〜3.8%、272円を維持すれば約4.6〜4.7%となる。
どのように傾くかは、会社が開示する減損額、来期の配当方針、ロシアを除いた業績見通しの3点で決まる。
ロシア抜きのJTの将来性|Ploomと値上げで増益
ロシア接収を受けても、JT株価を支える本業の成長は止まっていない。大統領令の1週間前の10月29日、JTは通期予想を上方修正していた。ただし決算の数字はロシアを含む連結値であり、ロシア抜きの実力は割り引いて読む必要がある。
3Q累計は調整後営業利益+21.6%
| 指標(億円) | 2026年1〜9月(前年同期比) | 通期修正見込(前年比) |
|---|---|---|
| 売上収益 | 29,914(+13.6%) | 39,030(+12.6%) |
| 調整後営業利益 | 9,724(+21.6%) | 10,790(+21.9%) |
| 営業利益 | 9,477(+24.2%) | 10,410(+20.1%) |
| 当期利益 | 6,189(+21.0%) | 6,620(+32.6%) |
| フリー・キャッシュ・フロー | 6,097(前年同期812) | 5,960 |
| 1株当たり年間配当 | 中間136円(実績) | 272円(前年234円) |
出典:JT「2026年12月期 第3四半期決算短信」「決算レポート」(2026年10月29日)。前年比は継続事業ベース。
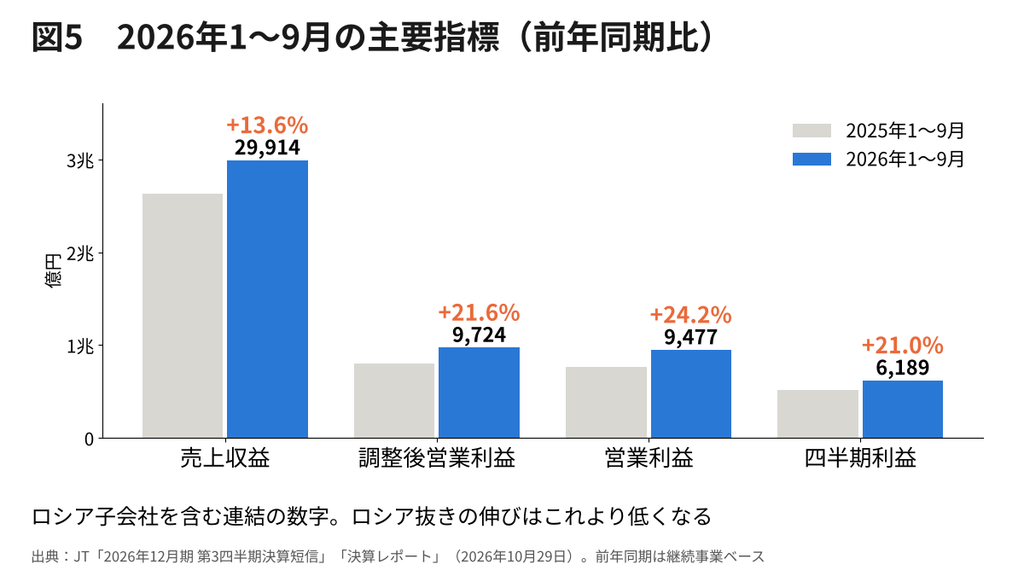
伸びを支えるのは加熱式たばこと値上げである。Ploomを中心とする加熱式の販売数量は113億本(前年同期比+39.6%)と4割近く伸びた。日本の加熱式カテゴリ内シェアは17.0%まで上がり、欧州でも数量を伸ばしている。米国ではベクター・グループの統合で、市場シェアが8.6%に上がった。
再評価の余地と、値上げ効果の割引き
JT自身も10月29日の決算短信で、ロシア事業について、グループ経営からの分離を含めた選択肢の検討を続けていると記していた。ロシア事業は、送金できない利益と接収のリスクを抱えた不透明要因だった。切り離されれば、JTは欧米・アジアとPloomで稼ぐ企業として評価し直される余地がある。
一方で、割り引くべき点もある。1〜9月の単価差・構成の改善は調整後営業利益を2,285億円押し上げたが、値上げ効果の上位市場にはロシアも含まれる。ロシアが抜けた後の値上げ余地は、ロシア分だけ小さくなる。営業キャッシュ・フロー7,312億円、FCF6,097億円もロシア子会社の分を含む連結値である。ロシア抜きの成長率は、会社が来期の見通しで示す数字で確かめる必要がある。
サハリンとの違い|商社株への連想売りは不要
JTのロシア接収を受けて、サハリン1・2に出資する総合商社株への波及を懸念する声もある。結論として、同じ形の業績崩壊が連鎖する構造にはない。JTの事業はロシア国内で作ってロシア国民に売る内需完結型で、管理下に置いた翌日から現地だけで工場を回せる。サハリンのLNGは、日本など海外の買い手と液化設備の保守技術がなければ外貨を稼げない。ロシア側から見た損得が正反対である。
| 企業(コード) | ロシアでの主な事業・資産 | 全社業績への影響度(筆者評価) |
|---|---|---|
| JT(2914) | たばこの製造・販売(内需完結型) | 大きい。調整後営業利益の約25% |
| 三井物産(8031) | サハリン2に12.5%出資、アークティックLNG2の権益 | 限定的 |
| 三菱商事(8058) | サハリン2に10%出資 | 限定的 |
| 石油資源開発(1662)・INPEX(1605) | SODECO経由でサハリン1に出資 | 軽微〜中程度 |
| 丸紅(8002)・伊藤忠(8001) | SODECO経由のサハリン1権益、現地拠点 | 極めて軽微 |
JT株の買い時|開示と「底打ちの形」を待つ
JT株価が大きく下げると、利回りの高さから押し目買いをしたくなる。しかし、急落後の一時的な反発は底の証拠にならない。筆者が考える買い直しの条件は、会社の開示と株価の形の両方がそろう状態である。
「線で止まった反発」は底の証拠にならない
日米の主要4指数の現物と先物(計8データ)で、移動平均線などの節目の線に触れた後の値動きを集計した。月足の線に触れた後、下げ幅の3分の1以上を戻した割合は91.9%(479回中440回)と高い。週足では85.1%、日足では94.4%だった。
ところが、月足が高値と安値を切り下げる「下落のN波動」の局面では、線で止まって反発しても103回中88回で安値を割り込んだ。約3回に1回は2年以内に高値を回復できず、止まった安値からさらに中央値で30.1%下げている。反発の多さと、底の確かさは別物である。
なお、JTは11月5日まで上場来高値を更新しており、1日の急落だけでは月足の下落N波動にならない。集計は指数のデータで、個別株の結果を示すものでもない。数値をJTに直接当てはめず、「線で止まった=底」と決めつけない根拠として使う。
買うのは開示の後、戻り高値越えを確かめてから
同じ集計では、下落N波動の局面で最初に月足の線で止まった安値が2年以内に割られなかったのは、48回中4回にとどまる。一方、下落中の戻り高値を上に抜けた後に買えば、75回中58回で局面の底を割っていない。安値と高値がともに切り上がる「上昇のN波動」を確かめた後では、71回中58回だった。
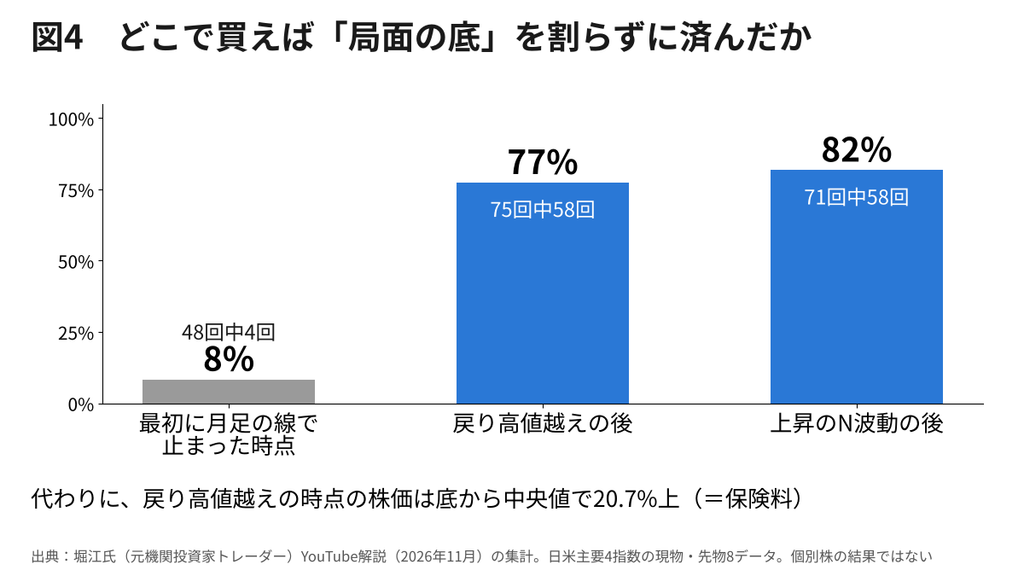
代償は、底値より上で買うことである。月足の戻り高値越えの時点で、株価は底から中央値で20.7%上にあった。筆者は、20.7%の差を底割れに巻き込まれないための保険料と考える。JTではさらに、減損額と来期の配当方針の開示を条件に加える。業績の前提が固まらないうちは、チャートの形だけでは判断材料が足りないためである。
JT株の売り時|筆者は半分を指値で売り、残りは保有
JTのロシア接収を受けて、筆者は保有するJT株の半分を売る方針を決めた。取得単価は2,398円で、急落前はポートフォリオの約10%を占めていた。 単一銘柄への集中を下げつつ、残りは配当方針の開示まで持ち続ける。
11月9日の成行売りは約定せず失効
筆者は11月9日、売却分を成行・当日限りで発注した。しかし終日ストップ安の売り気配で、引けの比例配分も受けられず、注文は失効した。ストップ安の日は、成行でも売れるとは限らない。
11月10日以降は成行を使わず、5,000円前後に指値を入れる。値幅の下限が1,269円まで広がるため、成行では想定外の安値で約定するおそれがあるためである。指値が届かなければ持ち続け、会社の配当方針の開示を待つ。寄り付きで4,500円を割る場面での投げ売りも避ける。目安の下限を下回る値段は、業績ではなく需給による行き過ぎと考えるためである。
売るのは一般NISAで買った分から
売る順番は、一般NISAで買った分を先にする。特定口座の分は残し、課税を先送りする。一般NISAの非課税期間は5年で、2022年に買った分は2026年末に終わる。期間内に売れば、2,398円からの値上がり益は非課税で確定できる。
2021年に買った分は、2025年末に課税口座へ移っている。移った日の時価(2025年末の終値5,640円)が新しい取得価額になるため、5,640円を下回って売れば損失が出る。損失は同じ年の他の株の利益と相殺できる。一般NISAからは新NISAへ移せない点にも注意が要る。
売却資金の置き場|配当減少分の補い方
今回の教訓は、株式の配当だけに収入を頼ると、大統領令1つで配当の前提が崩れる点にある。来期のJTの配当が約220円になれば、保有株の配当収入は約2割減る。筆者は、売却が成立した資金の一部を、株式市場とは値動きの源泉が異なる資産に回す方針である。候補の1つが、三井物産デジタル・アセットマネジメントのデジタル証券「オルタナ(ALTERNA)」だ。
| 比較項目 | JT株(来期減配後の想定) | オルタナ(募集案件の例) |
|---|---|---|
| 利回り | 約4.2%(220円÷5,269円) | 想定3.4〜4.5%(税引前) |
| 投資対象 | 世界のたばこ事業 | 国内の賃貸住宅・商業施設など |
| 換金性 | 市場で毎日売買できる | 譲渡制限付きで、運用期間は原則約5年 |
| 主なリスク | 地政学・減配・株式相場 | 不動産市況・金利・元本欠損 |
| 元本保証 | なし | なし |
オルタナの利回りは2026年に募集された案件の例(想定利回り・税引前)。予想分配金には元本の払い戻しが含まれる場合がある。条件は案件ごとに異なる。
利回りはJTの減配後とほぼ同じ水準で、高いわけではない。価値は、配当を生む事業の種類と地域が異なる点にある。市場価格が毎日つかないため値動きは小さい。
※リンク先の記事にはプロモーションを含む。
JT株価とロシア接収に関する質問
- ロシアに接収された7社は、JTに戻ってくる?
-
形式上は「一時管理」だが、元の形で戻る前提は置きにくい。
2023年4月以降に一時管理の対象となった28社・グループのうち、21件は管理が続いている。管理が解かれた例にも、ロシア企業への売却や没収が含まれる。所有と経営が戻ったのは、イタリアのアリストンなど少数にとどまる。安値での売却になれば、帳簿価額の一部は回収できる。日本とロシアの投資協定にもとづく請求などの回収手段を、JTが検討しているかは未開示である。
- 2026年12月期の期末配当136円は減配になる?
-
11月9日の続報の時点で、業績と配当への影響は精査中とされている。
2024年12月期には、カナダ訴訟の和解関連費用で当期利益が1,792億円まで落ちても、配当は194円を維持した。ロシアの損失も一時要因として扱えば、期末136円は維持される公算が大きい。減損損失は現金の流出を伴わない会計上の損失でもある。期末配当の権利確定は12月末で、会社の開示を確かめてから判断しても遅くない可能性がある。来期以降の配当は、2割前後の減配が基本線と見る。
- 一般NISAで買ったJT株はどう扱う?
-
買った年によって扱いが変わる。
2022年に買った分は、2026年末で非課税期間が終わる。年内に売れば値上がり益は非課税で確定でき、持ち続ければ年末の時価で課税口座へ移る。2021年に買った分は、2025年末の時価(終値5,640円)で課税口座へ移っており、5,640円が新しい取得価額となる。5,640円を下回って売れば損失となり、同じ年の他の利益と相殺できる。一般NISAから新NISAへは移せない。
- 11月10日に成行で売ってもよい?
-
11月10日のJTは、制限値幅の下限が4,000円に広がり、ストップ安は1,269円となる。
東京証券取引所も、成行注文では思わぬ値段で約定することがあると注意を促している。売るなら、許容できる値段を指値で決めて出すほうが、想定外の安値での約定を避けられる。筆者は5,000円前後に指値を入れる。なお、ストップ安以外の値段で売買が成立すれば、翌営業日から通常の値幅に戻る。
まとめ|JTの配当方針の開示で評価が決まる
JTのロシア接収は、短期は明確なマイナスで、中長期は配当方針しだいで中立〜プラスと見る。
- 損失の規模:ロシア現地法人7社すべてが管理下に入った。純資産約1兆3,000億円(自己資本の約3割)が回収困難となり、今期は最終赤字の公算が大きい。
- 配当:今期の期末136円はカナダ訴訟の前例から維持の公算が大きい。来期は約220円(2割前後の減配)が基本線である。
- JT株価の目安:5,000~5,300円前後。5,269円はロシア分ゼロをかなり織り込み、4,500円割れは需給の行き過ぎと見る。
- 本業:Ploomと値上げで増益が続く。ただしロシアの値上げ効果が抜けるぶん、成長率は割り引いて読む。
- 買い直し:減損額と配当方針の開示、株価の戻り高値越えの両方を確かめてから。
今後の注視点は、減損額と計上時期、来期の配当方針、一時管理の運用(売却命令や返還の有無)の3つである。
| 時期 | 確認すること |
|---|---|
| 12月28日(期末配当136円の権利付最終日) | 値幅拡大の下で、ストップ安以外の値段で売買が成立しているか |
| 開示時期は未定 | 業績予想・配当予想の修正(減損額、期末136円の扱い) |
| 12月末 | 期末配当の権利確定 |
| 2027年2月(例年) | 本決算と2027年12月期の業績・配当予想。ロシア除きの成長率 |
相場が荒れたときに大切なのは、底値の的中ではない。どのシナリオに転んでも致命傷を負わない資産配分を保ち、市場に残り続ける立ち回りである。
参照資料
- 日本たばこ産業「当社グループのロシア事業について」(2026年11月6日)、同(続報)(2026年11月9日)
- 日本たばこ産業「2026年12月期 第3四半期決算短信〔IFRS〕(連結)」「決算レポート」「決算説明会資料」(2026年10月29日)
- 日本たばこ産業「2025年6月 個人投資家向けオンライン会社説明会 ご質問への回答」
- 日本たばこ産業「2025年12月期 有価証券報告書」
- 東京証券取引所「制限値幅の拡大:1銘柄」(2026年11月9日)
- ロイター、共同通信、時事通信ほか(2026年11月5〜9日、大統領令に関する報道)
- 三井物産デジタル・アセットマネジメント「ALTERNA」公式開示資料・目論見書
注意事項
本記事は筆者が公開情報にもとづき作成した、情報提供を目的とする分析であり、特定の銘柄や金融商品の売買を推奨するものではない。筆者は金融商品取引業者ではなく、投資助言業務を行っていない。記載した数値は各時点の公表値と筆者の試算を含み、将来の株価・業績・分配金を保証するものではない。投資判断は読者自身の責任で行うこと。筆者は日本たばこ産業(2914)、三菱商事、伊藤忠商事の株式を保有している。