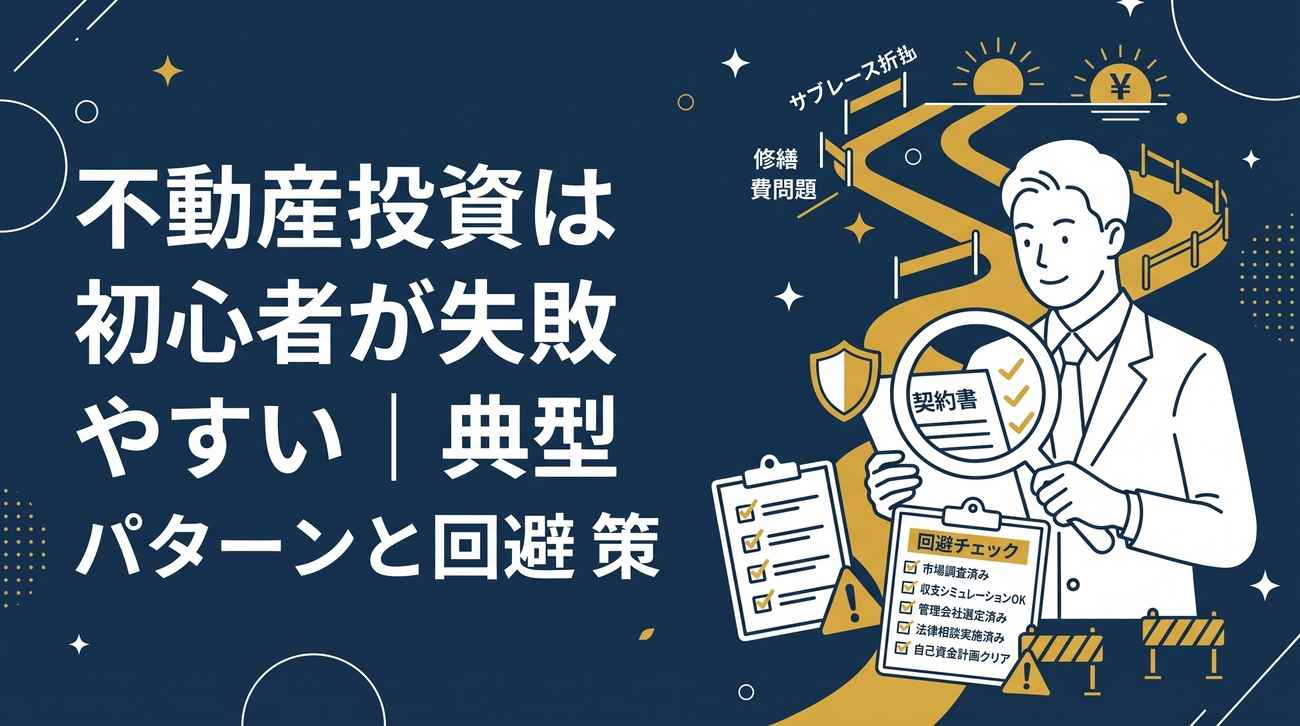
不動産投資で初心者が失敗する背景には、知識不足と営業依存、そして金利局面の変化が重なります。
この記事の前提は、26〜54歳で年収500万円以上の会社員・公務員が区分マンション投資を検討する場面です。整理するのは、初心者が陥りやすい失敗の型と、回避のための判断軸です。営業提案を煽らず、第三者の視点で事実に沿って検証します。日銀が2026年9月に追加利上げへ動いた局面も、失敗リスクの背景として押さえます。
この記事からわかること
- 不動産投資で初心者が失敗する典型パターンと背景
- 2026年の金利上昇局面で高まる失敗リスクの正体
- 借金リスクを避け、失敗を防ぐための進め方
- 契約前に第三者へ相談して営業提案を検証する方法
本記事にはプロモーションが含まれます。
不動産投資で初心者が失敗する典型パターン
不動産投資で初心者が失敗する典型パターンは、大きく3つの層に整理できます。
知識の不足、営業への依存、そして金利局面の変化。3つが重なると、満室を前提に組んだ収支は簡単に崩れます。逆に、個々の失敗はいずれも事前に避けられる構造を持ちます。まず全体像を、下の表で押さえましょう。
表の右側には、それぞれの失敗に対する現実的な回避軸を並べました。
| 失敗パターン | なぜ起きるか(背景) | 現実的な回避軸 |
|---|---|---|
| 相場を見ずに高値掴み | 営業提示額だけで判断する | 成約㎡単価とエリア差を自分で確認 |
| 家賃保証を過信する | 「保証」を家賃固定と誤解 | 減額改定・免責期間の条項を事前確認 |
| 空室・家賃下落の未想定 | 満室前提だけで収支を組む | 家賃−10%・空室でも回るか試算 |
| 保有コストの見落とし | 修繕積立金・管理費の上昇を軽視 | 長期修繕計画と積立金の改定予定を確認 |
| 営業の鵜呑み | 多忙で1社の説明のみで契約 | 契約前に第三者へ提案を検証してもらう |
初心者に多い不動産投資の失敗5選と回避策
初心者に多い不動産投資の失敗を、代表的な5つに絞って解説します。いずれも事前の確認で回避できる型です。
相場を確認せず高値掴みする失敗
営業から提示された金額だけで判断すると、相場より高い物件をつかむ危険があります。
首都圏の中古マンションでは、成約㎡単価が前年比マイナスへ転じました。東京都区部の単価も、約6年ぶりに前年を下回っています(レインズ2026年8月度)。「都心なら値下がりしない」との前提は、いま慎重に見直す局面でしょう。
特に新築ワンルームは、販売時に広告費や利益が上乗せされ、引き渡し直後に価格が下がりやすい傾向を示します。購入前には、同じ地域・同じ広さの中古の成約事例を3件以上ならべてください。提示額がその水準から大きく上振れていないかを、自分の目で照らし合わせます。
少しでも高いと感じたら、根拠の説明を求める姿勢が、高値掴みを防ぎます。
家賃保証を過信する失敗
家賃保証(サブリース)は空室リスクを抑える仕組みですが、家賃の固定を約束する制度ではありません。
多くの契約では、数年ごとに保証賃料が見直され、減額改定される場合があります。入居者の有無にかかわらず、契約直後の一定期間は保証が始まらない免責期間も設けられがちです。「30年一括借り上げ」の表現だけで安心すると、想定した収入と実際の入金が食い違います。
さらに、管理手数料が家賃の1割前後かかる点も見落とされやすいでしょう。家賃保証を選ぶ前に、減額改定の頻度と幅、免責期間、中途解約の条件を契約書で確認してください。保証があるからと収支を甘く見積もる姿勢こそ、初心者が陥りやすい失敗です。
空室・家賃下落を織り込まない失敗
満室を前提に収支を組むと、空室が出た瞬間に返済が家計を直接圧迫します。
入居者の入れ替え時には、原状回復費やクリーニング費、募集の広告費も発生するでしょう。築年数が進むにつれ、周辺の新しい物件との競争で家賃は緩やかに下がる傾向を示します。想定家賃のまま10年後を計算すると、実際の手残りと大きく食い違います。空室が2ヶ月続けば、その間の返済は貯蓄からの持ち出しです。購入前には「家賃−10%・空室2ヶ月」でも返済が回るかを、必ず試算してください。
強気の見通しではなく、弱気の前提で耐えられる物件だけが、長期の保有に向きます。数字が少しでも赤字に振れる物件は、いったん見送る判断も選択肢です。
諸経費・修繕積立金の上昇を見落とす失敗
表面利回りだけを見ると、手元に残る収益を過大に見積もります。
実際には、管理費・修繕積立金・固定資産税・火災保険料が、毎月と毎年の収支を確実に削ります。修繕積立金は、大規模修繕に備えて築年数の経過とともに増額される例が少なくありません。実際に、積立金の値上げが広がっていると野村證券は指摘しています。
購入時の負担額のまま将来を計算すると、10年後・20年後の収支が想定から外れるでしょう。金利上昇でローン返済が増える局面では、この保有コストの重さがいっそう効いてきます。物件を選ぶ前に、長期修繕計画と積立金の改定予定を管理組合の資料で確認してください。ランニングコストを差し引いた後の利回りで、収益性を判断する姿勢が欠かせません。
営業トークを鵜呑みにする失敗
多忙な会社員は、1社の説明だけで契約へ進みやすい状況に置かれます。
節税や生命保険の代替、年金の不足を補う訴求は、条件次第で効果が大きく変わります。担当者の熱心さや人柄と、物件そのものの良し悪しは、切り離して考えるべきでしょう。営業を鵜呑みにした結果、相場より不利な条件をつかむ構造があると言われます。
強い勧誘や「今日中に」との急かしを受けたら、いったん持ち帰る姿勢が安全です。その場で判断させようとする流れ自体が、比較の機会を奪う手法でもあります。契約書にサインする前に、別の視点で提案を点検する時間を必ず取ってください。冷静に見比べる余裕が、初心者の失敗を大きく減らします。

金利上昇局面で急増する不動産投資の失敗リスク
金利上昇局面では、不動産投資の失敗リスクがこれまでより高まります。
日銀は2026年9月18日の会合で、政策金利を1.0%から1.25%へ引き上げました。賛成7・反対2で、約31年ぶりの水準です。長期金利は3%前後が意識される場面も出ています。フルローンや長期ローンで買う区分ワンルームほど、金利の影響を強く受けるでしょう。
借入金利が上がると、家賃収入と返済の差、いわゆるイールドギャップが縮みます。変動金利を選んだ場合、返済額の増加が家計を直接圧迫します。固定金利なら金利は動きませんが、当初の金利水準そのものが高くなりがちです。これは特定の会社や物件の問題ではありません。借りて買う投資は、誰でも利回りが圧迫される構造を抱えます。
すでにローンを組んでいる場合は、固定への借換えや繰上返済も選択肢に入ります。下の4条件で、収支が耐えるかどうかを試算してください。
| 前提条件 | 具体的な想定 | 確認の狙い |
|---|---|---|
| 借入金利 | 現状+1%で再計算 | 返済増への耐性 |
| 家賃 | 現行−10% | 家賃下落への耐性 |
| 空室 | 年2ヶ月の空室 | 空室期の返済継続 |
| 税・減価償却 | 減価償却後の手残り | 節税効果が減った後の収支 |
POINT💡
今後の利上げペースは、総裁会見や次の会合次第で変わり得ます。「利上げ=逆風一辺倒」と決めつけず、前提を置いて試算し、断定を避けて判断する姿勢が安全です。
参照:金融市場調節方針の変更について|日本銀行 Bank of Japan(2026年9月)/東日本不動産流通機構「Market Watch サマリーレポート 2026年8月度」(2026年9月公表)
都心ワンルームでも起こる初心者の失敗と誤解
都心ワンルームでも、初心者の失敗は十分に起こります。
「都心の物件は値下がりしない」との誤解が、その入口になりがちです。実際に東京都区部の成約㎡単価は、約76ヶ月ぶりに前年を下回りました(レインズ2026年8月度)。高値圏からの緩やかな調整が、都心にも及び始めています。
ただし下落幅は小幅で、「暴落」と呼べる状況ではありません。ここで注意したいのは、㎡単価と総額(価格)が別の指標である点です。単価が下がっても、専有面積が広ければ総額は下がりにくくなります。立地の優位は前提として認めつつ、売却益は市況次第と受け止めましょう。
都心なら無条件で安全との思い込みだけは、避けたい局面です。
注意点
「都心だから安全」との単純化は、いまの局面では危険です。単価と総額を混同せず、金利上昇下では価格も市況次第と見ておきましょう。
サラリーマンが不動産投資で失敗する原因と対策
サラリーマンが不動産投資で失敗する原因は、属性への依存に集中します。
安定した勤務先と年収は、フルローン審査で有利に働くでしょう。しかし借入が大きいほど、金利上昇の影響も大きくなります。節税を期待して購入しても、想定した還付が得られない例は珍しくありません。減価償却が細る後半では、節税の幅そのものが小さくなります。
多忙ゆえに1社の提案だけで判断すると、比較の視点が抜け落ちます。対策は明確で、複数の前提で試算し、契約前に第三者へ提案を検証してもらう流れです。営業を鵜呑みにした失敗が、いわゆる「カモ」の構造につながると言われます。
不動産投資の失敗率と借金リスクの実際
不動産投資の失敗率について、明確な公的統計は乏しいのが実情です。
「○%が失敗する」と示す数字は、出所が曖昧な場合が目立ちます。断定的な失敗率は、そのまま信じないほうが安全でしょう。より重要なのは、借金リスクの構造を正しく理解する点です。
ローンの残債が売却価格を上回ると、売っても借入だけが残ります。例えば残債2,000万円の物件が1,700万円でしか売れなければ、差額300万円は自己資金で埋める計算です。金利が上がる局面では、元本の減りが遅れ、残債が圧縮されにくくなります。頭金を厚くし、返済比率を抑える設計が、この借金リスクを下げます。
出口の売却価格まで想定してから、購入を判断しましょう。
POINT💡
借金リスクの正体は「残債>売却価格」の状態です。頭金と返済比率で耐性を作り、出口(売却)まで想定してから購入を判断しましょう。
初心者が不動産投資の失敗を避ける進め方
初心者が不動産投資の失敗を避ける進め方は、大きく3段階に整理できます。
第1に、成約単価と利回りを自分の基準で確認します。第2に、金利+1%や空室を織り込んだ複数の前提で試算しましょう。第3に、契約前に第三者へ相談し、営業提案を検証します。
無料の相談サービスは、特定の物件を売らない立場で使える点が強みです。トウシェルは不動産会社ではなく、要望に応じて提携先から1社を紹介するマッチングサービスです。メール1本で担当変更や相談停止ができる仕組み(ストップコール制度)も用意されています。判断を急がず、第三者の目を一度挟む姿勢が、失敗を遠ざけます。
👍 メリット
- 第三者の無料相談は、物件を売らない立場で提案を検証できる
- 1社の説明に偏らず、比較の視点を持てる
👎 注意点
- 相談を使っても、最終判断は自分で行う
- 相談先の提案も金利+1%や空室の前提で試算し直して確認
中立の視点で相談先を選びたい方へ


-
※相談は無料です。対象は26〜54歳の会社員・公務員/個人年収500万円以上が目安です。申込後に電話での事前ヒアリングがあり、面談は1〜2時間程度かかります。

【Q&A】不動産投資の初心者の失敗に関するよくある質問
- 不動産投資に失敗したらどうなりますか?
-
売却してもローンが残ると、残債の返済が家計に残ります。金利上昇局面では、残債の圧縮が遅れやすくなります。まず収支を早めに見直し、第三者へ相談する対応が現実的でしょう。
- 初心者の失敗体験談から学べる共通点はありますか?
-
多くは、相場確認の不足と1社依存に集中します。満室前提の収支や、保有コストの見落としも目立ちます。体験談は参考にしつつ、自分の物件の前提で必ず試算し直してください。
- 地方の物件は初心者の失敗が多いですか?
-
地方は件数が小さく、月次のブレが大きい市場です。単価が高止まりの市もあり、一概に危険とは言えません。単月の数字で判断せず、需要と出口を必ず確認しましょう。
- 初心者が失敗する一番の理由は何ですか?
-
知識の不足を、営業への依存で埋めてしまう点にあります。比較の視点を持ち、第三者に検証してもらう流れが有効でしょう。
- 不動産投資で失敗しないために、初心者は何から始めるべきですか?
-
最初に、月々いくらまで投資に回せるかを家計から把握します。次に、金利+1%や空室を前提にした収支を試算します。物件を決める前に、第三者へ相談して提案を検証する流れが安全でしょう。
まとめ:不動産投資は初心者の失敗を避ければ検討に値する
まとめとして、不動産投資は初心者の失敗を避ければ十分に検討に値します。
失敗の多くは、相場確認の不足と営業依存、保有コストや金利の見落としから生まれます。2026年の金利上昇局面では、借りて買う投資の利回りが圧迫されやすい状況です。だからこそ、弱気の前提で試算し、契約前に第三者の目を挟む流れが重要でしょう。煽りにも提灯にも寄らず、事実で判断する姿勢が、初心者の失敗を遠ざけます。
最初の一歩として、無料の相談で営業提案を検証してみてください。
中立の視点で相談先を選びたい方へ
-
※相談は無料です。対象は26〜54歳の会社員・公務員/個人年収500万円以上が目安です。申込後に電話での事前ヒアリングがあり、面談は1〜2時間程度かかります。