
インフォマート株価は2026年9月18日に713円で引けた。年初来高値は9月14日の729円である。
オアシス・マネジメントの保有は9月18日提出の変更報告書(13回目)で20.13%へ達した。予想PERは61.5倍、指標だけを見れば割高の部類に入る。ただし現在の価格形成でPERは説明変数として機能していない。上昇幅の全量が倍率の拡大で構成されるからである。価格を決めているのは業績を評価する買い手ではなく、議決権を集める買い手である。
本稿はインフォマート株価を需給の実数から捉え直す。そのうえで、オアシス・マネジメントの買い止まりが訪れた後に何が狙われるかを整理する。
※本記事は投資推奨を目的としたものではない。筆者はインフォマート株式を保有する。
先に結論を書く。
- 上昇幅300円の全量はPERの拡大であり、業績の寄与はゼロ
- 浮動株は38.6%まで縮小、少数の買い注文で価格が動く構造
- オアシスの平均取得単価は約544円、9月18日終値713円時の含み益は約91億円
- 出来高は細ったが、オアシスは9月11日まで出来高の3割強を買い続けた
- 買い止まりの場合は撤退ではなく次の段階への移行である
- 最新の動向はXのポストを記事の文末に貼る
📣 追記(2026年9月18日)
- 13回目の報告(義務発生日9月11日)で19.00%→20.13%(+1.13pt)
- 保有53,838,600株、取得資金292.96億円、平均取得単価544.1円
- 9月9日〜11日の区間単価は705.7円、買付は出来高の32〜37%
- 上位3者の合計61.10%、浮動株38.56%(約1億314万株)
- オアシスとシンフォニーの合計46.04%。出席率86%なら行使議決権の約53%
- 出席率86%なら行使議決権の約52%(普通決議は出席議決権の過半数で判定)
インフォマート株価の上昇理由|PERでは説明不能

インフォマート株価の上昇幅300円は、全量がPERの拡大であり業績の寄与はゼロである。株価の変化は利益の変化と、利益へ払う倍率の変化の積で決まる。以下、両者を分離したうえで、資本イベントへの株価反応を時系列で並べる。
上昇幅300円の全量はPER拡大|EPSは不変
| 時点 | 株価 | 予想EPS | 予想PER | 位置づけ |
|---|---|---|---|---|
| 2026/2/13 | 435円 | 11.6円 | 37.5倍 | 第一ライフグループ払込価格 |
| 2026/6/12 | 346円 | 11.6円 | 29.8倍 | 年初来安値 |
| 2026/7/2 | 400円 | 11.6円 | 34.5倍 | オアシス判明日 |
| 2026/9/15 | 712円 | 11.6円 | 61.2倍 | 高値圏 |
| 7/2→9/15 | +312円 | ±0円 | +26.7倍 | 全量が倍率要因 |
インフォマート株価の上昇要因は、EPSと倍率へ機械的に分解できる。
会社の2026年12月期予想は2月13日の公表値から一度も修正されていない。7月31日の中間決算でも据え置きが明記された。EPSは半年間まったく動いていないにもかかわらず、株価は400円から712円へ78%上昇。差分の312円は、投資家が同じ利益へ払う価格の変化のみで構成される。倍率は34.5倍から61.2倍へ拡大した。
PERを根拠に高安を論じても、現在の値動きは説明できない。指標が無意味なのではなく、価格を決める側に回っていないだけである。年初来安値346円からは2.06倍、上場来安値201円からは約3.54倍の水準にある。
株価推移と大量保有報告書|反応は逓減

株価反応で目を引くのは8月28日の+13.2%である。前営業日の8月27日に、オアシスとシンフォニーの2件が同時に提出された。単独の買い増しではなく、大株主2者の同時買いが判明した局面で反応が最大化した。
一方、オアシス単独の報告に対する反応は+19.8%から逓減を続けた。9月8日提出分では翌9日に−0.28%、9月15日の引け後に提出された19.00%到達報告にも、翌16日は−4円(−0.56%)とほぼ反応しなかった。シリーズ最大級の増分と第2位株主の確定を伴う内容でも、株価は反応しなかった。買い増しそのものは既知の反復材料へ性質を変えている。
市場で流通する「大株主4者で60%」もの数字も、ベイリー・ギフォードを4.67%として計算したものである。EDINETの最新値では成立しない。固定されているのは上位3者61.10%と見るのが正確である。
インフォマート株価を動かす株主構成と需給

インフォマート株価を動かしているのは株主構成の変化である。需給が主語となる相場には成立条件がある。売買可能な株式が構造的に細り、限られた買い手の注文が価格を押し上げる状態である。
同社は6月以降、条件を満たした。裏を返せば、条件が崩れた時点で主語は業績へ戻る。したがって浮動株の実数と貸株の逼迫度が、相場の残り時間を測る指標になる。以下、株主構成と貸株需給の両面から構造を確認する。
大株主は上位3者で57.92%|浮動株は4割強
| 株主(グループ計) | 直近報告 | 保有割合 | 内訳 | 売買の自由度 |
|---|---|---|---|---|
| シンフォニー・フィナンシャル・パートナーズ | 8/20 | 25.91% | ― | 議決権目的で低い |
| オアシス・マネジメント | 9/15 | 19.00% | ― | 議決権目的で低い |
| 第一ライフグループ | 4/1 | 15.06% | ― | 契約により5年間の譲渡制限 |
| 野村グループ | 8/14 | 5.11% | 野村アセットマネジメント2.09%、NOMURA INTERNATIONAL PLC1.68%、野村證券1.34% | 在庫・運用分で高い |
| ベイリー・ギフォード | 7/15 | 3.14% | アンド・カンパニー2.82%、オーバーシーズ0.32% | 減少継続で高い |
出典:EDINET提出書類(報告義務発生日ベース)より筆者作成
61.10%である。自己株式921,759株(0.34%)を差し引くと、自由に売買できる部分は38.56%、株数にして約1億314万株にとどまる。野村グループ5.11%の内訳にも注意が要る。運用資産にあたる野村アセットマネジメントは2.09%にすぎず、残る3.02%は証券会社の自己勘定・在庫である。
ベイリー・ギフォードのグループ計3.14%も、アンド・カンパニー2.82%とオーバーシーズ0.32%の合算である。同社は2024年10月の10.02%から一貫して減らしており、浮動株の供給源にあたる。
出来高と信用需給|制度信用では測れない空売り
| 項目 | 数値 | 基準 |
|---|---|---|
| 日平均出来高(直近20営業日) | 約340万株 | 8月中旬~9月中旬 |
| 日証金 融資残 | 352,800株 | 9/15速報 |
| 日証金 貸株残 | 174,000株 | 9/15速報 |
| 制度信用が発行済に占める比率 | 約0.2% | 融資・貸株の合算 |
| 空売り残高報告の合算 | 発行済の7%台後半 | 集計サイト・日付未特定の参考値 |
出典:東京証券取引所公表値、日本証券金融。証金残は速報値であり、翌営業日12時頃の確報とは乖離する場合がある
「売り物が枯渇している」という見立ては、日証金のデータでは確認できない。制度信用は融資と貸株を合算しても発行済株式数の0.2%程度にとどまる。対して空売り残高は2,000万株規模とされ、桁が2つ違う。
機関投資家の売り建ては相対の貸株市場で成立しており、制度信用のデータでは実態を測れない。踏み上げを前提とする議論は、外部から観測できない領域へ依拠している。なお証金残の速報値は確報で振れる傾向があり、単日の数値から需給の逼迫や緩和を読むのは避けたい。判断には確報と、より粒度の粗い出来高の推移を用いるのが安全である。
✅ 出来高・信用残・証金残(速報/確報)は証券会社の銘柄画面で日次確認できる
オアシスマネジメントの自己矛盾|買うほど割高
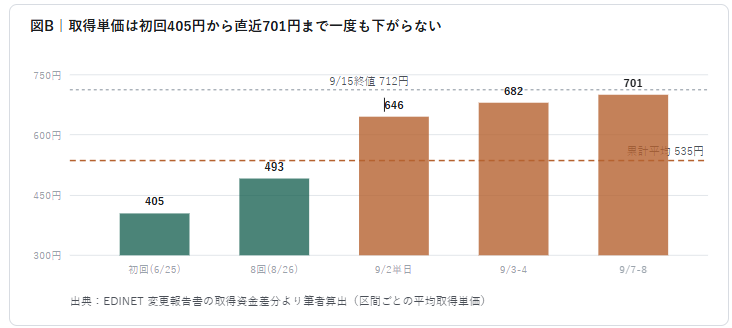
オアシスマネジメントの買い増しは、自らの投資リターンを削りながら進む構造を持つ。
会社側は株価水準や保有について、適時開示・決算説明資料のいずれでも言及していない。以下は開示情報から筆者が構成した見立てであり、会社側の説明ではない。上値が特定の条件に依存する一方、下値の要因が複数系統から重なる非対称に要点がある。
オアシスの平均取得単価544円と含み益91億円
| 段階 | 保有株数 | 取得資金 | 平均取得単価 | 出所 |
|---|---|---|---|---|
| 初回報告(6/25) | 13,568,100株 | 54.9億円 | 404.9円 | 報告書記載 |
| 8回目(8/26) | 38,573,200株 | 190.1億円 | 492.8円 | 報告書記載 |
| 10回目(9/2) | 45,332,800株 | 233.7億円 | 515.5円 | 報告書記載 |
| 13回目(9/11・最新) | 53,838,600株 | 293.0億円 | 544.1円 | 報告書記載 |
出典:EDINET 変更報告書(各回)より筆者作成。取得資金は千円単位を億円へ換算。
平均取得単価は、9月18日提出の報告書で544.1円へ切り上がった。取得資金合計292億9,600万円を保有株数53,838,600株で割った値である。9月2日時点の515.5円から29円上がった。
直近区間の単価を復元すると、9月3日〜4日は681.8円、9月7日〜8日は701.1円、9月9日〜11日は705.7円で取得している。いずれも累計平均を大きく上回り、高値づかみは加速している。9月18日終値713円に対する含み益は約90.9億円である。
この含み益は、圧力を継続する体力の裏づけであると同時に、降りる選択肢が現実的になった水準も意味する。対していま買う1株のコストは初回の1.7倍である。
買い増しは「安く仕込む」行為から「高値を自ら作りながら買う」行為へ、いっそう明確に変質している。
日次買付は100万株へ減速|比率は3割強で不変
| 報告区間 | 営業日 | 取得株数 | 日次平均 |
|---|---|---|---|
| 7/14–7/22 | 6 | 3,826,000株 | 637,667株 |
| 8/17–8/20 | 4 | 3,400,000株 | 850,000株 |
| 8/27–9/01 | 4 | 3,759,200株 | 939,800株 |
| 9/02(単日) | 1 | 3,000,400株 | 3,000,400株 |
| 9/03–9/04 | 2 | 2,733,300株 | 1,366,650株 |
| 9/09–9/11 | 3 | 3,000,900株 | 1,000,300株 |
出典:EDINET 変更報告書の60日間取得明細(9月18日提出分)より筆者作成

報告書の60日開示から日次の買付株数を復元すると、日次で見た実態は明確な減速局面を一度も経ていない。9月2日単日の取得は3,000,400株で、前区間の日次94.0万株の3.2倍にあたる。同日出来高5,264,500株の57%を1者が占めた計算になる。
9月3日〜8日は日次137万〜139万株だったが、9月9日〜11日は日平均100万株へ落ちた。それでも8月平均の80〜94万株を上回る。出来高に占める比率も32〜37%で変わらず、減速は量の調整にとどまる。
出来高は9月9日以降に低下|ただし買い止まりではない
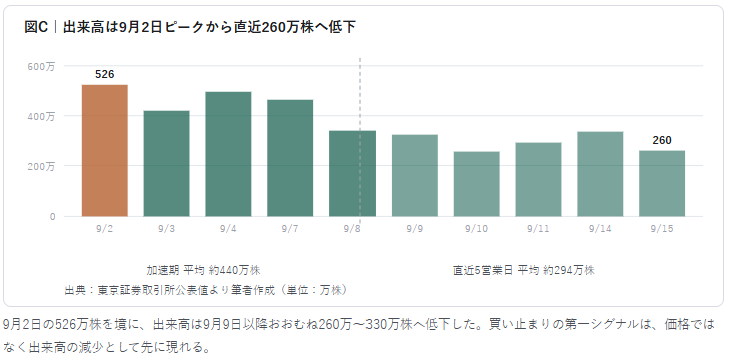
ここまで「出来高はまだ細っていない」と述べてきたが、9月15日確定値までを並べると評価を改める必要がある。9月2日の526万株をピークに、9月9日以降の出来高は260万〜330万株へ低下した。オアシス加速期(9月2日〜8日)の日平均約440万株に対し、直近5営業日(9月9日〜15日)は約294万株である。3割強の縮小にあたる。これは会社側の説明ではなく、公表データから筆者が読む見立てである。
※ 9月18日提出の報告書を受け、評価を再び改める。
オアシスは9月9日〜11日も日82万〜111万株を買い、出来高の3割強を1者で占めていた。減ったのはオアシス以外の売買である。出来高だけで判定すると買い止まりを誤認するため、報告書の間隔と併用する。
売る選択肢|市場で売れない|ただし相対譲渡の出口は残る
オアシスは買うのをやめる判断を単独で下せるが、売る判断には相手を必要とする。主導権は依然オアシス側にある。
保有約5,384万株は、直近20営業日の平均出来高約345万株の約16営業日分にあたる。市場内で売り始めれば価格が崩れ、自らの利益を自ら消す。
残る経路は相対取引、自社株買いへの立会外応募、TOBへの応募の3つである。なお相対取引は既に使われている。8回目の報告書の60日明細には、7月1日に市場外で1,317,000株を単価382円で取得した記録がある。全明細のうち単価が開示された唯一の取引であり、大量保有が判明する前日に大口を相対で確保していたことになる。
POINT💡
オアシスは2020年の東京ドームで、第三者のTOBに応じて撤退した。2026年7月には別の出口も使っている。
PAコンサル株の全量約690万株を、ラクスへ1株3,350円で譲渡した。ラクスの保有は22.21%で30%に届かず、TOBは不要だった。発表を受けて同社株は一時17%安まで売られ、譲渡価格は発表前終値を約15%上回っていた。
オアシスが勝つ出口と一般株主が得をする出口は、必ずしも一致しない。
インフォマート株価の今後|買い止まりの先の展開

インフォマート株価の今後を左右するのは、買い増しの継続可否ではない。買い増しは目的ではなく手段である。したがって買い止まりは撤退のサインではなく、フェーズの移行を意味する可能性が高い。
市場が織り込もうとしているのは「買い増しが続くか否か」だが、開示が示しているのは「買い終えた後に何をするか」である。以下では報告書の記載、会社法上の手続き、会社側の対抗手段の3点から整理する。
オアシスの狙いは大量保有報告書に列挙済み
| 施行令14条の8の2第1項 | 提案内容 | 提案を行っている | 今後12か月以内に予定 |
|---|---|---|---|
| 第1号 | 重要な財産の処分 | ● | ● |
| 第3号 | 代表取締役及び代表執行役の選定及び解職 | ● | |
| 第4号 | 特定の者の役員への選任 | ● | ● |
| 第5号 | 役員の構成の重要な変更 | ● | ● |
| 第6号 | 吸収合併・株式交換・主要な事業の会社分割 | ● | |
| 第7号 | 事業の一部の廃止(予定欄は譲渡・譲受け及び廃止) | ● | ● |
| 第10号 | 上場の廃止 | ● | |
| 第12号 | 発行者以外の者による過半数議決権の取得 | ● |
出典:2026年9月15日提出の変更報告書(義務発生日9月8日)の保有目的欄より筆者作成
買い増しの是非へ注目が集まる一方、報告書は買い終えた後の行動をあらかじめ列挙していた。代表取締役の解職から上場廃止、第三者による過半数取得までが射程に入る。報告義務発生日6月25日を起算とすれば、提案予定期間は2027年6月までとなる。
期間内に開催される定時株主総会は2027年3月の1回のみである。年1回の機会だけでは、提案の実行時期が大きく制約される。招集請求という手段が意味を持つのは、まさに理由による。
12月下旬に開く臨時株主総会の窓
オアシスは12月下旬に、臨時株主総会の招集請求権を単独で得る。
会社法は、総株主の議決権の3%以上を6か月前から引き続き保有する株主に、この請求を認めている。6月25日を起算点とすれば要件充足は12月下旬となる。実際にはオアシスは6月24日時点で既に4%台後半を保有していたとみられ、起算はさらに早い可能性がある。招集請求は、定時株主総会を待たずに役員人事を議題化できる手段である。
オアシスは2022年のフジテックで臨時株主総会の招集請求を行い、会長の解任決議へ至らせた前例を持つ。年内に手続き上の窓が開く点は、暦の上の事実として押さえておきたい。
会社側の先回りは自社株買いに集中すると推測
| 手段 | 余力 | 制約 |
|---|---|---|
| 増配 | 乏しい | 配当性向は既に55%(予想EPS11.92円/年間配当6.58円) |
| 自社株買い | 大きい | 現預金183億円、自己資本比率88.8% |
| M&Aによる資本活用 | 中程度 | 調達枠109億円に対し投下確認は約30億円(K&C取得5.8億円を含む) |
| 第三者割当による希薄化 | 実行困難 | 合計40%超を持つ2者が反対に回る |
還元の余地は配当ではなくバランスシート側に偏在する。配当性向は既に55%であり、増配だけで大型還元を演出する余地は乏しい。仮に100億円の自社株買いを712円で実施すれば1,404万株、発行済株式数の5.2%を取得できる。もっともオアシス保有5,084万株の28%にすぎない。自社株買い単独でオアシスを降ろすことはできない構造にある。
なお会社は9月15日、飲食店向け経営管理システムを手がけるK&Cファクトリーを80%取得し子会社化すると発表した(取得価額5.76億円、取得実行9月30日予定)。2Q決算で掲げた「フード事業分野での事業買収による売上拡大」方針の具体化にあたる。会社は2026年12月期の連結業績への影響は軽微とみている。オアシスが求める資本効率の改善やスリム化とは方向を異にする動きであり、還元と成長投資のいずれを優先するかという論点を残す。
完全な出口には相対取引かTOBを要する。年内公表予定の次期中期経営計画(2027年〜2029年)が、事実上の回答書となる。
まとめ|インフォマート株価の3経路と注視指標
オアシスの次の一手を予想するより、開示のどこを見るかを先に決めておく方が実務的である。買い止まりが確認された後は、次の3経路のいずれかに分岐する。
| 経路 | 引き金 | 需給の変化 | 株価の性質 |
|---|---|---|---|
| A 要求フェーズへ移行 | 臨時総会の招集請求、特設サイト開設 | 新規イベントで期待が更新 | イベント価格が維持・再加速 |
| B 会社側の先回り | 次期中計での還元強化、自社株買い | 発表で急伸、応募次第で主役交代 | 好材料が出口装置を兼ねる |
| C 膠着 | 買い止まりと要求の不発が並行 | 出来高が細り支えが減衰 | じり安。PER45倍なら522円 |
直近の出来高低下は、経路Cの膠着シナリオを一段だけ現実に近づけた。
とはいえ買い止まりが即座に急落を意味するわけではない。オアシスは市場で降りられないため、買いが止まっても大口の売りが直ちに出る構造ではないからである。警戒すべきは、出来高が細りながら価格がじりじりと下がる展開である。9月15日の値動き(−2円・出来高260万株)は、その入口に位置しうる。
注視すべき指標は次の5点。
- 変更報告書の増分幅。+1.03ptを下回れば鈍化の裏づけとなる
- 「減少」の変更報告書の初出。増加報告のみを追うと転換点を見逃す
- 出来高の減少。価格より先に動き、買い手の退出を示す
- 年内公表予定の次期中期経営計画における資本政策の記述
- 自社株買いが発表された場合の取得方法と買付結果報告
未解決の論点も残る。オアシスとシンフォニーの合計43.88%は、特別決議を単独で否決できる一方、普通決議を単独で可決する水準には届かない。総会出席率次第で可決圏へ入るが、シンフォニーが同調する保証はない。第一ライフグループは契約上の経営側パートナーであり、活動株主の同調者と見なす根拠もない。
| 時期 | 事象 | 意味 |
|---|---|---|
| 9/15(実現済み) | オアシスの12回目報告書 | 19.00%へ。第2位株主確定、上位3者60%到達 |
| 9/30(予定) | K&Cファクトリー株式取得実行 | フード事業の事業買収第1弾(80%取得・5.8億円)。業績影響は軽微 |
| 10月末頃 | 3Q決算発表 | 進捗率の実力判定 |
| 12月8日前後 | 報告書記載の3か月期限 | 「報告義務発生日から3か月以内」の文言は全報告に反復。現行の該当日は9/8起算の12月8日 |
| 12月下旬 | オアシスの6か月保有到達 | 臨時株主総会の招集請求要件を充足 |
| 12月29日 | 配当落日 | ― |
| 年内 | 次期中期経営計画の公表 | 資本政策と還元方針が示される最大の材料 |
| 2027年3月下旬 | 定時株主総会 | 提案予定期間内で唯一の定時総会 |
未解決の論点も残る。オアシスとシンフォニーの合計44.91%は、特別決議を単独で否決できる水準に十分達している一方、普通決議を単独で可決する過半数には約5ポイント届かない。
総会出席率次第で可決圏へ入るが、シンフォニーが同調する保証はない。第一ライフグループは契約上の経営側パートナーであり、活動株主の同調者と見なす根拠もない。
インフォマート株価に関する疑問と確認点
- 空売りの踏み上げは起きるのか
-
判定材料が不足している。日証金で観測できる制度信用は発行済の0.2%程度で、2,000万株規模とされる空売りの実態を測る尺度にならない。
9月15日速報の貸借倍率は2.39倍で、制度信用の売残はむしろ減少している。踏み上げの前提となる貸株の逼迫は機関の相対市場でしか判定できず、外部からは見えない。加えて買い戻し需要は一度使えば消える。下値のクッションにはなるが、上値を継続的に押し上げる燃料とは言い難い。
- 買い止まりは株価下落のサインか
-
直ちに下落を意味しない。最初に現れる変化は価格ではなく出来高である。買い手の離脱は売買代金の減少として先に現れ、価格の反応は遅れて訪れる。順序を知っておくと、判断の遅れを防ぎやすい。
- 19%到達で買い止まりのサインは出たのか
-
増分幅は+1.03ptと維持され、報告書ベースの日次ペースは減速していない。
一方で市場の出来高は細ったが、オアシスは9月11日まで出来高の3割強を買い続けた。買い止まりのシグナルはまだ出ていない両者は矛盾するのではなく、9月8日までの買いが出来高を押し上げ、その後に市場が静まったという時間差で説明できる。確定は次回報告の日次ペースを待つ。
前提と算定基礎・データ出所
| 項目 | 前提 |
|---|---|
| 予想EPS | 通期予想純利益に対応する1株利益11.6円(連結)で全PERを統一 |
| 発行済株式数 | 267,507,864株 |
| オアシス保有株数 | 19.00%・50,837,700株(9/15提出・9/8義務発生の変更報告書で確定) |
| 累計平均取得単価 | 取得資金271.8億円÷保有株数50,837,700株=534.6円(一次データ) |
| 浮動株 | 100%−上位3者61.10%−自己株式0.34%=38.56% |
| 出来高 | 直近20営業日の日平均 約340万株(9/15確定値) |
一次:保有割合・取得資金・重要提案行為(EDINET 大量保有報告書・変更報告書)/業績・通期予想・BS・配当予想(2026年12月期第2四半期決算短信、決算説明資料)。二次:株価・出来高(東京証券取引所公表値)/融資残・貸株残(日本証券金融 速報値。規模の把握のみに使用)。参考値:空売り残高報告の合算(集計サイト)。未取得:同業SaaSの正規化済み比較指標(定点比較テーブル未整備)。
参照・関連記事
- 株式会社インフォマート 2026年12月期第2四半期(中間期)決算短信〔日本基準〕(連結)
- 株式会社インフォマート 2026年12月期第2四半期 決算説明資料
- EDINET 大量保有報告書・変更報告書
- 日本証券金融 貸借取引残高

注意事項
本記事は筆者が公開情報にもとづき作成した情報提供を目的とする分析であり、特定の銘柄の売買を推奨するものではない。筆者は金融商品取引業者ではなく、投資助言業務を行っていない。記載した数値は各時点の公表値および筆者の試算を含み、将来の株価・業績を保証しない。投資判断は読者自身の責任において行われたい。筆者は本記事で取り上げた株式会社インフォマート株式を保有している。

✅ 最新情勢は以下のポストにて

