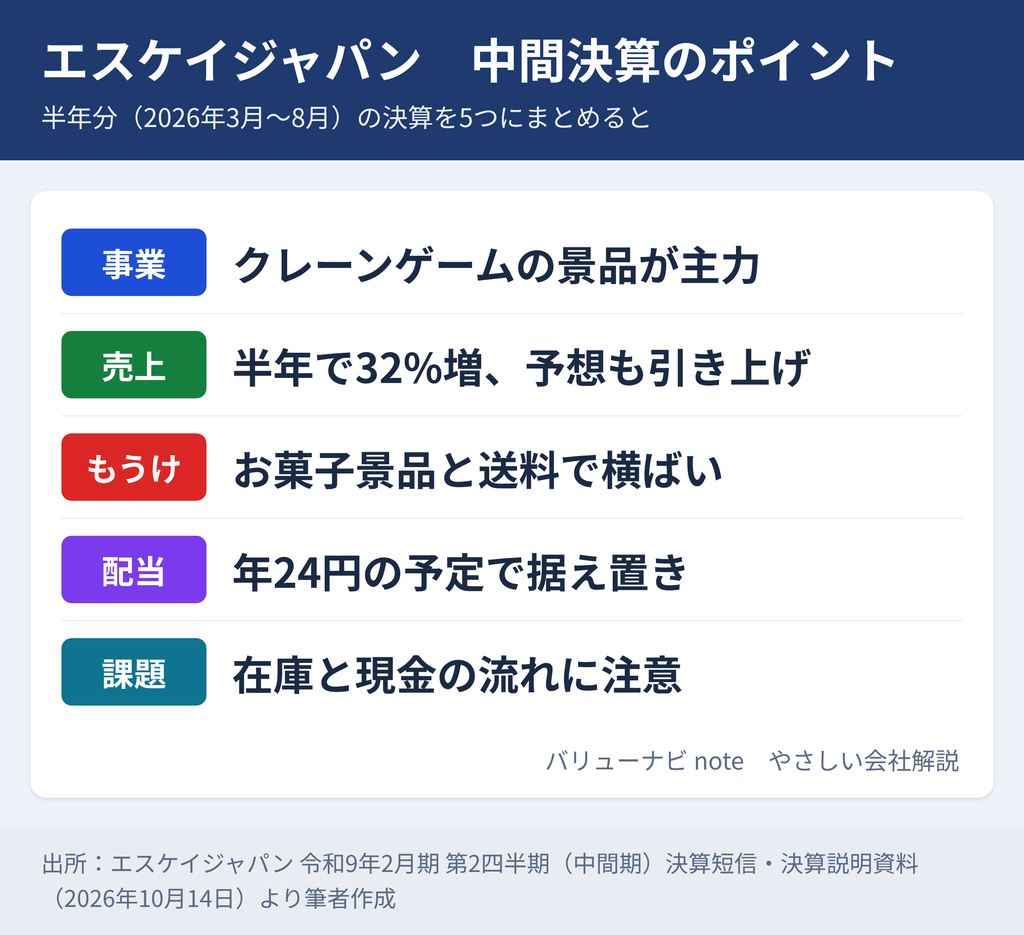
2026年10月14日、エスケイジャパン(7608)が2027年2月期の中間決算を発表した。売上高は前年同期比32.0%増の10,035百万円と伸びが加速し、通期売上予想は2,500百万円上積みされた。
一方、営業利益は1.9%減にとどまり、利益予想は据え置かれた。株価は発表後に売られ、終値は前日比10.1%安の868円だった。エスケイジャパン決算の「売上は上方修正、利益は横ばい」となった理由を、粗利率と運賃に分解して検証する。通期計画の達成可能性と株価反応もあわせて整理する。
エスケイジャパン決算の結論|量は加速、利益は計画圏内
エスケイジャパン決算の中間期は、売上の伸びが一段と強まった決算である。
2Q単体(6〜8月)の売上は5,721百万円(前年同期比+39.2%)と、1Q(+23.5%)から加速した。一方で2Q単体の営業利益は561百万円(同△5.7%)で、増収が利益に結びついていない。
会社は通期売上予想を17,000百万円から19,500百万円へ引き上げ、各段階利益は据え置いた。修正理由には、売上原価と荷造運搬費等の販管費の増加が明記された。増収2,500百万円の利益寄与をゼロと置いた計画だ。
結論を先に示す。需要の強さは本物で、営業利益の通期計画は、売上が計画を約3%上回れば現在の利益率のままでも届く位置にある。課題は利益率が約10%の新しい水準に移ったことで、2Q時点で戻る兆しは見えていない。
| 項目 | 中間期実績(百万円) | 前年同期比 | 通期予想(修正前→修正後) | 進捗率 |
|---|---|---|---|---|
| 売上高 | 10,035 | +32.0% | 17,000 → 19,500 | 51.5% |
| 営業利益 | 988 | △1.9% | 1,950 → 1,950 | 50.7% |
| 経常利益 | 1,037 | +2.7% | 1,960 → 1,960 | 52.9% |
| 親会社株主に帰属する中間純利益 | 723 | +2.0% | 1,370 → 1,370 | 52.8% |
出典:エスケイジャパン 令和9年2月期 第2四半期(中間期)決算短信、通期業績予想の修正に関するお知らせ(2026年10月14日)
経常利益が営業利益を上回るのは、営業外に為替差益40百万円を計上したためだ。1Qに計上したデリバティブ評価益27百万円は、中間期の損益計算書から科目ごと消えた。キャッシュ・フロー計算書の評価益は累計2.6百万円で、2Q単体では約25百万円の評価損に相当する。
結果、2Q単体の経常利益は564百万円(前年同期比△8.3%)だった。本業以外の上乗せが剥落した点は、開示の変化からも確認できる。
エスケイジャパン決算のポジティブ評価4つ
エスケイジャパン決算のポジティブ評価は4点に整理できる。売上は加速し、川下の顧客データとも整合した。粗利の金額は増え、運賃以外の販管費は効率化している。
通期の利益計画は、いまの利益率のままでも届く建付けだ。無借金の財務は、運転資金の膨張と株主還元の両方を支える。
①2Q単体の売上は39.2%増|需要はさらに加速
主力のキャラクターエンタテインメント事業は、中間期の売上が8,164百万円(前年同期比+37.2%)に伸びた。2Q単体では4,694百万円で、前年同期比+46.7%に達する。2Q単体のアミューズメント施設向けは4,411百万円(同+44.3%)だった。1Qに減収だったカプセルトイ事業者向けも、2Q単体は278百万円と前年同期(143百万円)の約2倍に回復した。
川下の数字も同じ方向を示す。筆頭株主かつ主要販売先のラウンドワンは、国内既存店のアミューズメント部門が7月+31.1%、8月+29.8%だった。9月は+53.2%と伸びがさらに強まり、エスケイジャパンの3Q(9〜11月)の入り口も需要は強い。
前年9月のラウンドワンのアミューズメントは△2.4%と弱く、9月の伸びには基準の低さも含まれる。それを割り引いても、増収は押し込みではなく実需の反映と判断してよい。
②粗利額は14.2%増|運賃以外の販管費は効率化
利益率は下がったが、稼ぐ額は増えている。中間期の売上総利益は2,544百万円で、前年同期比316百万円増(+14.2%)だった。率の低下を量で補い、粗利の金額は前年を上回った。
販管費も一律に悪化したわけではない。荷造運搬費を除く販管費の売上比は、前年同期の12.55%から10.62%へ1.93pt下がった。給料及び手当は363百万円(+13.5%)と、人員増と賃上げを反映しつつ売上の伸びを下回る。
営業利益率の低下3.40ptを分解すると、粗利率の低下が△3.95pt、運賃比率の上昇が△1.38ptである。運賃以外の販管費効率化が+1.93ptを取り戻した。悪化の原因は粗利と運賃の2点に特定でき、経営の管理不全を示す数字は見当たらない。
③利益計画のハードルは低い|利益率9.8%でも届く
通期の営業利益計画1,950百万円は、下期に962百万円(前年下期比+12.9%)を求める。上期の営業利益率9.85%のままなら、下期売上9,768百万円で到達する(筆者試算)。前年下期比+13.2%の増収で足りる計算だ。
上期の増収率は+32.0%、2Q単体は+39.2%だった。下期の伸びが上期の半分以下に減速しても、計画に届く余地がある。会社の下期売上計画9,464百万円(前年下期比+9.7%)は、慎重な置き方と読める。
会社計画の下期営業利益率は10.2%で、上期の9.8%とほぼ同じ水準にある。利益率の前提は上期比+0.3ptの小幅改善。売上が計画を上回れば、利益も上振れる構造だ。通期計画の達成は、利益率の回復ではなく数量の継続に懸かっている。
④無借金と現預金39億円|配当24円と成長余力
中間期末の現金及び預金は3,914百万円で、有利子負債はない。自己資本比率は75.4%と、前期末の78.0%から下がった。低下の主因は買掛金の557百万円増で、仕入の拡大に伴う負債の増加である。財務の毀損ではない。
現金及び現金同等物は2,854百万円へ1,329百万円減ったが、1,060百万円は預入期間3か月超の定期預金への振り替えである。現預金の総額は前期末比269百万円の減少にとどまる。定期預金について説明資料に言及はない。定期預金1,060百万円の金利が0.25pt上がれば、受取利息は年約3百万円増える(筆者試算)。
配当予想は年24円(中間12円・期末12円、株式分割後ベース)で、修正はない。予想配当性向は29.4%である。
エスケイジャパン決算のネガティブ要因3つ
エスケイジャパン決算のネガティブ要因は、粗利率、運賃、キャッシュ・フローの3点に集中する。粗利率は3四半期続けて25%台にとどまった。運賃は売上の2.6倍の速度で増え、利益が現金になる速度も落ちている。会社側の説明と実数を並べ、どこに説明の空白があるかを確認する。
①粗利率は3四半期連続25%台|転嫁の数字なし
会社側の説明:キャラクターエンタテインメント事業の利益率低下要因に、為替変動と「食品・お菓子等の仕入れ商品の増加」を挙げた。1Qの短信は為替変動のみで、食品・菓子の明記は今回が初めてである。ファンシー事業も為替と仕入れ商品の増加に触れ、営業利益は63百万円(前年同期比△45.1%)に半減した。
筆者の見立て:四半期単体の粗利率は、前年4Q 25.6%、1Q 25.5%、2Q 25.3%と動かない。3四半期続いた以上、一時的な落ち込みではなく、水準そのものが移ったと読むべきだ。中間期で前年の粗利率を維持できていれば、粗利は約397百万円多かった(筆者試算)。
価格転嫁で影響を吸収しているかどうかを示す数字は、短信にも説明資料にもない。会社の利益計画も、粗利率の大幅な回復までは織り込んでいない。粗利率の回復は、現時点では期待の域を出ない。
②運賃は84%増|食品景品が利益を削る
会社側の説明:荷造運搬費・倉庫保管料の増加(+270百万円、69.4%増)を「売上増に伴う」と説明している。
筆者の見立て:損益計算書の荷造運搬費は266百万円から490百万円へ84.0%増え、売上(+32.0%)の2.6倍の速さで伸びた。売上に比例したとの説明は、実数と合わない。売上比は3.51%から4.89%へ1.38pt上がり、前年の比率なら約139百万円少なかった(筆者試算)。
整合的な説明は、食品・菓子景品の構成比上昇である。単価が低くかさばる商品は、売上1円あたりの運賃が重い。仕入れ商品のため粗利率も低い。量の伸びを支える商品群が、粗利と運賃の両方で利益率を削る構造だ。
会社は運賃の内訳や商品別の構成比を開示していない。食品景品の比率と運賃率が連動しているかは、3Q以降の荷造運搬費の推移で検証するほかない。
③営業CFは赤字転落|在庫は売上を上回る51%増
会社側の説明:営業CFは14百万円の支出(前年同期は251百万円の収入)だった。短信は売上債権の増加710百万円、棚卸資産の増加382百万円、法人税等の支払384百万円を要因に挙げる。
筆者の見立て:利益988百万円が、上期は現金にならなかった。商品(在庫)は763百万円から1,155百万円へ51.3%増え、売上の伸び(32.0%)を上回った。在庫を四半期売上原価の月平均で割った在庫月数は、2月末0.63か月、5月末0.79か月、8月末0.81か月と伸びている。
前年同期も売上債権502百万円、棚卸資産299百万円が増えており、上期に運転資金が膨らむ季節性はある。下期に回収と在庫消化が進めば、通期の営業CFは戻りうる。問題は季節性を超えた部分で、在庫の伸びが販売の先回りか売れ残りかは、現時点で判別できない。
計算可能リスクの感応度(筆者試算)
| 項目 | 前提 | 営業利益への影響 | 出所 |
|---|---|---|---|
| 粗利率 | 下期計画売上9,464百万円×1pt | ±約95百万円(通期営業益計画の4.9%) | 筆者試算 |
| 荷造運搬費率 | 下期計画売上×0.5pt | ±約47百万円 | 筆者試算 |
| 在庫評価 | 商品1,155百万円×評価減5%(仮定) | 約58百万円 | 筆者試算 |
| 為替 | ドル建て仕入比率・ヘッジ比率・想定レート | 試算不能(未開示) | — |
為替の感応度は決算資料に記載がない。1Qに計上したデリバティブ評価益は、2Qでほぼ消えた。中間期の為替差益40百万円は、粗利の取りこぼし約397百万円の約1割にあたる。為替リスクに対する会社の反証は、数字では示されていない。
エスケイジャパン決算を4軸で読む|利益率の低下は業界共通
エスケイジャパン決算の位置を、自社の過去、同業、市場の期待、外部環境の4つの座標に置き直す。時間軸では利益率が新しい水準に定着したことが確認できる。横軸と構造軸では、利益率の低下が同社固有の失点ではないことが見えてくる。期待軸からは、発表日の株価下落の性質が読み取れる。
時間軸|利益率は前年4Qから約10%で横ばい
四半期単体で並べると、変化の起点は前年4Q(2025年12月〜2026年2月)にある。粗利率は前年2Qの30.0%をピークに下がり、4Q以降は25%台で止まった。営業利益率も9.0%、9.9%、9.8%と約10%で推移している。
| 期間(四半期単体) | 売上高(百万円) | 営業利益(百万円) | 粗利率 | 販管費率 | 営業利益率 |
|---|---|---|---|---|---|
| 26/2期 1Q(3〜5月) | 3,492 | 412 | 28.5% | 16.7% | 11.8% |
| 26/2期 2Q(6〜8月) | 4,110 | 595 | 30.0% | 15.5% | 14.5% |
| 26/2期 3Q(9〜11月) | 3,756 | 412 | 28.0% | 17.0% | 11.0% |
| 26/2期 4Q(12〜2月) | 4,875 | 440 | 25.6% | 16.6% | 9.0% |
| 27/2期 1Q(3〜5月) | 4,314 | 427 | 25.5% | 15.6% | 9.9% |
| 27/2期 2Q(6〜8月) | 5,721 | 561 | 25.3% | 15.5% | 9.8% |
出典:エスケイジャパン 決算説明資料(四半期別連結損益計算書)の累計値から筆者算出
前年比で見た利益率の悪化は、2Qが最も大きい(前年2Qの30.0%が高すぎたため)。前年4Qの粗利率は25.6%で、今期4Q(12〜2月)からは前年比の悪化幅がほぼ消える。前年比の見かけは改善に向かう。水準そのものが戻るかは要チェック。区別しておきたい。
横軸と構造軸|とれすぎ型需要が業界の利益率に影響か
| 銘柄 | 期間 | 売上高 | 営業利益率 | ROE | 自己資本比率 |
|---|---|---|---|---|---|
| エスケイジャパン(7608) | 27/2期 中間 | 100億円 | 9.8% | 20.9%(年換算) | 75.4% |
| エスケイジャパン(7608) | 26/2期 通期 | 162億円 | 11.5% | 21.8% | 78.0% |
| フリュー(6238) | 26/3期 通期 | 447億円 | 7.4% | 8.9% | 79.8% |
| ハピネット(7552) | 26/3期 通期 | 4,390億円 | 3.6% | 17.5% | 41.6% |
| ラウンドワン(4680) | 27/3期 1Q | 514億円 | 12.3%(前年14.0%) | 22.4%(26/3期通期実績) | 26.1% |
出典:各社決算短信・説明資料より筆者作成。決算期は暦上最も近い開示済み期間で対比。ラウンドワンのみIFRS(営業利益)、他は日本基準。ハピネットは流通主体で事業構造が異なる
9.8%に下がった後も、エスケイジャパンの利益率はフリューの通期水準を上回る。ROE(中間期の年換算20.9%)も高く、フリューに対しては純利益率・総資産回転率の両方で優位を保つ。利益率の低下は事実だが、同業内での劣後ではない。
構造軸では、顧客側も同じ現象に直面している。ラウンドワンは食品・日用品を中心に獲れやすさを重視した「とれすぎ〜のアイランド」を7月末で86店舗に広げた。同社によれば、エリア内の原価率は既存エリアの約2倍である。結果、1Qは売上収益+18.2%に対し営業利益+4.3%で、営業利益率は14.0%から12.3%に下がった。景品需要の中心が低単価の食品・日用品へ移る限り、利益率の圧力は業界共通の条件になる。
期待軸と需給|利益の上方修正まで期待した反動
株価は7月17日に終値731円まで下げた後、10月1日に年初来高値1,000円をつけた(約37%上昇)。決算前日10月13日の終値は966円である。発表後は売りが広がり、終値は868円(前日比△98円、△10.1%)だった。
今回の開示のうち、売上の強さは既知の材料だった。ラウンドワンの月次は7月以降の好調を毎月示しており、売上の上方修正も月次から予想できた。新しく出た材料は、粗利率の非反転、利益予想の据え置き、運賃の急増、営業CFのマイナスで、ネガティブ側に偏る。決算前の株価上昇が利益の上方修正まで期待していたなら、今回の下げはその期待の剥落と読める。配当予想も年24円で据え置かれ、増配への期待も満たされなかった。利益予想と配当の両方に上積みがなかった点が、売りの材料になった可能性がある。
見かけの悪さには基準の高さも効いている。前年2Qの営業利益は595百万円(営業利益率14.5%)と突出して高く、今期2Q単体の561百万円は前年同期比△5.7%にとどまった。会社計画の下期売上9,464百万円(前年下期比+9.7%)は、上期の+32.0%を大きく下回る置き方で、保守的とも読める。ただし粗利率の下落を織り込んだ結果とも読め、どちらかは3Q以降の実績で判別するほかない。
需給面では、信用買残が10月9日時点で454.9千株と、8月14日の584.4千株から減った。直近20営業日の平均出来高(約97千株)の約4.7日分にあたる。売残は20.5千株、証金の貸株残は16千株と小さく、逆日歩もない。下げの主体は買い方の手仕舞いと見られ、売り方の買い戻しが反発を支える構図は期待しにくい。
株主構成は固定的で、ラウンドワンが31.99%、上位10株主で60.43%を保有する(半期報告書、2026年8月31日現在)。市場で流通する株式は限られる。終値868円で予想PER10.6倍、配当利回り2.76%、PBR2.03倍である。
エスケイジャパン決算から筆者の見解|中期ポジティブ
エスケイジャパン決算の中間期を受けた筆者の評価は、中期ポジティブである。評価の土台に置くのは、利益率の回復ではなく、約10%の利益率で量がどこまで伸びるかだ。粗利率25%台を弱気の材料ではなく出発点として受け入れれば、ポジティブの根拠は十分に残る。一方で、その評価が崩れる条件も明確にしておく。
ポジティブの根拠|量・計画・評価水準の3点
第一に、量の伸びが実数で裏付けられている。2Q単体の売上は+39.2%で、ラウンドワンの9月のアミューズメント既存店は+53.2%だった。下期も数量の勢いが続く可能性は高い。
第二に、利益計画のハードルが低い。上期の利益率のままでも、下期売上が前年比+13.2%あれば営業利益計画に届く。会社計画は超保守的なため、売上の上振れがそのまま利益の上振れにつながる。
第三に、株価の評価水準である。終値868円の予想PERは10.6倍で、ROEは中間期の年換算で20.9%ある。利益が横ばいでも割高とは言えず、量が利益に結びつけば評価が見直される余地が残る。無借金で配当利回り2.73%も、下値を支える材料になる。
ポジティブの条件|量を利益と現金に変える
ポジティブ評価が成り立つには、条件が2つある。一つは、粗利率が25%台で下げ止まり、運賃比率の上昇が止まることだ。粗利率が1pt下がれば下期の営業利益は約95百万円減り、計画との差はすぐに逆転する(筆者試算)。
もう一つは、増収が現金になることである。在庫が売上より速く増え、営業CFがマイナスのまま通期を終えるなら、成長の質に疑問符がつく。下期に売上債権の回収と在庫の消化が進むかを確認したい。
2つの条件が崩れた場合、評価は中立へ引き下げる。逆に3Qで粗利率が下げ止まり、営業CFが戻れば、数量成長の価値が利益に乗る局面に入る。判定の場は、1月に予定される3Q決算である。
エスケイジャパン決算のQ&A|投資家の3つの疑問
- 売上を上方修正したのに利益を据え置いたのはなぜか
-
会社は、売上原価と荷造運搬費の増加を理由に挙げた。
中間期の粗利率は25.4%で、前年同期の29.3%から3.95pt下がった。運賃の売上比も3.51%から4.89%に上がっている。増収分2,500百万円をそのまま利益に乗せられる状況ではないと、会社自身が判断したことになる。
一方、下期計画の営業利益率は10.2%で、上期の9.8%とほぼ同じである。利益率がさらに下がる前提は置いていない。据え置きは「悪化の予告」ではなく、「保守的に見積もった」判断と読むのが自然だろう。
- 下期の利益計画は達成できるか
-
利益率が上期並みなら、売上次第で達成圏にある。
上期の営業利益率9.85%で、下期売上が9,768百万円(前年下期比+13.2%)あれば計画に届く。計画売上9,464百万円どおりなら、営業利益は約1,920百万円で計画を約30百万円下回る(筆者試算)。粗利率が1pt動けば下期の営業利益は約95百万円動き、未達と超過の分かれ目になる。
したがって注視すべきは、売上の上振れ幅と粗利率の下げ止まりの組み合わせである。経常段階は、通期予想が下期の営業外収支を約△39百万円と置いており、為替差益の上乗せは見込まれていない。
- 次の決算で何を確認すべきか
-
3点ある。
第一に、3Q単体の粗利率である。25.3%で下げ止まるか、さらに下がるか。前年3Qは28.0%で、前年比の悪化は3Qまで続く。水準そのものの推移を見たい。
第二に、荷造運搬費の売上比だ。中間期の4.89%が上がり続けるなら、食品・菓子景品の比率がさらに高まっている兆候である。
第三に、営業CFと在庫月数である。8月末の在庫月数0.81か月が下期に下がり、営業CFがプラスに戻るか。売上の伸びが現金に変わっているかを、ここで確かめる。
エスケイジャパン決算まとめ|2Qの総合評価
エスケイジャパン決算の中間期は、「量は加速、利益率は新水準」と総括できる。2Q単体の売上は前年同期比+39.2%に加速し、通期売上予想は19,500百万円へ引き上げられた。需要が実数で裏付けられ、利益計画もいまの利益率のまま届く位置にある。
一方、粗利率は3四半期連続で25%台にとどまった。食品・菓子景品の増加は、粗利と運賃の両方から利益率を削っている。営業CFはマイナスに転じ、在庫は売上を上回るペースで増えた。
総合評価は中期ポジティブとする。根拠は数量成長、低いハードルの利益計画、PER10倍台の評価水準である。次の注視指標は、3Q単体の粗利率と運賃比率、営業CFと在庫月数の2組だ。価格転嫁が数字で示されるかは、未解決の論点として残る。
付録|2026年中間決算のポジ・ネガ表現分析
決算短信の「経営成績等の概況」、決算説明資料、通期業績予想の修正に関するお知らせを、1Qと2Qで突き合わせた。本文の論点が、会社の開示の書き方にどう表れているかを確かめる補強である。分類と件数は筆者の判定で、会社の分類ではない。
付録A|表現計数マトリクス
| 区分 | 1Q(7月14日) | 2Q(10月14日) | 増減 |
|---|---|---|---|
| ポジティブ・定量 | 6 | 5 | △1 |
| ポジティブ・定性 | 3 | 4 | +1 |
| ネガティブ・定量 | 2 | 4 | +2 |
| ネガティブ・定性 | 3 | 5 | +2 |
| 中立 | 2 | 3 | +1 |
ポジティブは9件を維持し、定量には通期売上予想の上方修正(+2,500百万円)という今期最大の材料が加わった。ネガティブは5件から9件に増えたが、営業減益率や運賃の増加額まで会社が自ら数字で書いた結果である。悪い数字を言葉で薄める書き方はしていない。結果は数字で示し、原因は言葉で説明する。エスケイジャパンの開示はこの形に整理でき、開示姿勢は誠実と評価できる。
2Qの内訳:
- ポジティブ・定量:全社増収(+32.0%)/経常・純利益の増益/主力事業の増収増益(売上+37.2%、営業益+3.8%)/ファンシー事業の増収(+13.3%)/通期売上予想の上方修正
- ポジティブ・定性:プライズゲーム市場の活況/定番キャラクターと食品・お菓子の販売好調/インバウンド需要による取引先店舗の活況/活況な市場で受注が堅調に推移する見通し
- ネガティブ・定量:全社営業減益(△1.9%)/ファンシー事業の営業減益(△45.1%)/荷造運搬費・倉庫保管料の増加(+270百万円)/営業CFの支出(△14百万円)
- ネガティブ・定性:主力事業の利益率低下/ファンシー事業の利益率低下/ホビー流通向け定番シリーズの受注低調/先行き不透明な経済情勢/利益予想を据え置いた理由(売上原価と運賃の増加)
- 中立:各段階利益予想の据え置き/配当予想の修正なし/定期預金への預け入れ(1,060百万円)
付録B|消えた表現・追加された表現・転じた表現
| 区分 | 1Q | 2Q | 読み方 |
|---|---|---|---|
| 追加された(好) | 業績予想の変更なし | 売上を2,500百万円上方修正 | 需要の強さを会社が数字で表明 |
| 転じた(悪→好) | カプセルトイ事業者向け137百万円(△25.8%) | 中間期416百万円(+26.6%)、2Q単体は前年の約2倍 | 1Qで唯一減収だった販路が回復 |
| 追加された(好) | (記載なし) | 食品・お菓子等の商品販売は好調 | 販売好調の中身を具体的に明記 |
| 追加された(説明の拡充) | 利益率低下要因は「為替変動等」 | 為替変動、食品・お菓子の仕入れ商品、荷造運搬費 | 悪化の原因を1つから3つへ会社自ら具体化 |
| 消えた | 定番キャラクターの発売アイテム数を拡充 | (記載なし) | 増収の説明の重心が、自社企画から食品・お菓子へ移った |
| 転じた(好→悪) | 売上・利益ともに前年同期実績を上回る | 営業利益は前年同期実績を下回る | 総括の主語が「増収増益」から「増収・営業減益」へ |
| 追加された(悪) | (記載なし) | ホビー流通向け定番シリーズの受注低調 | ファンシー事業に新たな課題 |
| 消えた数字 | デリバティブ評価益27百万円 | 損益計算書に科目なし | 本業以外の一時的な上乗せが剥落 |
| 維持 | 荷造運搬費は「売上増に伴い増加」(+68百万円) | 同じ表現で+270百万円 | 表現は同じでも、2Q単体の増加額は202百万円と1Q(68百万円)の約3倍 |
| 追加された数字 | (記載なし) | 定期預金の預入1,060百万円 | 資金運用の変化。説明資料に言及なし |
足された材料の中心は、売上の上方修正とカプセルトイの回復という好材料である。悪化の原因も会社が自ら書き足しており、悪い材料を引っ込める方向の変化は見当たらない。一方、発売アイテム数の拡充という自社企画の記述は消えた。自社企画品の記述が再び増えるかは、粗利率の回復を占う先行指標として3Q以降も追いたい。
付録C|リスク→反証強度マップ
| リスク | 会社の反証・説明 | 反証の形式 | 実数との突き合わせ |
|---|---|---|---|
| 主力事業の利益率低下 | 営業利益924百万円(+3.8%)で増益を維持 | 定量(相応に払拭) | 粗利額は全社で+316百万円(+14.2%) |
| 通期利益の未達懸念 | 下期の営業利益率を10.2%と上期並みに置き、利益予想を据え置き | 定量(予想で回答) | 上期の利益率でも下期売上+13.2%で計画に届く(筆者試算) |
| 財務・資金繰り | 有利子負債なし、現金及び預金3,914百万円 | 定量(払拭) | 自己資本比率75.4% |
| 営業CFのマイナス | 売上債権・棚卸資産・法人税の増減額を列挙 | 定量(要因の説明) | 前年同期も上期に運転資金が膨らむ季節性あり |
| 運賃の増加 | 「売上増に伴い増加」 | 論理のみ | 運賃+84.0%に対し売上+32.0% |
| 為替(円安による仕入原価) | 感応度・ヘッジ比率の記載なし | 記載なし | 中間期の為替差益40百万円 |
| 食品・お菓子の仕入れ商品比率 | 原因として明示、構成比の数字なし | 記載なし | 粗利率25%台が3四半期継続 |
業績の結果、利益計画、財務の3点は数字で固められており、経営陣のディフェンス力は高い。数字が出ていないのは、為替、商品構成、運賃の内訳で、いずれも粗利率の行方を左右する。ここに数字が加われば、評価の不確実性は大きく下がる。3Q以降の開示で最も期待したい点である。
参照:令和9年2月期 第2四半期(中間期)決算短信〔日本基準〕(連結)/同 決算説明資料/通期業績予想の修正に関するお知らせ(いずれも2026年10月14日開示)/令和9年2月期 第1四半期決算短信・決算説明資料(2026年7月14日開示)。
✅ 2026.05.28 エスケイジャパン株主総会
■■■■■■
✅ 株式以外の資産運用
注意事項
本記事は情報提供を目的としたものであり、金融商品取引法に基づく投資助言・勧誘を行うものではありません。株主総会に関する記述は筆者が当日会場で受け取った内容の記録であり、会社の公式開示ではありません。投資の最終決定はご自身の判断でお願いいたします。※ 筆者は3800株を保有するホルダーの立場でもあります。