M&A仲介決算の比較を、10月30日に同日開示された日本M&Aセンターホールディングス(2127)の27年3月期2Q累計と、ストライクグループ(6196)の26年9月期通期で更新する。
決算期が半年ずれ、ストライクの前年比は前期単体との対比である。
日本M&Aセンターは経常利益7,884百万円(▲8.0%)で上期計画に届かず。
ストライクは営業利益10,401百万円(+64.3%)の最高益に増配・自社株買いを重ねた。
M&A仲介決算の差は、成約の「時期」と増益の「質」に集約できる。株価の反応は11月2日以降に確認する局面にある。
※本記事は投資推奨ではない。投資判断はご自身の責任で行っていただきたい。
※筆者はM&Aセンター、ストライクグループの株式保有者。
この記事でわかること
この記事でわかること
- 日本M&Aセンターの減益は、販管費の増加622百万円でほぼ全額となる
- ストライクの通期最高益のうち、営業利益の半分(50.7%)を7〜9月の1四半期で稼いだ
- 日本M&Aセンターのミッドキャップ案件の集計基準が2Qから変わった
- ストライクの来期計画が利益率38.1%を前提とし、4Qの47.6%を織り込んでいない
- 市場評価がPER14.8倍と10.4倍に開いた
まず2社の数字を並べる。日本M&Aセンターは3月期の上期、ストライクは9月期の通期であり、進捗の段階が揃わない。比較は前年比・利益率・計画との距離に絞り、単純比較できない項目は明記する。
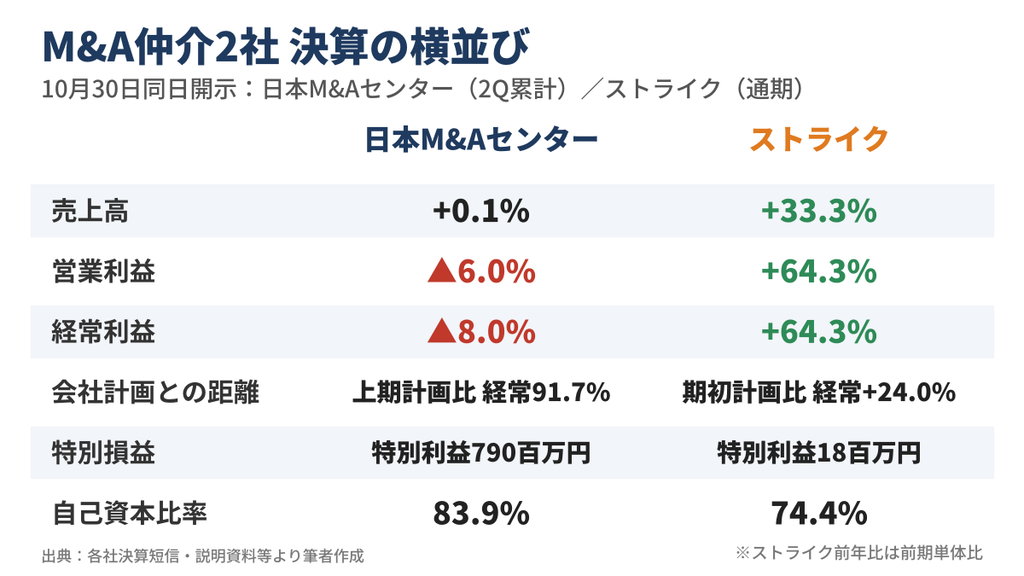
| 項目 | 日本M&Aセンター(2127) | ストライク(6196) |
|---|---|---|
| 決算区分 | 27年3月期 2Q累計(6ヶ月) | 26年9月期 通期(連結初年度) |
| 売上高 | 22,599百万円(+0.1%) | 27,077百万円(+33.3%)※ |
| 営業利益 | 7,896百万円(▲6.0%) | 10,401百万円(+64.3%)※ |
| 経常利益 | 7,884百万円(▲8.0%) | 10,417百万円(+64.3%)※ |
| 親会社株主に帰属する純利益 | 5,305百万円(▲1.9%) | 7,139百万円(+51.3%)※ |
| 営業利益率 | 34.9%(前年同期37.2%) | 38.4%(前期31.2%) |
| 特別損益 | 特別利益790百万円 | 特別利益18百万円(投資有価証券売却益) |
| 計画との距離 | 上期計画比 経常91.7% | 期初計画比 経常+24.0% |
| 成約 | 478件・243組(▲2.0%/▲2.8%) | 332組・637件(計画比108.5%) |
| 新規受託 | 699件(+13.5%) | 1,213件(計画比95.5%) |
| 通期(来期)予想 | 経常19,300百万円(据置、進捗40.8%) | 27年9月期 経常11,482百万円(+10.2%) |
| 1株配当 | 29円(据置、うち特別4円) | 今期65円→来期80円(中間40円を新設) |
| 自己資本比率 | 83.9% | 74.4% |
表が示す差は三つある。
第一に、利益の方向が逆だ。
第二に、日本M&Aセンターの純利益▲1.9%は特別利益790百万円で経常段階の▲8.0%を薄めた数字である。
第三に、ストライクは期初計画(経常8,402百万円)を24.0%上回って着地した。
年度内に4月の下方修正、8月と10月の上方修正を経た結果であり、計画の振れ幅そのものが大きい。
※ストライクは前期が非連結のため、前期単体実績との対比(参考値)。
出典:日本M&Aセンター 2027年3月期第2四半期決算短信・決算説明資料、ストライクグループ 2026年9月期決算短信・決算説明資料・自己株式取得に関するお知らせ(いずれも筆者計算を含む)。
M&A仲介決算に共通する構造|成約のタイミングが業績を決める
個社の評価に入る前に、2社に共通する力学を確認する。
受託や基本合意は積み上がっているのに、成約が特定の四半期に偏り、それが業績の振れを生んでいる。単価と大型案件が振れ幅を大きくし、両社とも仲介以外の柱づくりに動いている。
クロージングの長期化が、両社の四半期業績を同じ形で揺らした
ストライクは上期、買い手に上場企業が増え、最終契約からクロージングまでの期間が延びたとして売上を上期計画の84.2%で着地させた。その案件が7〜9月に集中して成約し、4Q単体の売上は11,074百万円と前年同期比+88.6%に跳ねた。
日本M&Aセンターも同じ形をたどる。1Qの成約は188件にとどまり、2Qに290件(前年同期比+5.1%)へ回復したが、上期累計は478件(▲2.0%)と取り戻せなかった。会社は9月末の商談在庫を前年比約22%増の500組超とし、10月に成功報酬5億円超のミッドキャップ案件が複数成約したと説明する。ずれ込んだ成約が次の四半期に落ちる構図は2社共通だ。
単価と大型案件の比重が、業績の振れ幅を大きくしている
件数より単価で稼ぐ方向は両社に共通する。日本M&Aセンターは成功報酬1億円以上の大型案件の成約が53組(+15.2%)、新規売り受託のうちミッドキャップ案件比率は19%から22%へ上がった。一方で2Q単体の1件当たりM&A売上高は45.2百万円と前年同期比▲5.0%で、単価は四半期ごとに振れる。
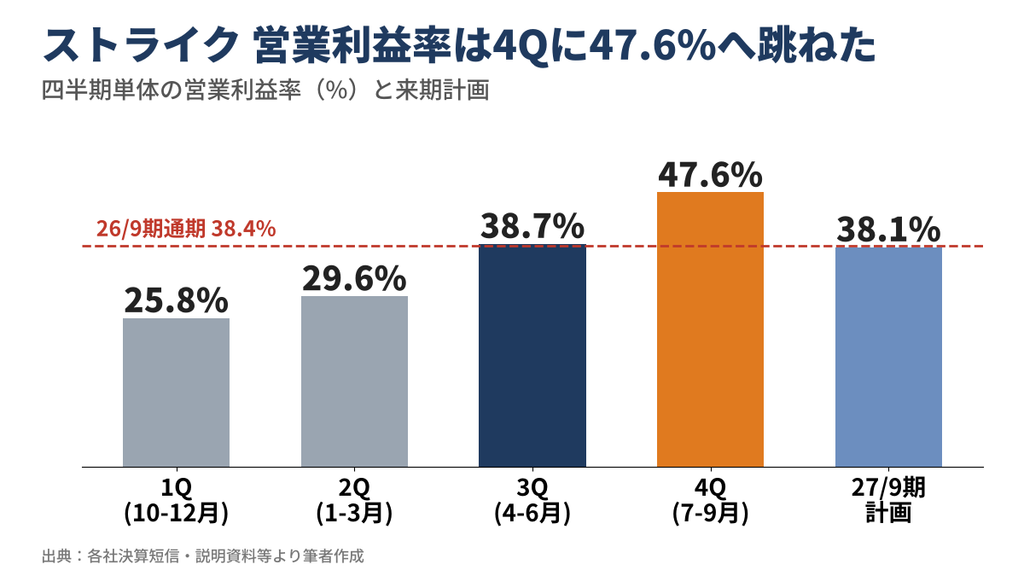
ストライクの営業利益率は1Q25.8%、2Q29.6%、3Q38.7%、4Q47.6%と四半期ごとに上がった。人件費中心の固定費に大型案件の報酬が乗ると、利益率は一気に跳ねる。逆に大型案件が次の期へずれれば、同じ固定費構造が利益を急に縮める。単価シフトは成長の源泉であると同時に、四半期業績のボラティリティの源泉でもある。
両社とも、仲介手数料の外に第二の収益源を立て始めた
日本M&Aセンターは2026年4月にファンド事業の中間持株会社J-Capitalを設立。
今期から「M&Aコンサルティング事業」と「ファンド事業」の2セグメント開示に切り替えた。上期のファンド事業セグメント利益は555百万円である。11月2日にはAI専門会社AIブレインパートナーズを株式交換で完全子会社化する予定だ。
ストライクは4月に持株会社体制へ移行。
M&A仲介、FA(ファイナンシャル・アドバイザリー)、M&A戦略コンサルティングを分社化した。
ただし単一セグメントのため、新規事業の売上・利益は開示されていない。仲介はレーマン方式で単価に上限がかかるフロー型であり、その外側をどう作るかが両社共通の課題だ。
M&A仲介決算で差が出た論点|増益の質と計画との距離
共通構造の上に、差が明確に出た論点が三つある。増益の質、計画との距離、そして開示の空白である。いずれも実数で確認できる差で、2社の株価評価の開きにもつながっている。
日本M&Aセンターの純利益▲1.9%は、特別利益で縮めた数字だ
日本M&Aセンターの上期は、ファンド事業の投資案件売却に伴う関係会社株式売却益735百万円などで特別利益790百万円を計上した。実効税率36.9%で概算すると、これを除いた本業ベースの純利益は約4,980百万円、前年同期比▲8%前後となる。
- 1Q時点の特別利益:903百万円(関係会社株式売却益848百万円)
- 上期累計の特別利益:790百万円(同735百万円)
- 2Q単体の親会社純利益:3,278百万円(前年同期比▲15.8%)
売却益が1Qから上期累計で113百万円縮んだ理由は、資料に記載がない。ストライクの特別利益は18百万円にとどまり、純利益は経常利益の68.5%と通常の税負担に沿う。増益の質はストライクが上回る。
日本M&Aセンターは下期に経常+7.9%を積まないと通期予想に届かない
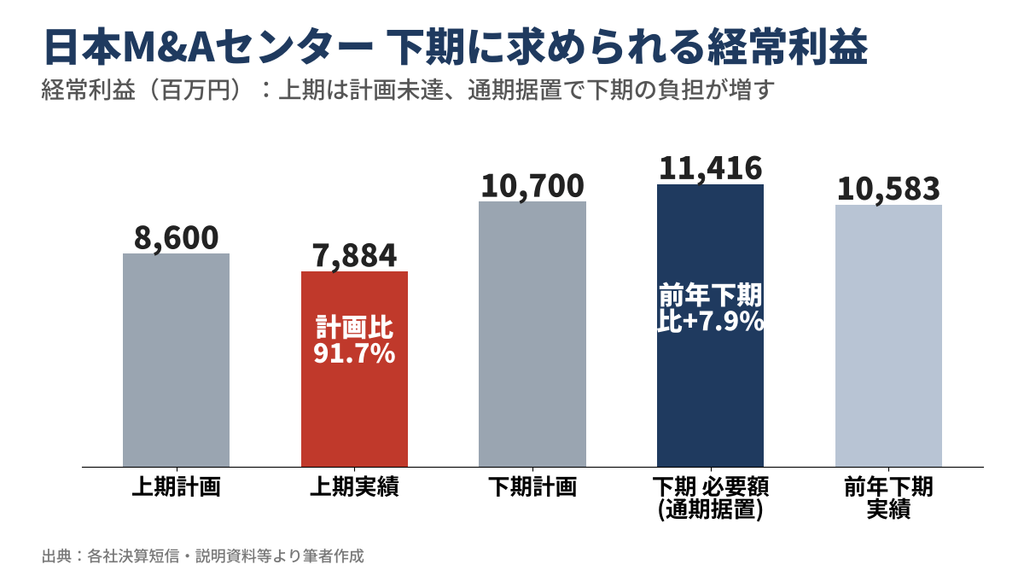
日本M&Aセンターの上期経常利益は計画8,600百万円に対し7,884百万円で、達成率91.7%だった。通期予想19,300百万円を据え置いたため、下期は11,416百万円が必要になる。下期計画10,700百万円を6.7%上回り、前年下期(10,583百万円)比では+7.9%の増益が条件となる。
上期の経常7,884百万円は、QUICKコンセンサス(約87億円)にも届かなかった。ただ筆者は、1Qの成約188件という出遅れが見えていた以上、上期未達は想定の範囲内と評価する。問題は上期ではなく、下期の積み上げにある。
日本M&Aセンターの経常減益は、販管費の増加が原因の大半
会社は人材強化、創業35周年施策、AI・DX投資など将来成長への先行投資の結果と説明する。
上期の販管費は6,208百万円と前年同期比+622百万円で、経常減益687百万円の約9割を占める。内訳は支払手数料559百万円(+38.7%)、IT関連費用598百万円(+15.5%)、広告宣伝費457百万円(+31.3%)だ。
この増加ペースが下期も続けば年間約1,240百万円、通期経常予想の約6.4%に相当する。下期の成約拡大がこの固定費増を吸収できるかが、据え置き予想の成否を分ける。
ストライクは期初計画を24%上回ったが、その半分は7〜9月に集中した
ストライクの通期営業利益10,401百万円のうち、4Q単体(7〜9月)が5,276百万円と50.7%を占めた。
4Qの営業利益率は47.6%と、3Qを8.9ポイント上回る。4Q単体の成約は120組、うち大型案件25組と、大型案件が重なった結果だ。恒常的とは見なしにくい。
仮に4Qの利益率が3Qと同じ38.7%だったとすると、4Q営業利益は約4,290百万円、通期は約9,410百万円となる。差額の約990百万円、通期営業利益の9.5%が利益率の上振れ分にあたる。来期計画は営業利益率38.1%を前提にしており、4Qの水準を延長していない。計画の保守性として評価できる一方、増益率は+64.3%から+10.1%へ減速する。
ストライクの来期計画は、基本合意448組の手持ちで裏づけられている
来期計画の成約365組(+33組)は、根拠のない目標ではない。
基本合意組数は通期448組と前期比+107組(+31%)増え、会社は基本合意した案件の約8割が成約するとしている。単純計算で約358組となり、計画の大半を手持ちでまかなえる。
資金面の裏づけもある。会社の試算では期末の実質キャッシュは約170億円で、来期の営業キャッシュフローは約75億円を見込む。配当約45億円と自社株買い40億円は、この余剰資金から出る設計だ。案件単価を前期並みに置いた計画であり、4Qのような大型案件の集中は上振れ要因として残る。
数字が出ていないのは、両社とも「新しい部分」の効果である
日本M&Aセンターは2Q以降、国内ミッドキャップ案件の予想成功報酬額の算定を、譲渡企業の想定時価総資産から簿価総資産へ切り替えた。新規商談開始件数の集計方法も変えた。ミッドキャップ受託+30.3%が旧基準でいくらだったかは示されていない。
過年度中間配当の分配可能額超過について、会社は業績への影響を「軽微」とする。10月5日の公表では2026年3月期中間配当で最大約8.3億円の超過があったが、株主に返還は求めないため損益への数字は出ていない。ストライクは来期計画で新規事業(FA、M&A戦略コンサルティング、台湾子会社等)に「一定の成果」を見込むとするが、金額は示していない。両社とも、成長の新しい部分ほど開示が薄い。
M&A仲介決算の裏にある事業構造|両社の勝ち筋は違う
同じ中堅・中小企業のM&A仲介でも、案件を集める経路と、仲介の外に伸ばす方向が異なる。事業ごとに見ると、両社とも本業では強者であり、新しい領域では挑戦者の段階にある。
日本M&Aセンターは仲介網で強者、ファンドとAIでは挑戦者だ
日本M&Aセンターの強みは提携網の規模にある。
会計事務所1,135事務所、地方銀行93行(全95行中)、信用金庫223庫と連携し、上期の新規売り受託は699件(+13.5%)、提携先経由の比率は62%から67%へ上がった。ダイレクト案件比率の上昇で売上高に対する案件紹介料率は14.2%から12.5%へ下がり、原価面では改善が出ている。
一方、ファンド事業とAIは立ち上げ段階だ。ファンド事業の上期外部売上は86百万円で、利益の大半は投資案件の売却益に依存する。AIマッチングは2Qに初の成約が出たばかりである。仲介網では業界最大手の強者だが、第二の柱では成果を数字で積み上げる途上の挑戦者という二層構造になっている。
ストライクは高採算の仲介で強者、新規事業ではまだ数字を出していない
ストライクの強みは採算にある。
通期営業利益率38.4%は日本M&Aセンター上期の34.9%を上回る。大型案件は64組、受託案件の単価は77百万円から83百万円へ上がった。案件を厳選して単価を取りにいく路線が、数字で確認できる。
裏返しとして量は計画に届いていない。新規受託は1,213件で計画1,270件に57件不足し、コンサルタントは増員計画+55名に対し+15名の392名で着地した。来期は受託1,322件、人員554名(+64名)を計画する。FA・戦略コンサルは器を整えた段階で、仲介の強者が新領域でも勝てるかは今後の開示次第である。
M&A仲介決算の市場評価|PERは14.8倍と10.4倍に開いた
前回の比較では、7月31日時点で両社のPERは約15倍に並んでいた。
3ヶ月で株価は日本M&Aセンターが637.6円から619.5円(▲2.8%)、ストライクが1,322円から1,413円(+6.9%)へ動いた。それでも利益の伸びが株価を上回ったため、ストライクの評価倍率は大きく下がった。
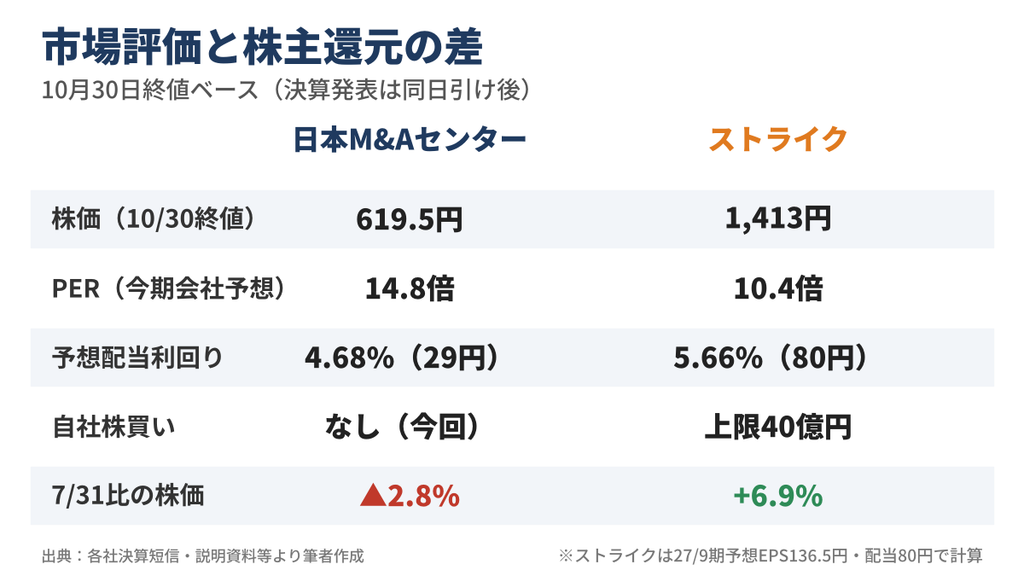
| 10月30日終値ベース | 日本M&Aセンター | ストライク |
|---|---|---|
| 株価 | 619.5円 | 1,413円 |
| PER(今期会社予想EPS) | 14.8倍(EPS41.91円) | 10.4倍(27/9期EPS136.49円) |
| PBR | 3.85倍 | 4.09倍 |
| 予想配当利回り | 4.68% | 5.66% |
| 信用買残/売残 | ―(未取得) | 1,147,600株/45,600株(10/29、倍率25.17倍) |
注:株価はトレーダーズ・ウェブ掲載の10月30日終値。ストライクの決算は大引け後の開示で、日本M&Aセンターも同日の値動きは前日比+0.9円と小さい。決算への反応は11月2日以降に確認する。日本M&AセンターのPBRは中間期末の自己資本と自己株式控除後の株式数から筆者計算。
M&A仲介決算の筆者の見解|評価の条件は社ごとに違う
ここからは筆者の評価であり、主観を含む。好材料のうち何がすでに株価に入っていて、何が新しく出たのかを分けると、2社の論点は対照的だ。
日本M&Aセンターは、10月の成約が下期の数字に出るかで評価が決まる
既知の材料は多い。1Qの出遅れ、販管費の先行投資、配当事案(10月5日公表、10月7日に第三者委員会設置)は決算前に開示済みで、株価は7月末から2.8%下げていた。
今回新たに出たのは、2Q成約290件への回復、商談在庫500組超、10月のミッドキャップ複数成約、そしてコンサルタント641名(期末比+15名)への増員である。2Qの国内新規売り受託も330件と前年同期比約8%増え、下期の受注基盤は崩れていない。
強気の条件は、3Q(10〜12月)単体の経常利益が前年同期を上回り、通期据え置きに実数の裏づけがつくことだ。弱気の条件は、販管費の伸びが続いたまま成約が再びずれ込み、下期に必要な+7.9%を割り込むことである。
ストライクは、最高益より来期の増配と自社株買いが新しい材料だ
通期実績そのものは新材料ではない。
会社は10月21日に通期予想を営業利益10,401百万円へ上方修正しており、実績はその数字どおりに着地した。新しく出たのは、来期の増収増益計画、配当の65円から80円への増配、上限40億円・300万株(発行済株式の5.2%)の自社株買いである。
配当は2029年9月期まで年80円を下限とし、配当性向が50%を下回れば増配する方針に変わった。配当約46億円と自社株買い上限40億円の合計は、来期純利益予想78.6億円の約110%にあたる。ただし利益の半分を4Qに頼った年の翌期であり、大型案件の期ズレが出れば再修正もあり得る。評価の振れは、1Q(10〜12月)の成約次第である。
※開示:筆者はM&A仲介セクター関連銘柄を継続的に分析している。本稿の個別銘柄について特定の売買を推奨する意図はない。
✅【PR】M&A仲介株は、大型案件の時期ひとつで四半期業績も株価も大きく振れる。
株式の乱高下や年末への不透明感とは違う資産として、筆者が見ているのは三井物産グループのオルタナである。募集中の都内築浅レジデンス4棟は、価格が鑑定評価を基準とし、収益の源は賃料だ。
仮申込は12月1日13時まで。案件の中身は「オルタナ最新案件の検証」で整理した。
M&A仲介決算に関するQ&A|読者の疑問に答える
本文の要点を、検索されることの多い疑問に沿って整理する。不祥事・株価下落理由・配当・ストライクの割安感の四点である。
- 日本M&Aセンターの「不祥事」とは何か、業績に響くのか
-
指しているのは、過年度の中間配当が会社法上の分配可能額を超えていた事案である。
会社は10月5日に公表し、2026年3月期中間配当では最大約8.3億円、2025年3月期でも約7,200万円の超過があったとした。10月30日に第三者委員会の調査報告書を受領し、役職員の故意・不正は認められず、確認プロセスの不備が主因とされた。株主への返還請求は行わず、連結業績への影響は軽微、株主還元方針にも重大な影響はないと会社は説明する。代表取締役社長を含む取締役は月額報酬の10〜30%を1〜3ヶ月返納する。業績より、ガバナンスへの信頼が論点だ。
- 日本M&Aセンターの株価下落理由は何か
-
7月31日の9.1%安は、1Qの本業減益と特別利益頼みの純利益増が嫌気されたためと見られる。
その後も株価は600円台前半で推移し、10月30日終値は619.5円だった。背景には、上期の進捗不安と配当事案が重なった点がある。今回の決算で上期計画未達は確定したが、2Q成約の回復と10月の大型成約という反転材料も出た。株価が下げ止まるかは、11月2日以降の反応と、次回(3Q)決算で下期の成約が数字になるかに左右される。
- 日本M&Aセンターとストライクの配当はどう違うか
-
日本M&Aセンターは年29円(中間14円、期末15円。うち特別配当4円)を据え置き、配当性向は71.3%の計画である。中期経営目標期間中は配当性向60%以上の方針を続ける。配当事案があっても、還元方針自体に変更はないとしている。
ストライクは今期65円を来期80円へ15円増配し、中間配当40円を新設する。
4月に示した「2028年9月期まで65円を下限」を、「2029年9月期まで80円、配当性向50%割れなら増配」へ引き上げた。来期の配当性向は58.6%である。利回りではストライク、配当性向の高さでは日本M&Aセンターが上回る。 - ストライクのPER10倍台は割安なのか
-
数字だけ見れば、日本M&Aセンターの14.8倍、前回7月末の約15倍と比べて低い。
ただし分母の来期EPS136.5円は、今期の4Q集中を経たあとの計画値である。今期の利益率上振れ分(約990百万円)を除いた実力ベースで見ると、来期計画の増益率は+20%台となり、計画のハードルは見た目より高い。加えて、信用買残は1,147,600株と売残の約25倍あり、上値では戻り売りが出やすい需給にある。割安かどうかは、1Q・2Qの成約が計画ペースに乗るかで判断が変わる。現時点では「利益の振れを割り引いた評価」と読むのが妥当だろう。
M&A仲介決算のまとめ|注視すべき指標と日程
2026年10月のM&A仲介決算は、同じ「成約のずれ込み」が、ストライクでは期末の上振れとして、日本M&Aセンターでは上期の未達として表れた決算だった。業界の転換点は、件数から単価への移行が四半期業績の振れを大きくしている点にある。
日本M&Aセンターは、下期の経常増益と基準変更の影響を見る
据え置かれた通期予想の確度は、3Qの数字で大半が判明する。費用と先行指標の両面から、次の4点を確認したい。
- 3Q単体の経常利益:前年同期比で増益に転じるか(下期必要額11,416百万円への道筋、型B)
- 販管費の伸び率:上期+11.1%が下期に鈍化するか(年約1,240百万円の固定費増、型B)
- ミッドキャップ受託の旧基準比較:算定方法変更の影響が開示されるか(型C)
- 特別利益の有無:経常段階と純利益の差が縮むか(型D)
ストライクは、利益率の戻り方と新規事業の開示を見る
4Qの利益率47.6%は大型案件の集中による上振れで、来期計画は38.1%を前提にしている。需給を含め、次の4点が評価を左右する。
- 1Q(10〜12月)の営業利益率:4Qの47.6%から来期計画38.1%へどう戻るか(型D)
- 基本合意448組の成約転換:約8割の転換率が維持されるか(型B)
- 新規事業の売上開示:FA・戦略コンサルが数字で示されるか(型C)
- 自社株買いの進捗と信用買残:需給の重しが解けるか(型E)
今後の日程と未解決の論点は、次回決算で検証できる
- 11月2日:ストライク自社株買い開始(2027年8月31日まで)/日本M&AセンターのAIブレインパートナーズ完全子会社化(予定)
- 11月13日:日本M&Aセンター半期報告書提出予定
- 12月7日:日本M&Aセンター中間配当支払開始予定
- 12月23日:ストライク定時株主総会(期末配当65円は12月24日支払開始予定)
- 2027年1月(例年下旬):両社の次回四半期決算
未解決の論点は二つある。日本M&Aセンターの先行指標が旧基準でどれだけ伸びているのか。ストライクの4Q利益率が大型案件の一時的な集中なのか、構造的な単価上昇なのか。
M&A仲介決算の付録|表現と開示の変化
開示文言の変化を、直前四半期の資料と突き合わせて整理する。日本M&Aセンターは1Q(7月30日)と2Q(10月30日)の決算説明資料、ストライクは3Q(7月30日)と通期(10月30日)の決算説明資料・決算短信を比べた。
表1|リスクの反証強度は、配当事案と定義変更が「記載なし」に残る
各リスクに対し、会社が数字で反証しているか、論理だけか、数字の記載がないかを分類した。日本M&Aセンターは下期の成約見通しを商談在庫という数字で裏づける一方、新しい論点ほど数字がない。ストライクは成約見通しを基本合意組数で裏づけるが、新規事業の金額は示していない。
| 会社 | リスク | 会社の説明 | 反証強度 |
|---|---|---|---|
| 日本M&Aセンター | 下期の成約不足 | 商談在庫500組超(+22%)、10月にミッドキャップ複数成約 | 定量で反証 |
| 日本M&Aセンター | 販管費増の回収 | AI・DX、35周年施策は将来成長への投資 | 論理のみ |
| 日本M&Aセンター | ミッドキャップ基準変更の影響 | 算定方式の変更のみ記載 | 記載なし |
| 日本M&Aセンター | 特別利益の1Q→上期の縮小 | 説明なし(903→790百万円) | 記載なし |
| 日本M&Aセンター | 配当事案の業績影響 | 「軽微」、返還請求なし | 論理のみ |
| ストライク | 来期の成約不足 | 基本合意448組(+107組)、約8割が成約 | 定量で反証 |
| ストライク | 人員・受託の計画未達 | 厳選採用・案件厳選による意図的な未達 | 論理のみ |
| ストライク | 新規事業の収益化 | 「一定の成果を見込む」のみ、金額なし | 記載なし |
| ストライク | 大型案件の期ズレ | 来期利益率38.1%で計画(4Q水準を延長せず) | 定量で反証 |
表2|同じ四半期に、両社のトーンは逆方向へ動いた
直前四半期の資料から消えた表現、意味が転じた表現を並べる。日本M&Aセンターは単価の伸びを語る言葉が弱まり、ストライクは長期化が「未達の理由」から「事業の前提」へ位置づけを変え、生産性の見通しも改善方向へ書き換えた。中期目標の進捗では、日本M&Aセンターが「上振れ着地」の旗を下ろしていない点が残る。
| 会社 | 直前四半期の表現 | 今回の表現 | 変化 |
|---|---|---|---|
| 日本M&Aセンター | 平均単価の上昇が成約件数の減少を補完(単価+13.4%) | 売上高・成約件数・平均単価は概ね前年並み(単価+2.2%) | 転じた |
| 日本M&Aセンター | 投資案件の売却益「約8億円」 | 売却益「674百万円」を主因 | 転じた(金額縮小) |
| 日本M&Aセンター | (記載なし) | 成長投資負担により減益 | 新出 |
| 日本M&Aセンター | 現行中計期間でも上振れ着地を目指す | 同左(維持) | 不変 |
| ストライク | 最終契約後からクロージングまでの期間が長期化(業績未達の理由) | 意思決定が長期化する市場環境に、戦略コンサル・FAで対応(今後の前提) | 転じた |
| ストライク | 2027年9月期までの生産性は若干低下 | 2027年9月期以降、生産性は段階的に改善 | 転じた |
| ストライク | 本社拡張は2027年9月期以降に予定 | 2028年9月期以降に予定、来期予想には織り込まず | 転じた(後ずれ) |
| ストライク | (4月・2Q資料)第3四半期以降の業績を見て増配・自己株買いを検討 | 2029年9月期まで80円下限、上限40億円の自社株買い | 実行に転じた |
参照資料
株式会社日本M&Aセンターホールディングス 2027年3月期第2四半期(中間期)決算短信・決算説明資料(2026年10月30日)、同第1四半期決算短信・決算説明資料(2026年7月30日)。株式会社ストライクグループ 2026年9月期決算短信・決算説明資料、自己株式取得に係る事項の決定に関するお知らせ(2026年10月30日)、同第3四半期決算短信・決算説明資料(2026年7月30日)。日本M&Aセンターの市場予想はQUICKコンセンサス。株価・信用残はトレーダーズ・ウェブ(2026年10月30日)。配当事案の公表内容は2026年10月5日・8日の開示に基づく報道による。
注意事項
本記事は金融商品取引法上の投資助言・勧誘を目的とするものではなく、特定銘柄の売買を推奨するものではない。記載内容は執筆時点の公開情報に基づく筆者個人の分析であり、将来の株価や業績を保証するものではない。投資に関する最終的な判断はご自身の責任で行っていただきたい。

コメント