2026年11月13日発表のソースネクスト決算。(4344・2026年12月期3Q)
7〜9月の営業利益が204百万円と22四半期ぶりの黒字になった。ただし黒字は年賀状ソフトの季節出荷によるもので、ポケトーク上場は2027年以降へ延期された。筆者の評価は「慎重(ネガティブ)」である。1〜9月累計は売上高8,476百万円(調整後前年同期比2.8%減)、営業損失601百万円、最終損失720百万円。通期予想は今回も開示がなく、このソースネクスト決算から通期黒字までの距離は、会社の数字では測れない。
※本記事は投資推奨ではない。
※筆者はソースネクスト株の保有の大部分を売却済みで、決算発表前にごく少量を再取得して保有している。
📣 この記事からわかること
- 筆者の評価は「ネガティブ」を維持:ポケトーク社連結は3Q単体でも99百万円の営業赤字
- 海外売上の続落:「海外等」の3Q単体売上は312百万円(前四半期比23.9%減)へ落ちむ
- ポケトーク上場の先送り:上場目標は「2026年を目途」から「2027年以降を目途」へ延期
- 新製品の先送り:2026年発売予定だった新製品群も2027年へ延期・消滅
- 通期黒字化の壁 :通期営業黒字には4Q単体で営業利益602百万円以上(3Q単体の2.95倍)を要する
- 非開示の継続:会社は5期連続で通期予想を出さず、10月の不正アクセス事案の影響額も非開示
ソースネクスト決算の結論|3Q営業黒字も評価は慎重
ソースネクスト決算への評価は「慎重(ネガティブ)」とする。
根拠は3つある。3Q単体の営業利益204百万円は、ハガキの粗利益648百万円を除くと△444百万円になる(筆者試算)。海外等チャネルの売上は312百万円と、前四半期から23.9%減った。ポケトーク上場の目標は2027年以降へ後ろ倒しされた。
最大の留保は、通期予想、上場申請の時期、情報漏洩の影響額のいずれにも数字がない点である。
| 項目(連結・1〜9月累計) | 調整後前年同期(2025年1〜9月) | 当期実績(2026年1〜9月) | 前年同月比 | 通期予想(進捗率) |
|---|---|---|---|---|
| 売上高 | 8,722 | 8,476 | △245(△2.8%) | ―(非開示) |
| 売上総利益(利益率) | ― | 4,689(55.3%) | ― | ―(非開示) |
| 営業損益(利益率) | △2,322(△26.6%) | △601(△7.1%) | +1,720(+19.5pt) | ―(非開示) |
| 経常損益(利益率) | △2,905(△33.3%) | △847(△10.0%) | +2,058(+23.3pt) | ―(非開示) |
| 親会社株主に帰属する四半期純損益(利益率) | △2,741(△31.4%) | △720(△8.5%) | +2,021(+22.9pt) | ―(非開示) |
| 1株当たり四半期純損益 | ― | △5.21円 | ― | ―(非開示) |
| 1株当たり年間配当金 | 0.00円(25/12期実績) | ― | ― | ―(期末は未定) |
単位:百万円。決算期を3月末から12月末へ変更したため、法定の前年同期の連結財務諸表は作成されていない。前年同月比は、会社が参考値として示す調整後前年同期(2025年1〜9月、監査対象外)との比較である。調整後前年同期の売上総利益とEPSは会社が示していない。 出典:ソースネクスト 2026年12月期第3四半期決算短信・決算説明資料(2026年11月13日)より筆者作成
1〜9月累計は最終赤字7億円|改善の6割は減損剥落
最終赤字は調整後前年同期の2,741百万円から720百万円へ、2,021百万円縮んだ。会社の増減表で内訳を追うと、前期に計上した旧端末等の評価損551百万円と、投資評価損・減損損失716百万円がなくなった分が1,267百万円ある。改善幅の62.7%にあたる(筆者試算)。
残りはコスト構造の変化である。粗利益は減収で510百万円減り、固定原価の低減754百万円と販管費の低減926百万円がこれを上回った。その他の増減は△416百万円だった。売上総利益は4,689百万円、販管費は5,290百万円で、増収を伴わない赤字縮小である。
3Q経常益は2千万円へ縮小|営業外費用が重し
3Q単体では、営業利益204百万円に対して経常利益は20百万円、純利益は55百万円にとどまった(10月26日公表の速報値)。営業外で約184百万円が消えた計算になる。
内訳は累計値の差し引きで追える。為替差益は2Q累計の115百万円から30百万円へ85百万円減り、持分法による投資損失は75百万円、支払利息は30百万円増えた。
累計では営業外費用が334百万円にのぼり、営業損失601百万円が経常損失847百万円へ広がる。特別損失は事業構造改善費用95百万円、契約解除損43百万円など計152百万円。ポケトーク社の非支配株主に帰属する損失266百万円を除いた結果が、最終損失720百万円である。
ソースネクスト決算のポジティブ評価|コスト削減は進展
ソースネクスト決算で実数の裏づけがある前進は、固定費の削減と一部商材の伸びである。連結の販管費は1Q 1,887百万円、2Q 1,748百万円、3Q 1,654百万円と四半期ごとに減った。
ポケトーク社の米国法人は四半期で黒字になり、単体では法人向けPDFソフトとハードウェアが伸びた。いずれも費用の圧縮と個別商材の寄与で、全社の売上回復を示す数字はまだない。
連結3Qは営業利益2億円|22四半期ぶりの黒字転換
連結3Q(7〜9月)の売上高は3,111百万円で、前年同期から3.0%減った。それでも営業損益は前年同期の△307百万円から204百万円へ511百万円改善し、営業利益率は6.6%になった。会社が2Q時点で見込んだとおり、22四半期ぶりの営業黒字である。
改善は原価と販管費の両方で起きた。ロゼッタストーン事業の売却による償却減と、ポケトーク社の原価見直しで、売上総利益は1,858百万円(前年同期比7.5%増)、粗利率は53.9%から59.7%へ上がった。販管費は人件費が533百万円から402百万円、広告宣伝費が252百万円から154百万円へ減り、合計で382百万円(18.8%)少ない1,654百万円だった。
ポケトーク米国が四半期黒字|販管費は4割減
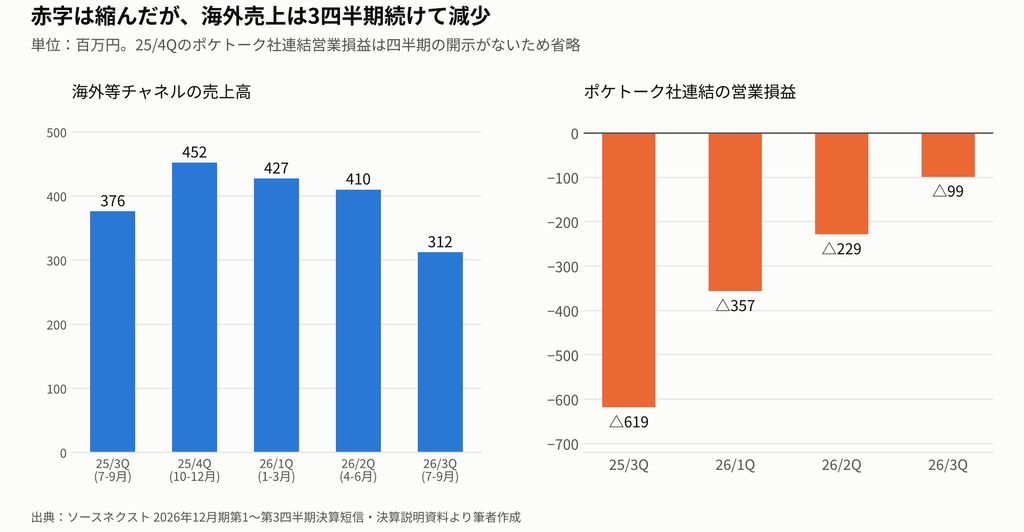
ポケトーク社連結の3Q単体は、販管費が前年同期の837百万円から483百万円へ42.3%減った(筆者試算)。営業損失は619百万円から99百万円へ縮み、9月単月では営業黒字になった。
法人別では、米国が前年同期比151百万円の改善で四半期黒字に転じた。上期に半期黒字化していた欧州も56百万円改善し、黒字を続けた。9月の営業利益率は米国31.8%、欧州26.7%と会社は示す。
AI同時通訳「Sentio」は、米国の9〜10月売上が7〜8月の約5倍になったとされる。ただし売上の実額は開示がなく、規模の評価は期待先行である。
いきなりPDFと新ハードが伸長|単体は営業黒字
ソースネクスト単体の1〜9月累計は、売上高6,312百万円(前年同月比2.3%減)、営業利益82百万円(前年同月は△701百万円)と黒字になった。粗利率は43.7%から55.7%へ上がっている。3Q単体の営業利益は302百万円で、利益率は12.7%である(筆者試算)。
製品別の3Q売上では、法人・官公庁向けが伸びた「いきなりPDF」が168百万円(前年同期比29.2%増)。Oura RingやDIGI+を含む「ハードその他」は693百万円(同9.0%増)だった。ハードその他の粗利益は227百万円から162百万円へ減ったが、会社は仕入元が負担するマーケティング費用を加味すると約240百万円になると説明する。
ソースネクスト決算のネガティブ要因|上場延期と非開示
ソースネクスト決算で崩れた箇所は3つに絞れる。黒字の中身が季節商材であること、ポケトーク上場と新製品の日程が後ろへ動いたこと、通期の数字が出ないまま期末を迎えることである。販管費の削減は進んでおり、問題は費用ではなく売上と日程の側にある。
前四半期比の増収はハガキ出荷|除けば営業赤字4億円
会社側の説明:コスト構造の見直しでポケトーク社連結は9月に単月黒字となり、安定して利益を出せる体制になったとする。
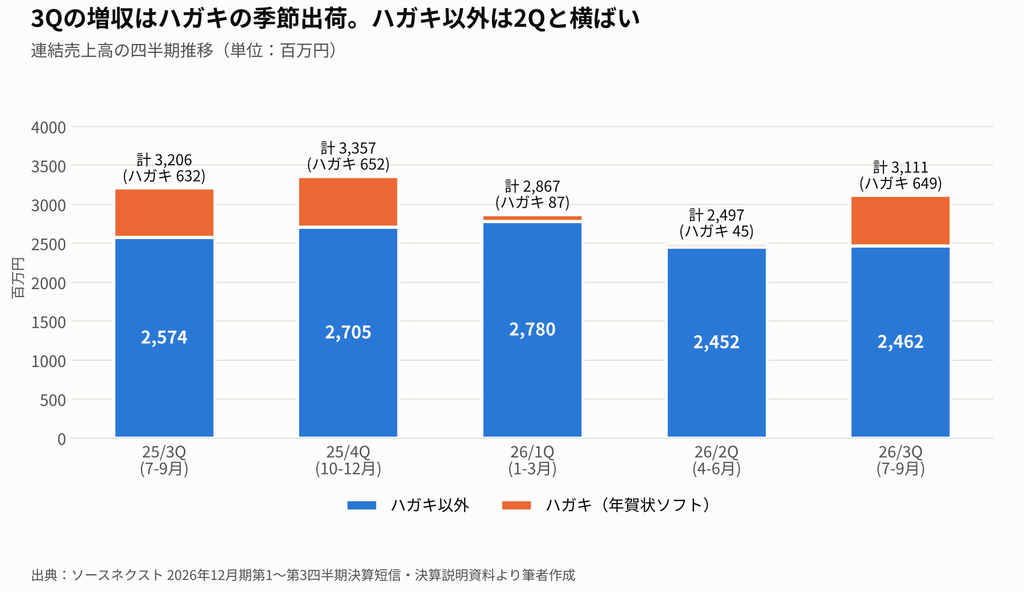
筆者の見立て:3Qの売上は2Qから614百万円増えたが、年賀状ソフト「ハガキ」が45百万円から649百万円へ604百万円増えた分でほぼ説明がつく。ハガキを除く売上は2,452百万円から2,462百万円で横ばいである。
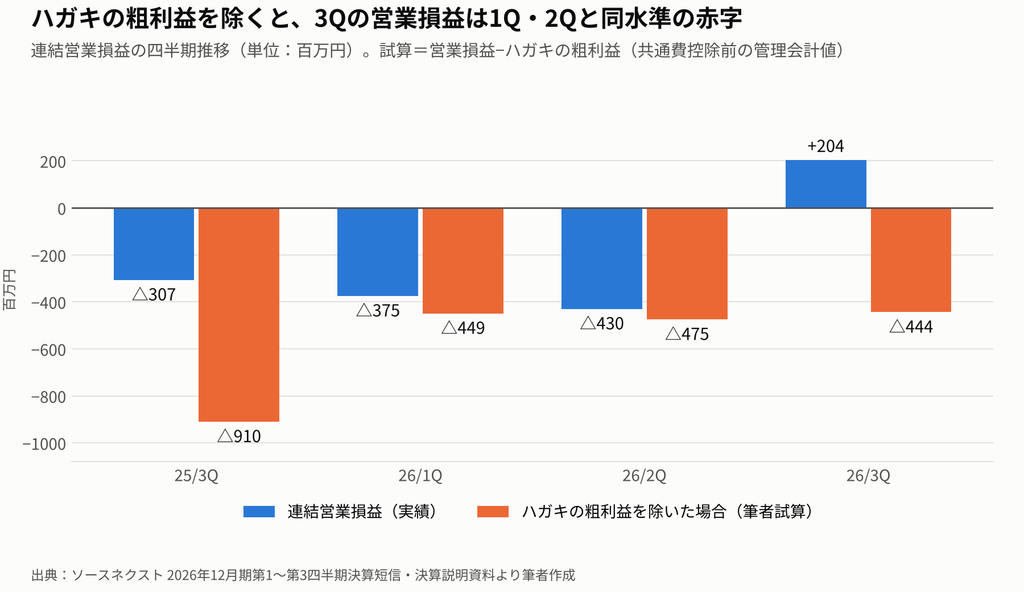
ハガキは粗利益が648百万円と、売上のほぼ全額が利益になる。営業損益からこの粗利益を引くと、1Q △449百万円、2Q △475百万円、3Q △444百万円と同じ水準が続く(筆者試算)。前年3Qの同じ試算は△910百万円で、前年比466百万円の改善は実力と言える。前四半期からの黒字転換は季節要因である。
ポケトーク上場は27年以降へ延期|Catchも後ろ倒し
会社側の説明:上場の目標を2Q時点の「2026年を目途」から「2027年以降を目途」へ改めた。2027年にポケトークZやCatchなどの新製品が出て業績が伸びる時期に上場するほうが株主の利益になるとする。
筆者の見立て:理由に挙がった2製品のうち、Catch(旧mimi 2)は2Q資料の「2026年発売予定」から「2027年発売予定」へ後ろ倒しされた。Zは2Q資料で「2027年発売に向け開発中」とされた新製品に当たるとみられ、当初からの計画である(筆者推定)。
2Q資料で2026年発売予定だった3製品は、Xが発売時期の記載なし、mimi 2が延期、Vが記載なしになった。上場の進捗を記す文言は2Qと同じで、申請の時期は示されていない。
通期予想は非開示|営業黒字に4Qで6億円が要る
会社側の説明:新製品の発売初期の需要で業績の変動幅が大きく、数値の公表は判断を誤らせる恐れがあるとして、通期予想を開示していない。資料の見出しは「通期黒字化に向け、収益構造の改善を進める」である。
筆者の見立て:非開示の理由は2Q資料と同文で、今期に戦略的新製品を相次いで投入するという一節も残る。ところが同じ資料で、Catchは2027年、Zは2027年春の発売予定になった。期末まで約1か月半の時点で、理由の文面が製品の日程と合っていない。
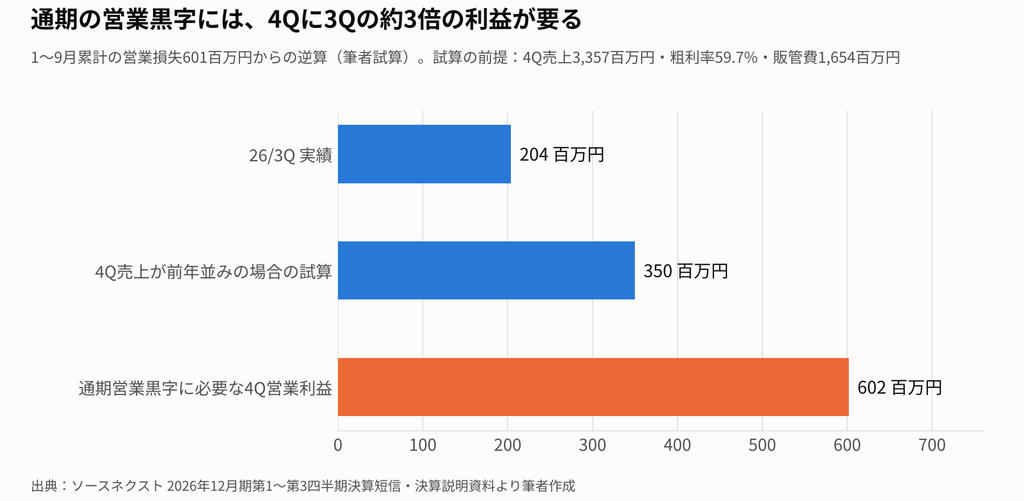
通期の営業損益をゼロにするには、4Q単体で602百万円の営業利益が要る。3Qの2.95倍である。経常利益では848百万円、最終利益では721百万円が必要になる。
| リスク項目 | 試算の前提 | 損益・財務への影響額 | 出所 |
|---|---|---|---|
| 4Qの営業利益が通期黒字に届かない | 4Q売上が前年4Q並みの3,357百万円、粗利率59.7%、販管費1,654百万円(いずれも3Q並み) | 4Q営業利益は約350百万円、通期の営業損益は約△251百万円。黒字には4Q売上約3,779百万円(前年同期比+12.6%)が要る | 決算短信・説明資料より筆者試算 |
| 棚卸資産の評価減 | 3Q末の棚卸資産2,667百万円(月平均の売上原価420百万円に対し6.34か月分)に5%の評価減 | 売上原価が約133百万円増える | 決算短信より筆者試算 |
| 借入金利の上昇 | 3Q末の有利子負債4,308百万円(うち1年内返済2,873百万円)の平均金利が年0.5pt上昇 | 支払利息が年間で約22百万円増える | 決算短信より筆者試算 |
| 情報漏洩の対策費用・EC売上への影響 | ― | 試算不能(未開示) | 決算短信・説明資料に数値の記載なし |
| 為替の変動 | 為替感応度の開示なし。3Qは為替差益が85百万円減少 | 試算不能(未開示) | 営業外収益(為替差益)の減少に関するお知らせ(2026年11月13日) |
出典:ソースネクスト 2026年12月期第3四半期決算短信・決算説明資料(2026年11月13日)より筆者作成
ソースネクスト決算を4軸で読む|四半期単体と業界比較
ソースネクスト決算の位置を、時間・同業他社・市場の3方向から確かめる。売上は主力のオンラインショップが減収に転じ、営業利益率は同業3社と20pt以上離れ、株価は発表当日に年初来安値を付けた。
時間軸|主力のECが3Qに減収へ転じた
| 四半期単体 | 25/3Q(7〜9月) | 25/4Q(10〜12月) | 26/1Q(1〜3月) | 26/2Q(4〜6月) | 26/3Q(7〜9月) | 26/4Q 必要額 |
|---|---|---|---|---|---|---|
| 連結売上高(うちハガキ除く) | 3,206(2,574) | 3,357(2,705) | 2,867(2,780) | 2,497(2,452) | 3,111(2,462) | ― |
| 連結売上総利益(粗利率) | 1,728(53.9%) | ― | 1,512(52.7%) | 1,318(52.8%) | 1,858(59.7%) | ― |
| 連結販管費 | 2,036 | ― | 1,887 | 1,748 | 1,654 | ― |
| 連結営業損益(利益率) | △307(△9.6%) | ― | △375(△13.1%) | △430(△17.2%) | +204(6.6%) | +602以上 |
| ハガキの粗利益を除く営業損益 | △910 | ― | △449 | △475 | △444 | ― |
| 単体 売上高/営業損益 | 2,565/+276 | ― | 2,161/△19 | 1,778/△201 | 2,373/+302 | ― |
| ポケトーク社連結 売上高/営業損益 | 730/△619 | ― | 717/△357 | 768/△229 | 717/△99 | ― |
| オンラインショップ/海外等 | 1,818/376 | 1,797/452 | 1,503/427 | 1,247/410 | 1,717/312 | ― |
| ポケトーク/セキュリティ/ハガキ | 800/208/632 | 767/245/652 | 718/182/87 | 821/144/45 | 766/128/649 | ― |
単位:百万円。四半期単体の数値と26/4Q必要額は、各期の決算短信・決算説明資料の累計値からの差し引きによる筆者試算。25/4Qの損益は、当期と比較できる四半期の数値を一次資料で確認していない。通期予想が非開示のため、26/4Qの会社計画はない。 出典:ソースネクスト 2026年12月期第1〜第3四半期決算短信・決算説明資料より筆者作成
オンラインショップは上期に前年同期比21.7%増と全社を引っ張ったが、3Q単体は1,717百万円で5.6%減に転じた。会社は、Windows 11移行に伴う特需の反動でセキュリティなどソフトの販売が縮んだと説明する。セキュリティの3Q売上は128百万円で、前年同期から38.5%減った。法人営業も556百万円(同7.0%減)にとどまる。
「ソフトその他」は前年3Qの799百万円から、直近3四半期は789、707、705百万円と下がっている。海外等は452、427、410、312百万円と3四半期続けて減った。
横軸と構造軸|同業3社は黒字、PC出荷は4割減
ソースネクストの累計営業利益率は△7.1%で、同業3社と開きがある。ジャストシステムは49.6%、トレンドマイクロは15.6%、音声認識のアドバンスト・メディアは16.9%である。
事業ごとの立ち位置は異なる。国内PCソフトでは価格で攻める挑戦者、AI通訳機では先行者である。ただ、先行する側のポケトーク社が赤字で、全体の利益率を押し下げている。
外部環境も逆風である。JEITAの統計では、2026年7〜9月の国内PC出荷台数は1,775千台と、前年同期から42.5%減った(上期実績と4〜6月実績の差し引きによる試算)。PCの出荷に連動するセキュリティソフトには、反動減が続く。
| 銘柄(コード・会計基準) | 対象期間 | 売上高(前年同期比) | 営業損益(前年同期比) | 営業利益率 | 自己資本比率 |
|---|---|---|---|---|---|
| ソースネクスト(4344・日本基準) | 26/12期3Q累計(1〜9月) | 8,476(△2.8%) | △601(前年同期△2,322) | △7.1% | 37.2% |
| ジャストシステム(4686・日本基準) | 27/3期2Q累計(4〜9月) | 25,481(△1.8%) | 12,640(+4.9%) | 49.6% | 86.7% |
| トレンドマイクロ(4704・日本基準) | 26/12期3Q累計(1〜9月) | 223,913(+10.4%) | 35,023(△21.3%) | 15.6% | 30.2%(25/12期末) |
| アドバンスト・メディア(3773・IFRS) | 27/3期2Q累計(4〜9月) | 4,370(+37.6%) | 737(+44.4%) | 16.9% | 82.0%(26/3期末) |
単位:百万円。ソースネクストの前年同期比は調整後前年同期との比較。決算期と会計基準が異なるため、水準の比較は目安である。アドバンスト・メディアの自己資本比率は親会社所有者帰属持分比率。 出典:各社決算短信(2026年11月公表)より筆者作成
期待軸|黒字は速報で既知、新出は上場延期
3Qの売上と各段階の利益は、10月26日の速報で開示済みだった。11月13日の決算短信の数値は速報と同じである。営業黒字と米欧の改善は、発表時点で既知の材料に当たる。
新出の材料は、ポケトーク上場の2027年以降への延期と、新製品の発売時期の変更である。10月15日公表の情報漏洩について、再発防止策が示されたのも今回が初めてになる。
発表当日の11月13日、株価は89円(前日比1円安、出来高2,672,500株)で引け、年初来安値を付けた。年初来高値は2月10日の155円である。決算は大引け後の開示だったため、新出材料への反応は翌営業日以降に表れる。時価総額は約123.8億円、3Q末のBPS 34.48円に対するPBRは2.58倍である。
ソースネクスト決算から筆者の見解|慎重
ソースネクスト決算に対する筆者の見解は「慎重(ネガティブ)」である。物差しは2つ置く。季節商材を除いた損益が改善しているか、会社が示した日程が守られているか、である。3Qはどちらも満たしていない。
前回の引き上げ条件は甘かった|ハガキを除いて測る
前回の2Q記事で、筆者は3つの条件のいずれかが確認されれば評価を引き上げると書いた。3Q営業黒字の計上、海外売上の前四半期比での増加、上場の東証申請である。1つ目は実現した。それでも評価は引き上げない。
理由は条件の置き方にある。7〜9月は毎年ハガキの出荷期で、前年3Qもハガキの粗利益は603百万円あった。季節商材が乗る四半期の黒字を、実力の基準点に据えたのが誤りだった。単体の302百万円とポケトーク社連結の△99百万円を合わせた営業利益は、ハガキの粗利益の3分の1に満たない。
今後は、ハガキを除いた営業損益が縮むかを基準にする。会社はSentioの約5倍、1Passwordの4.8倍と倍率を示すが、実額がなければこの物差しには乗らない。
持分価値215億円は遠のいた
強気の最強論は、ポケトーク社の評価額312.4億円である。ソースネクストの持分68.8%は約215億円に相当し、本体の時価総額約123.8億円を上回る。市場は本体の事業をゼロと置いても、持分を4割以上割り引いていることになる。
ただ、312.4億円は第三者割当増資の際の評価額で、市場で付いた値段ではない。上場が延び、価値が実現する時期は見通せない。その間、ネットキャッシュは2Q末の187百万円から3Q末に159百万円へ減っている(筆者試算)。
筆者は保有の大部分を売却し、決算発表前にごく少量を買い直した。評価を引き上げる条件は、4Qの営業利益が通期黒字の水準に届く、海外等の売上が前四半期比で増える、上場申請が公表される、の3つがそろうこととする。ネットキャッシュがマイナスに転じれば、警戒を一段強める。
✅【PR】
通期予想を出さない銘柄は、決算のたびに前提が動き、値動きも荒くなりやすい。
株式とは値動きの要因が異なる資産として、筆者が調べているのが三井物産グループのデジタル証券「オルタナ(ALTERNA)」である。仕組みと不利な条件は、別記事で公式の開示と照らして検証した。
ソースネクスト決算のQ&A|上場時期と株価の疑問
ポケトーク上場はいつ?2027年以降へ延期
ポケトーク上場の目標は「2027年以降」で、年も月も決まっていない。会社は資料のQ&Aで、上場を断念する可能性を問われて方針に変更はないと答え、具体的な時期は上場審査の状況や市場環境を踏まえて判断するとした。上場後も株式の過半数を持ち続ける方針も変えていない。上場時の株式売却で得る資金は、新製品の開発と財務の強化に充てる計画である。延期は、この資金が入る時期も後ろへずらす。
- ソースネクストの株価はなぜ下落?黒字でも年初来安値
-
株価を支えてきた「2026年中の上場」の前提が外れたため。
純資産から見た割安さもないためと筆者は見る。3Q末のBPSは前期末の40.33円から5.85円減った。黒字の数値は10月の速報で出ており、買い材料として新しくない。純資産の部には新株予約権が575百万円計上され、行使が進めば1株あたりの価値は薄まる。株価の方向は需給と地合いにも左右され、決算だけでは決まらない。
- ソースネクストの情報漏洩は決算に影響する?
-
3Qの決算に影響は入っておらず、4Q以降の影響額は開示されていない。
公表は10月15日で、7〜9月の特別損失に関連する費用の計上は見当たらない。会社は技術統制の内製化、脆弱性診断の常時化、経営主導の体制づくりを再発防止策に挙げ、ポケトーク社のシステムは対象外で上場時期の変更とは関係しないと説明する。
一方、対策費用と、3Qに1,717百万円を売り上げたオンラインショップへの影響には金額がない。同じ資料は、情報漏えい事案が相次ぐなかで1Passwordの10月売上が前年同月の4.8倍になったと記している。3Qの決算に影響は入っておらず、4Q以降の影響額は開示されていない。
公表は10月15日で、7〜9月の特別損失に関連する費用の計上は見当たらない。会社は技術統制の内製化、脆弱性診断の常時化、経営主導の体制づくりを再発防止策に挙げ、ポケトーク社のシステムは対象外で上場時期の変更とは関係しないと説明する。
一方、対策費用と、3Qに1,717百万円を売り上げたオンラインショップへの影響には金額がない。同じ資料は、情報漏えい事案が相次ぐなかで1Passwordの10月売上が前年同月の4.8倍になったと記している。
ソースネクスト決算のまとめ|通期決算で見る5つの指標
ソースネクスト決算の2026年12月期3Qは、費用の削減が黒字という形になった一方、売上と日程が後退した決算である。
📣 次の通期決算では、以下の5点を確かめる。
- 4Q単体の営業利益:前年並みの売上で届く350百万円(筆者試算)を上回るか
- ハガキを除いた営業損益:3Qの△444百万円から縮むか
- 海外等の四半期売上:前年4Qの452百万円に対し、どこまで戻すか
- 2027年12月期の業績予想:売上と利益が数値で出るか
- ネットキャッシュ:プラスを保てるか
通期決算の発表は2027年2月中旬の見込みで、ポケトークZは2027年春の発売予定である。
未解決の論点は3つ残る。費用の削減が一巡した後、ポケトークの売上はどこで下げ止まるか。情報漏洩の対策費用は4Qにいくら計上されるか。新製品の日程が再び動いた場合、上場の目標はどうなるか。
ソースネクスト決算の付録|過去発表との比較検証
付録A 前回からの答え合わせ
2Q決算説明資料(8月7日)の予告と、前回の2Q記事で筆者が掲げた注視指標・条件を、今回の実績で判定した。会社の予告は利益面が実現し、日程面が後退した。筆者の条件は、置き方そのものが誤っていた。判定は筆者による。
| 区分 | 前回の内容(2026年8月7日・前回記事) | 今回の結果(2026年11月13日) | 判定 |
|---|---|---|---|
| 会社の予告 | 連結3Qは22四半期ぶりの黒字化を見込む | 3Q単体の営業利益204百万円(経常利益20百万円、純利益55百万円) | 実現 |
| 会社の予告 | ポケトーク社は2026年の上場を目途に準備 | 目標時期を2027年以降へ変更。申請時期の記載なし | 後退 |
| 会社の予告 | 米国は年間6億円以上の収支改善で黒字化見込み、欧州は年間3億円規模の改善 | 3Qの営業利益は前年同期比で米国+151百万円、欧州+56百万円。米国は四半期黒字 | 前進 |
| 会社の予告 | ポケトークX・mimi 2・Vを2026年発売予定 | Xは発売時期の記載なし、mimi 2はCatchへ改称し2027年発売予定、Vは記載なし | 後退 |
| 筆者の注視指標 | ポケトーク海外の四半期売上が前四半期比でプラスに転じるか | 海外等は410→312百万円(△23.9%) | 後退 |
| 筆者の注視指標 | 通期予想が開示されるか | 非開示のまま | 未達 |
| 筆者の注視指標 | 新株予約権の追加発行と自己資本比率 | 新株予約権は551→575百万円、自己資本比率は36.9→37.2% | 持ち越し |
| 筆者の条件 | 3Q営業黒字・海外売上の前四半期比増・東証申請のいずれかで評価を引き上げ | 3Q営業黒字は実現。ただしハガキの粗利益を除くと△444百万円のため引き上げず | 実現 |
出典:ソースネクスト 2026年12月期第2・第3四半期決算短信・決算説明資料、前回記事より筆者作成
最後の行は、条件が満たされたのに評価を変えなかった行である。前回、筆者は3Qの黒字を実力を測る最初の基準点と位置づけたが、ハガキの出荷期に当たることを織り込んでいなかった。
付録B 消えた表現・追加された表現・転じた表現
2Q資料と3Q資料を対照した。達成済みの予告が消え、次の四半期の見込みは補われていない。日程に関する表現は後ろへ動き、追加された好材料は倍率と単月の比率が中心である。分類は筆者の判定による。
| 区分 | 前回(2026年8月7日) | 今回(2026年11月13日) | 読み方 |
|---|---|---|---|
| 転じた(好→悪) | ポケトーク社は2026年の上場を目途に準備 | 上場目標時期を2027年以降とする | 進捗の文言は同文。3Q末のネットキャッシュは159百万円 |
| 書き換え | ポケトーク mimi 2(2026年発売予定) | ポケトーク Catch(旧mimi 2)2027年発売予定 | 3Qのポケトーク製品売上は766百万円(2Q比△6.7%)で、新製品の寄与はない |
| 消えた表現 | ポケトーク V(2026年発売予定)。ポケトーク Xの「2026年発売予定」 | Vは記載なし。Xは関西国際空港での最終モデル実証の紹介のみ | ポケトーク社連結の3Q売上は717百万円(前年同期比△1.8%) |
| 消えた表現 | 2026年12月期第3四半期は黒字化を見込む(22四半期ぶり) | 4Qの見込みは記載なし | 通期の営業黒字には4Qに602百万円が要る |
| 書き換え | 米国は教育機関の受注に回復の兆し、黒字化見込み | 教育・医療・公共の3分野が売上を支える構成、下半期黒字化見込み | 米国の3Q営業利益は+151百万円改善。海外等の売上は312百万円(2Q比△23.9%) |
| 追加 | 記載なし | ポケトーク社の9月単月黒字、9月の営業利益率(米国31.8%・欧州26.7%)、Sentio米国売上約5倍、1Passwordの10月売上4.8倍 | ポケトーク社連結の3Qは営業損失99百万円。Sentio・1Passwordの売上実額は開示なし |
| 追加 | 記載なし | 不正アクセスによる顧客情報流出のお詫びと再発防止策3点 | 対策費用、特別損失、オンラインショップ(3Q 1,717百万円)への影響額は記載なし |
| 維持 | 通期予想は非開示。今期は戦略的新製品を相次いで市場投入 | 同文 | Catchは2027年、Zは2027年春の発売予定 |
出典:ソースネクスト 2026年12月期第2・第3四半期決算説明資料より筆者作成
3Q資料には、欧州法人の連続単月黒字を「5か月」とするページと「6か月」とするページがある。
付録C リスク→反証強度マップ
主要なリスク4点について、会社の反証を定量・論理のみ・記載なしに分けた。費用の削減は金額で示され、日程と情報漏洩は理由の説明にとどまる。通期の見通しには数字がない。分類は筆者の判定による。
| リスク | 会社の反証・説明 | 反証の形式 | 実数との突き合わせ |
|---|---|---|---|
| ポケトークの販売減少 | 原価・固定費の見直しでポケトーク社連結の1〜9月営業損失が1,697→685百万円へ縮小。3Qは米国+151百万円、欧州+56百万円の改善 | 定量 | 利益の改善は実数で確認できる。売上は海外等、ポケトーク社連結(768→717百万円)とも前四半期から減少 |
| ポケトーク上場の延期 | 2027年に新製品が出て業績が伸びる時期の上場が株主の利益になる。方針に変更はなく、不正アクセスとも関係しない | 論理のみ | Catchは2026年発売予定からの延期。申請時期と、延期が資金繰り(現預金4,468百万円、1年内返済の有利子負債2,873百万円)に与える影響は記載なし |
| 通期予想の非開示 | 新製品の発売初期の需要で変動幅が大きく、判断を誤らせる恐れがある | 記載なし | 期末まで約1か月半。売上・利益の数値は示されていない |
| 情報漏洩 | 技術統制の内製化、脆弱性診断の常時化、経営主導の体制づくり | 論理のみ | 対策費用、特別損失、10月以降のEC売上への影響額は記載なし |
出典:ソースネクスト 2026年12月期第3四半期決算短信・決算説明資料(2026年11月13日)より筆者作成
ポケトーク社の販管費を1〜9月累計で31.3%減らし、米欧の改善を金額で示した点は、経営陣の説明力として評価できる。数字が出ていないのは、通期の着地、Sentioと新製品の売上実額、上場申請の時期、情報漏洩の費用の4か所である。
付録D 表現計数マトリクス
決算説明資料の業績説明ページ(連結損益、純損失の増減、プロダクト別、チャネル別、貸借対照表、ポケトーク社損益、単体損益)の見出しと要点を1件ずつ数えた。好悪が混じる文は結論側で分類し、金額か率を含むものを定量とした。分類と件数は筆者の判定で、±1〜2件は読み取りの誤差の範囲である。
| 区分 | 前回:2Q資料(8月7日) | 今回:3Q資料(11月13日) | 増減 |
|---|---|---|---|
| ポジティブ(定量) | 3件 | 5件 | +2件 |
| ポジティブ(定性) | 16件 | 13件 | △3件 |
| ネガティブ(定量) | 0件 | 0件 | ±0件 |
| ネガティブ(定性) | 5件 | 5件 | ±0件 |
| 中立 | 5件 | 3件 | △2件 |
| 合計 | 29件 | 26件 | △3件 |
出典:ソースネクスト 2026年12月期第2・第3四半期決算説明資料より筆者作成
当期の主な内訳は次のとおりである。
- ポジティブ(定量):前期の一時的な損失1,267百万円が今期は発生なし/ハードその他はマーケティング費用を加味すると粗利益約240百万円/米国の3Q営業利益が151百万円改善/欧州が56百万円改善/単体の販管費を89百万円削減
- ネガティブ(定性):ポケトークの販売減少で減収/特需の反動でオンラインショップが減収/ソフトウェア販売の縮小/法人営業の売上・粗利益が減少/米国のポケトーク売上が減少
- 3Q資料で新設された「連結損益計算書(第3四半期)」のページは、前回に対応するページがないため集計から除いた。同ページには「減収は3.0%に留まる」とネガティブの定量表現が1件ある
ネガティブの表現は2期とも全件が定性で、金額や率が付いたものはない。
参照・注意事項
参照資料:
- ソースネクスト株式会社「2026年12月期 第3四半期決算短信〔日本基準〕(連結)」(2026年11月13日)
- ソースネクスト株式会社「2026年12月期 第3四半期決算説明資料」(2026年11月13日)
- ソースネクスト株式会社「営業外収益(為替差益)の減少に関するお知らせ」(2026年11月13日)
- ソースネクスト株式会社「2026年12月期第3四半期連結業績速報値並びに営業外費用及び特別損失の計上に関するお知らせ」(2026年10月26日)
- ソースネクスト株式会社「2026年12月期 第2四半期(中間期)決算短信・決算説明資料」(2026年8月7日)
- ソースネクスト株式会社「2026年12月期 第1四半期決算短信・決算説明資料」(2026年5月15日)
- 株式会社ジャストシステム「2027年3月期 第2四半期(中間期)決算短信」
- トレンドマイクロ株式会社「2026年12月期 第3四半期決算短信」
- 株式会社アドバンスト・メディア「2027年3月期 第2四半期(中間期)決算短信」
- 一般社団法人電子情報技術産業協会(JEITA)「パーソナルコンピュータ国内出荷実績」
注意事項:本記事は筆者が公開情報にもとづき作成した情報提供を目的とする分析であり、特定の銘柄の売買を推奨するものではない。筆者は金融商品取引業者ではなく、投資助言業務を行っていない。記載した数値は各時点の公表値と筆者の試算を含み、将来の株価・業績を保証しない。投資判断は読者自身の責任において行われたい。
筆者はソースネクスト(4344)の株式について、保有分の大部分を売却済みであり、2026年11月13日の決算発表前にごく少量を再取得して保有している(執筆時点)。


コメント